
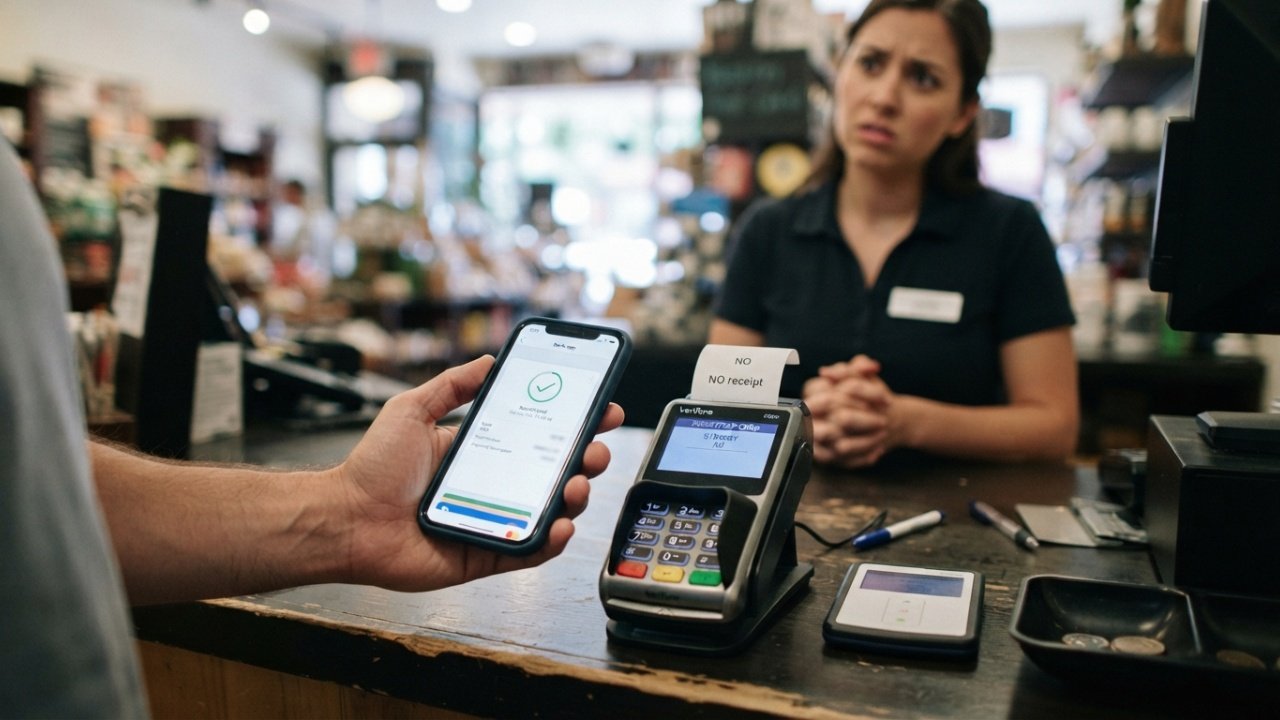

Uma compra de R$ 286 aparece aprovada no banco, mas o caixa não imprime o comprovante. Em uma situação fictícia, o cliente é impedido de sair mesmo exibindo a cobrança. Antes de pagar novamente, horário, terminal, extrato e protocolo permitem confrontar o registro bancário com o sistema comercial interno.
O que significa ter o pagamento aprovado sem o comprovante?
Em um pagamento eletrônico no ponto de venda, banco, terminal e sistema da loja registram partes da mesma operação. A ausência do papel não apaga automaticamente uma autorização, mas também não mostra sozinha se o estabelecimento concluiu a venda.
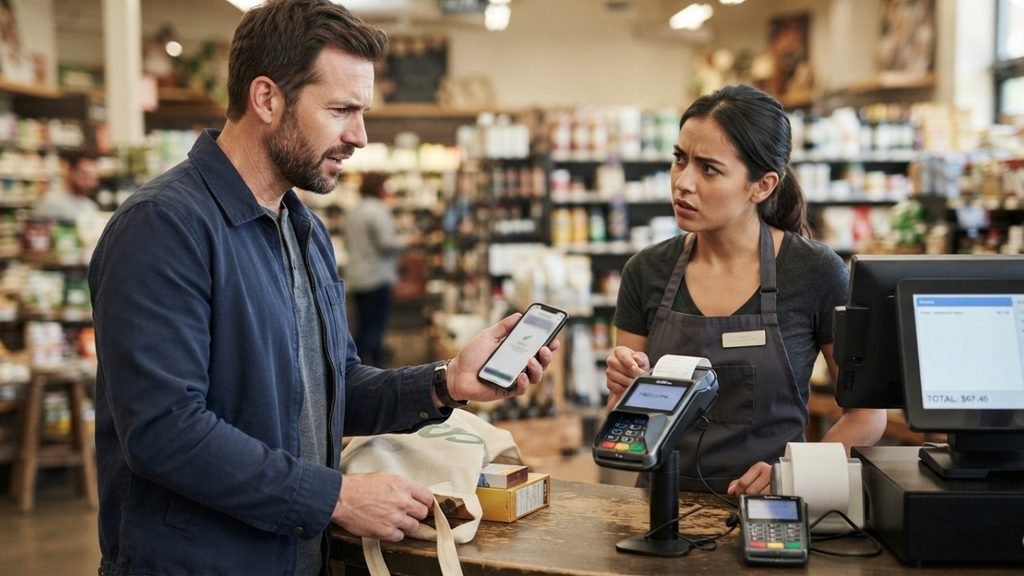
Por isso, a primeira providência é preservar valor, horário e identificação da compra. Uma captura do aplicativo, o lançamento no extrato e o número do caixa ou terminal ajudam a loja a procurar a transação correta sem confundir tentativas próximas.
Quais provas ajudam quando o caixa diz que não recebeu?
O extrato deve mostrar se houve débito, autorização pendente ou simples notificação ainda não consolidada. O cliente também pode registrar o nome da loja, horário e produtos. O objetivo é montar uma sequência verificável da operação, sem depender de memória ou discussão no local.
Do lado da loja, a conferência pode buscar o registro do terminal e do sistema de vendas. Se houver divergência, vale pedir protocolo ou anotação do atendimento. Um registro escrito da ocorrência ajuda caso a cobrança permaneça no banco ou a compra não apareça internamente.
O que fazer antes de aceitar um segundo pagamento?
Um novo pagamento pode criar outra cobrança se a primeira transação já tiver sido efetivada. Antes disso, convém pedir que o estabelecimento confira a operação e registre a solução proposta. O primeiro débito precisa ser esclarecido antes de tratar uma nova tentativa como substituta.
Também é útil separar comprovante bancário, nota ou lista dos itens e qualquer protocolo da loja. Esses documentos permitem comparar o que saiu da conta com o que entrou no sistema comercial e reduzem o risco de duas versões sem referência comum.
A seguir listamos 4 registros rápidos que ajudam a reconstruir o pagamento antes de qualquer nova tentativa:
- Extrato: mostra o valor e o horário do lançamento no banco.
- Captura de tela: preserva a informação exibida no aplicativo naquele momento.
- Identificação do terminal: ajuda a loja a localizar a operação correta.
- Protocolo: registra como o estabelecimento tratou a divergência.
LeiaTambém
Quais regras de consumo ajudam a organizar a reclamação?
O Código de Defesa do Consumidor protege informação clara e a adequada prestação do serviço. Isso não define sozinho o resultado do caso, mas reforça a importância de registrar cobrança, atendimento e solução oferecida.
Se a divergência não for resolvida diretamente, o Consumidor.gov.br permite anexar documentos relacionados à compra e ao pagamento. Extrato, prints e protocolo tornam a reclamação mais objetiva e facilitam a comparação entre o banco e a loja.
A seguir listamos 3 pontos de conferência que organizam a comparação entre banco e loja:
| Registro | O que indica | Próximo passo |
|---|---|---|
| Extrato | Cobrança no banco | Guardar captura |
| Terminal | Tentativa processada | Pedir consulta |
| Protocolo | Solução informada | Preservar número |
Como evitar que a falta do papel vire uma discussão maior?
Quando o terminal falha, vale conferir o aplicativo antes de repetir a cobrança e pedir que a loja pesquise a operação pelo horário. Esse controle imediato da transação reduz o risco de pagamento duplicado e cria uma referência comum para quem está atendendo.
O ponto central não é o papel isolado, mas o conjunto de registros que mostra o que aconteceu. Guardar extrato, horário, terminal e protocolo transforma uma situação confusa em uma sequência que pode ser conferida depois, sem depender apenas da palavra de cada lado.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.