
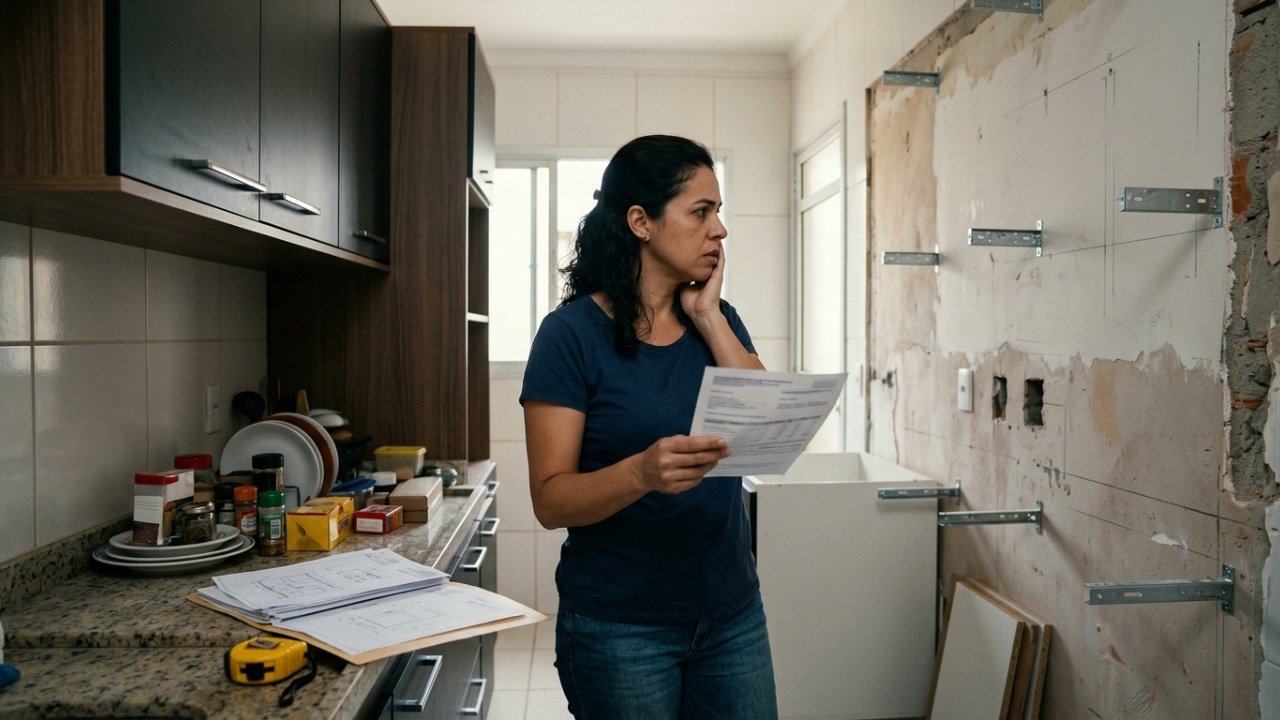
Uma mulher paga R$ 28 mil por armários planejados, recebe somente metade e descobre a loja fechada. Em situação fictícia, a financeira mantém a cobrança das parcelas. O conflito envolve mercadorias pendentes, o contrato de financiamento e o vínculo comercial entre instituição financeira e estabelecimento fornecedor.
Os armários planejados chegaram pela metade
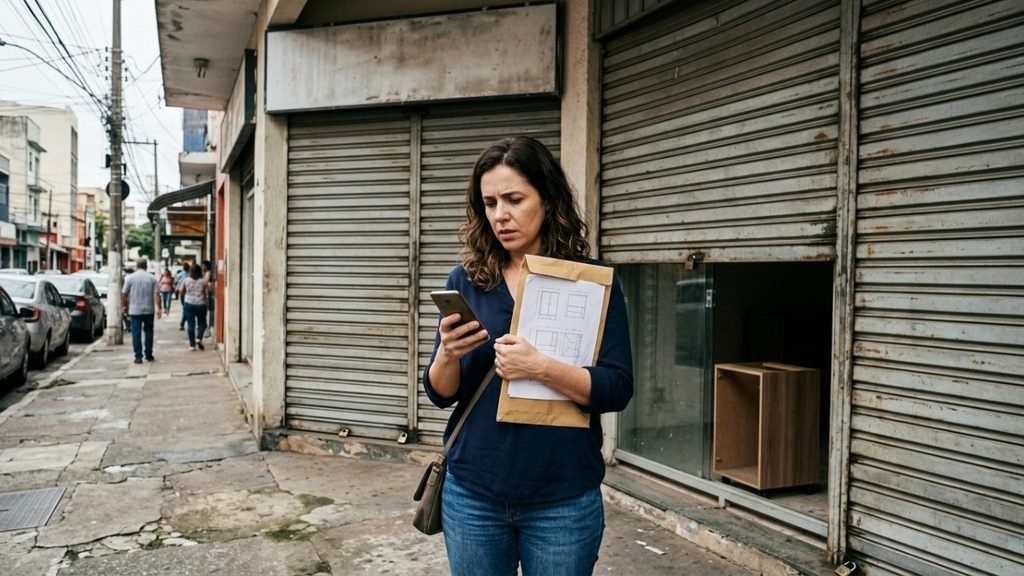
Na situação fictícia, a compradora escolhe armários planejados para cozinha e quartos. O orçamento total é de R$ 28 mil, com pagamento dividido em parcelas por meio de uma financeira. Ela assina o projeto e guarda o cronograma de fabricação e instalação prometido pela loja.
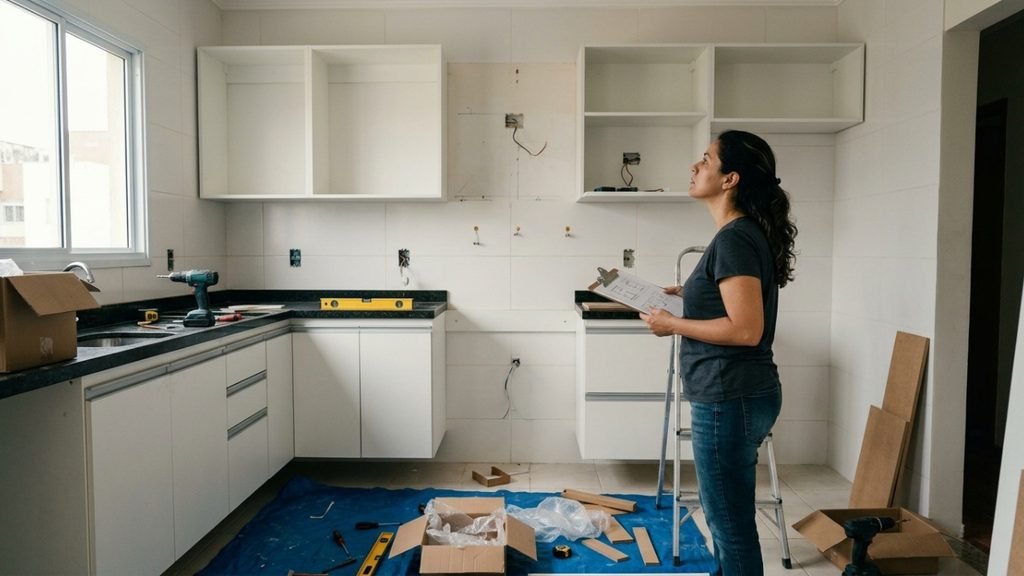
A primeira equipe instala parte dos módulos, mas outras peças não chegam. A mulher cobra o restante e recebe respostas que adiam a entrega. O ambiente continua sem portas e compartimentos previstos. Ela não tem como tratar serviço parcialmente executado como se todo o projeto estivesse pronto.
O que mudou quando a loja fechou as portas?
Ao procurar a empresa novamente, a compradora encontra a loja fechada e não consegue obter uma nova data de instalação. Mesmo assim, os boletos continuam chegando. O dinheiro financiado está ligado a uma compra cujo resultado ficou pela metade, enquanto a cobrança considera o valor contratado.
LeiaTambém
Ela comunica o problema à financeira, que informa a existência de um contrato de crédito separado. A mulher questiona se o financiamento foi oferecido pela própria loja e se houve parceria entre as empresas. A resposta depende do funcionamento real da contratação, não apenas do nome no boleto.
O contrato mostra o que faltou entregar
A compradora compara o projeto assinado com o que foi instalado. Fotos mostram os módulos ausentes; comprovantes indicam os pagamentos. Ela guarda também as propostas e mensagens que informavam as datas. O valor do prejuízo precisa considerar o que efetivamente foi entregue e poderia ser aproveitado.
- Projeto: desenhos, medidas e lista dos armários contratados.
- Entrega: fotos e recibos que mostrem o que foi instalado.
- Crédito: contrato, boletos e identificação da instituição financeira.
- Atendimento: mensagens, reclamações e respostas das empresas.
O histórico de reclamações ajuda a organizar o pedido. Uma fatura, isoladamente, não demonstra que os armários foram recebidos. A mulher precisa unir comprovantes de pagamento e registros da falta de entrega, inclusive o encerramento das atividades, sem inventar condições de falência ou recuperação judicial.
A financeira precisa cancelar todas as parcelas?
O artigo 54-F do Código de Defesa do Consumidor trata de contratos de crédito conexos à compra, em situações definidas na lei. Quando a loja participa da contratação ou o crédito é oferecido no estabelecimento, o consumidor pode, nas hipóteses legais, pedir a rescisão relacionada ao descumprimento.
A conclusão muda se o empréstimo foi independente da loja. Não é possível cancelar cobranças automaticamente apenas porque a fornecedora fechou. A mulher busca verificar quem intermediou a operação e evita simplesmente deixar de pagar sem avaliar os riscos contratuais e as medidas de proteção disponíveis.
A diferença entre financiar a compra e pedir crédito livre
A expressão crédito ao consumo ajuda a identificar a natureza geral do financiamento, mas as regras brasileiras estão na legislação aplicável. Para tentar solucionar o impasse, o Ministério da Justiça orienta reunir contrato, pagamentos e protocolos antes de registrar uma reclamação.
A plataforma Consumidor.gov.br recebe demandas contra empresas participantes. A consumidora pode apresentar um pedido específico à financeira, descrevendo a entrega incompleta. Também pode buscar o Procon ou orientação jurídica se houver recusa, considerando o vínculo comprovado entre os contratos e o saldo efetivamente devido.
Como recuperar o pagamento pelos móveis que faltaram?
Um desfecho possível é negociar o cumprimento parcial, a restituição proporcional ou a rescisão, conforme a documentação. Uma avaliação pode indicar quanto dos R$ 28 mil corresponde aos armários instalados e ao serviço que faltou. A empresa fechada continua ligada às obrigações, embora cobrar delas possa ser difícil.
Se o conflito chegar à Justiça, a participação da financeira será examinada pelas condições do crédito. A solução pode envolver revisão das cobranças e devolução do que for devido, sem garantia prévia. A mulher procura evitar pagar integralmente por uma entrega que não aconteceu como foi contratada.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.