
Neste relato fictício, uma filha paga oito parcelas de R$ 640 do empréstimo da mãe, somando R$ 5.120. Receosa quanto ao patrimônio herdado, continua pagando até encontrar no contrato um seguro prestamista. A descoberta exige conferir a cobertura, o saldo devedor e os valores já pagos depois do falecimento.
O pagamento começou antes da leitura do contrato
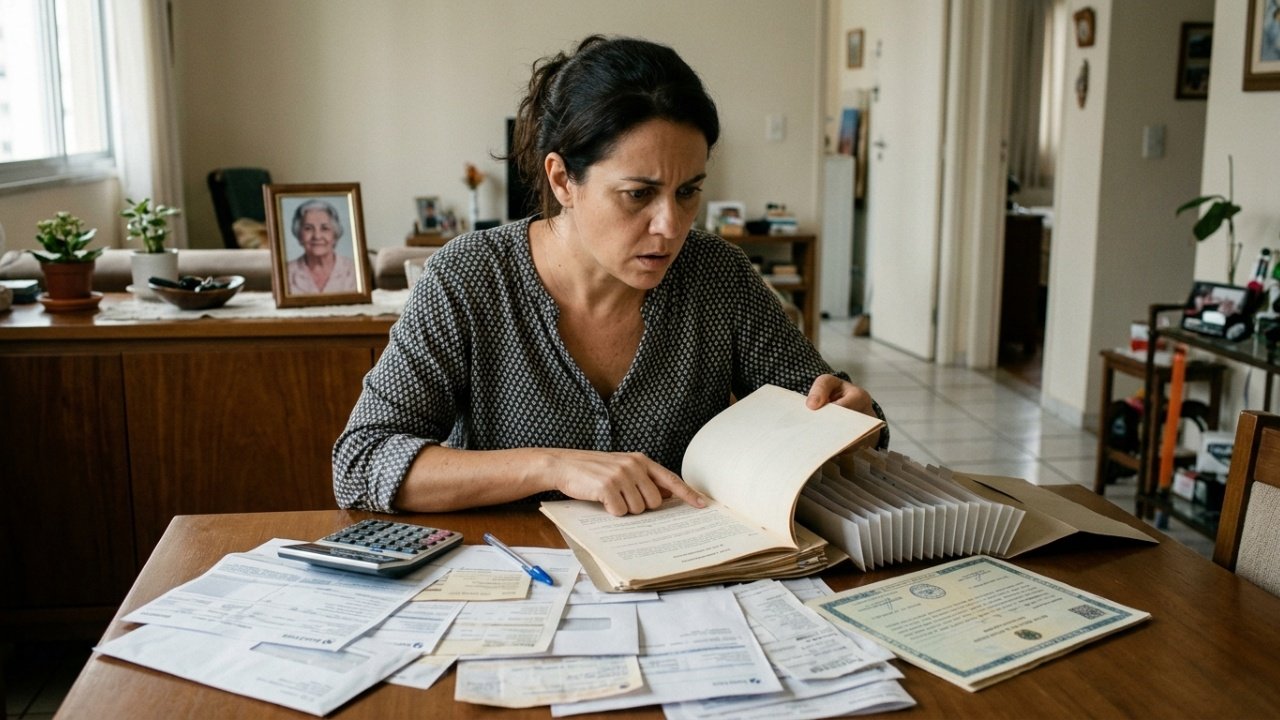
Depois do funeral, a filha encontra boletos do empréstimo em nome da mãe e decide continuar pagando. O receio de comprometer os bens deixados pela família explica, dentro da situação inventada, por que ela não questiona logo a cobrança. Nenhum banco lhe apresenta uma nova obrigação pessoal.
Ao completar oito pagamentos mensais, ela já desembolsou R$ 5.120. A conferência tardia do contrato, dos extratos e dos documentos do inventário altera o rumo da conversa. O dinheiro saiu da própria conta, mas isso não demonstra, por si só, que ela assumiu formalmente toda a dívida.
Por que o seguro prestamista muda a situação?
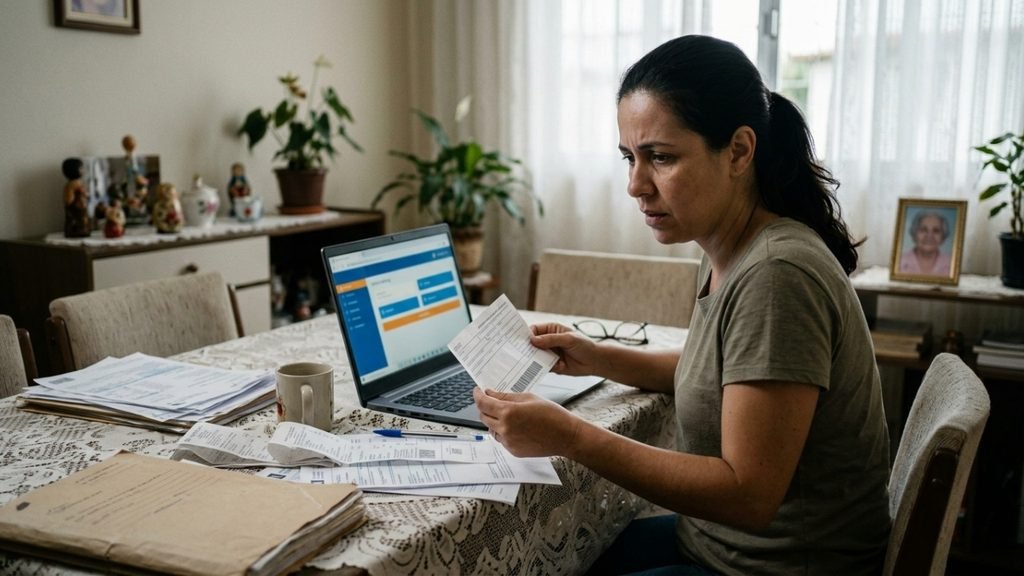
O certificado encontrado menciona seguro prestamista, proteção que pode pagar ou reduzir uma dívida quando ocorre um evento coberto. A Superintendência de Seguros Privados explica que morte é uma das coberturas possíveis, mas cada contrato define seus limites e exclusões.
O nome do seguro no papel não assegura quitação integral. É necessário verificar quem estava segurado, quando a proteção começou, qual era o capital, se houve carência e qual saldo existia na data do falecimento. A seguradora precisa analisar essas condições antes de reconhecer o pedido.
A descoberta exige conferir datas e coberturas
A filha separa certidão de óbito, contrato, certificado, histórico da dívida e boletos quitados. Também busca saber se a cobertura estava ativa na data do falecimento e se contemplava aquele tipo de morte. Sem essas respostas, não seria correto afirmar que o seguro pagaria automaticamente tudo.
A expressão sinistro coberto, explicada no verbete sobre seguro, significa que o evento precisa corresponder ao risco previsto. O passo seguinte seria solicitar formalmente a análise à seguradora e perguntar ao banco como calculou o saldo após a morte.
Quais comprovantes sustentam o pedido?
Se a proteção cobrir o saldo na data adequada, os pagamentos posteriores merecem uma revisão específica. Os valores, os juros e os eventuais encargos precisam ser confrontados com a indenização reconhecida. Pagar oito vezes não cria, sozinho, um direito automático de receber tudo de volta.
LeiaTambém
- Contrato e certificado: condições de cobertura, vigência e capital segurado.
- Certidão de óbito: data do evento a ser analisado.
- Extratos e boletos: saldo e oito parcelas efetivamente pagas.
- Protocolo escrito: pedido feito à seguradora e resposta do banco.
Um pedido escrito permite identificar o período coberto, o valor devido ao credor e os R$ 5.120 desembolsados pela filha. Os dados ficam organizados para uma resposta clara, inclusive quando existir negativa de cobertura que precise ser explicada pela seguradora.
A dívida passa automaticamente para a filha?
O falecimento não transforma os herdeiros em devedores ilimitados. O Superior Tribunal de Justiça explica a diferença entre cobrança contra o espólio e responsabilidade de herdeiros após a partilha. As dívidas da herança encontram limite no patrimônio transmitido, ressalvadas obrigações pessoais assumidas separadamente.
Isso não significa que qualquer pagamento voluntário seja automaticamente indevido. É preciso investigar quem contratou, a origem do dinheiro, as obrigações do espólio e a eventual existência de garantia. A filha não deve confundir receio de perder os bens com prova de que devia pagar pessoalmente.
O possível reembolso depende da apuração
Um desfecho possível seria o reconhecimento da cobertura securitária, seguido da revisão do saldo e de eventual restituição de valores pagos além do que era exigível. Outra possibilidade é uma negativa fundamentada, caso o falecimento não se enquadre na apólice. Nenhuma das duas respostas está comprovada no exemplo.
A situação permanece aberta até que banco e seguradora apresentem os cálculos e a decisão sobre o sinistro. Contrato, comprovantes e limites da herança permitem discutir a cobrança de maneira concreta, sem transformar o sofrimento familiar em motivo para assumir uma obrigação que ainda precisa ser esclarecida.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.