
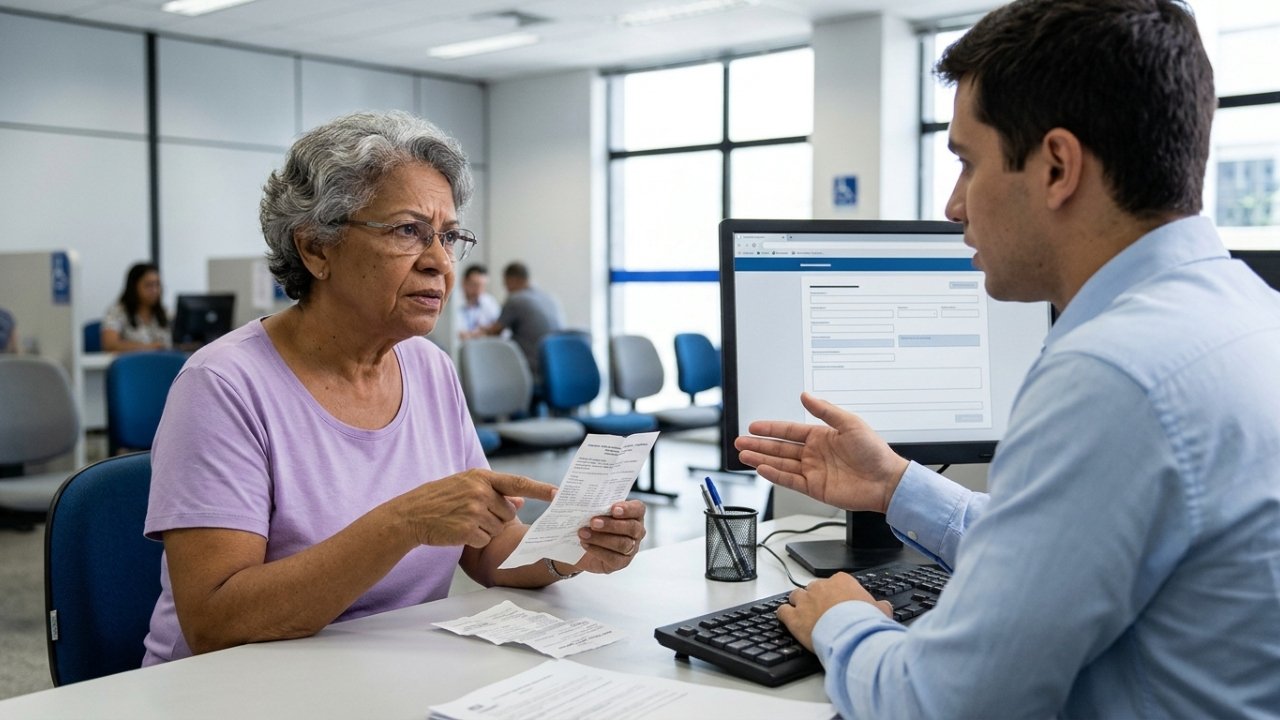
Em um caso de empréstimo consignado, dona Lúcia vê R$ 640 descontados da aposentadoria mensalmente. Ela nega ter contratado o crédito e que o dinheiro não entrou na conta. O banco mostra um contrato digital, mas não comprova quem autorizou a operação. Na história, a Justiça anula o empréstimo.
Os R$ 640 mensais criaram a primeira dúvida
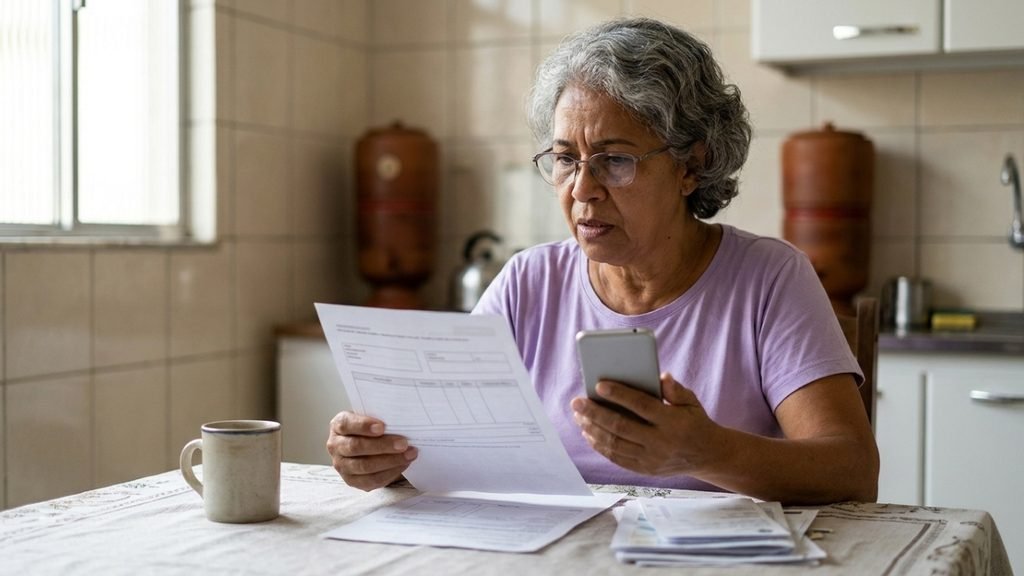
Na situação fictícia, dona Lúcia, uma aposentada, percebeu um desconto de R$ 640 no benefício. O lançamento aparecia ligado a um empréstimo consignado, modalidade em que as parcelas são descontadas diretamente da renda autorizada para a operação.
Ela afirmava não ter solicitado o crédito e dizia que nenhum dinheiro havia entrado em sua conta. A divergência entre o desconto e o que a aposentada reconhecia levou à contestação. Lúcia e o processo são fictícios; somente as regras jurídicas citadas são reais.
O que dona Lúcia contestou no contrato?
Ao ser questionado, o banco apresentou um contrato em formato digital. O arquivo indicava uma operação, mas não bastava, por si só, para esclarecer quem havia feito a contratação. A aposentada negou ter autorizado o uso de seus dados para aquele empréstimo.
A questão passou a envolver duas provas diferentes: a identificação de quem contratou e a efetiva liberação do crédito. O contrato bancário contestado precisaria ser examinado com os demais documentos, sem concluir automaticamente que um registro eletrônico é falso ou verdadeiro.
O extrato sem depósito mudou a discussão
No cenário criado, a aposentada mostrou que não recebeu o valor emprestado. Esse extrato, somado à contestação da contratação, enfraqueceu a justificativa dos descontos. A falta de entrada do dinheiro foi tratada como indício relevante, não como prova universal de fraude.
LeiaTambém
- Extrato do benefício: mostrava o desconto mensal de R$ 640.
- Extrato bancário: não indicava o recebimento do crédito contestado.
- Contrato digital: exigia prova de que a autorização partiu da aposentada.
O INSS recomenda consultar regularmente o extrato de empréstimos consignados no Meu INSS. Ao encontrar um débito desconhecido, o beneficiário deve procurar o banco e contestar a operação pelos canais oficiais, guardando os documentos e protocolos do atendimento.
A falta de prova enfraqueceu a cobrança
Na versão fictícia, o banco não conseguiu demonstrar quem autorizou a contratação digital nem esclarecer a entrega do dinheiro. Com essas lacunas, o juiz considerou insuficiente a prova apresentada pela instituição. A decisão imaginada suspendeu os descontos e afastou o contrato discutido.
Esse desfecho não significa que todo empréstimo digital contestado seja inválido. Em casos reais, os documentos, o modo de autenticação e o histórico de liberação do crédito podem mudar a conclusão. A anulação depende do conjunto probatório examinado no processo.
Quem precisa comprovar uma assinatura questionada?
O Superior Tribunal de Justiça, no Tema 1.061, definiu que, quando o consumidor questiona a autenticidade da assinatura de um contrato bancário apresentado no processo, cabe à instituição financeira provar que ela é autêntica, pelos meios legais de prova.
A orientação foi firmada no REsp 1.846.649/MA, julgado em 24 de novembro de 2021. A tese trata especificamente da assinatura impugnada. Sua aplicação a um contrato eletrônico exige verificar o tipo de autorização contestada e as provas disponíveis, sem presumir um resultado.
Como termina o caso fictício de dona Lúcia?
Na história, o juiz anulou o empréstimo sem contratação comprovada e determinou a interrupção das parcelas de R$ 640. A narrativa não estabelece indenização nem devolução em valor definido, pois essas consequências exigiriam análise própria das provas e dos pedidos apresentados.
O desfecho reforça a importância de verificar descontos desconhecidos no benefício e guardar registros da contestação. Uma assinatura digital não deve ser aceita ou rejeitada automaticamente. Para quem enfrenta problema semelhante, o caminho começa pela conferência dos extratos e pela busca de atendimento oficial.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.