
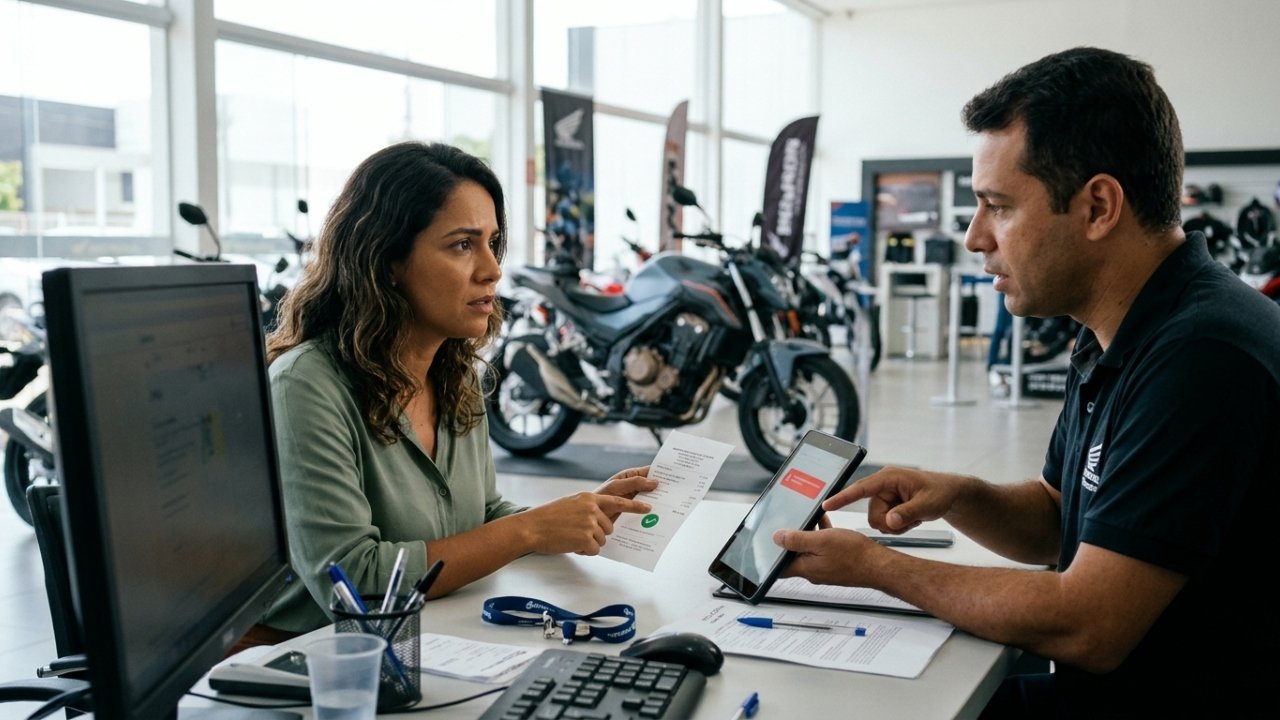
Uma consumidora quita dívida de R$ 1.180, mas permanece negativada por 32 dias e perde oportunidade de financiar motocicleta. Embora a situação seja fictícia, a Súmula 548 do STJ estabelece que o credor solicite exclusão do registro em cinco dias úteis depois do pagamento integral e efetivo da dívida.
O pagamento não encerrou o problema no cadastro
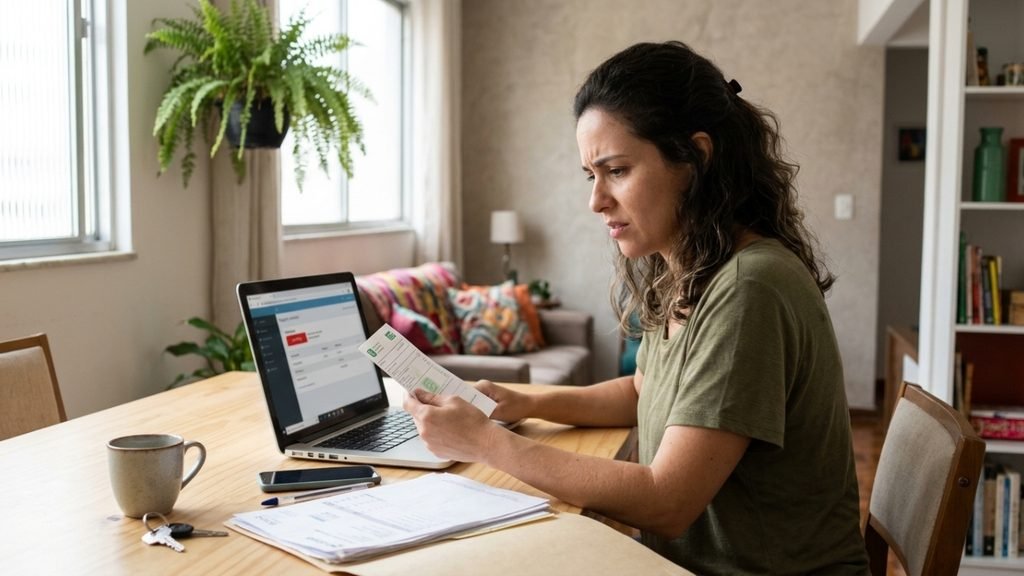
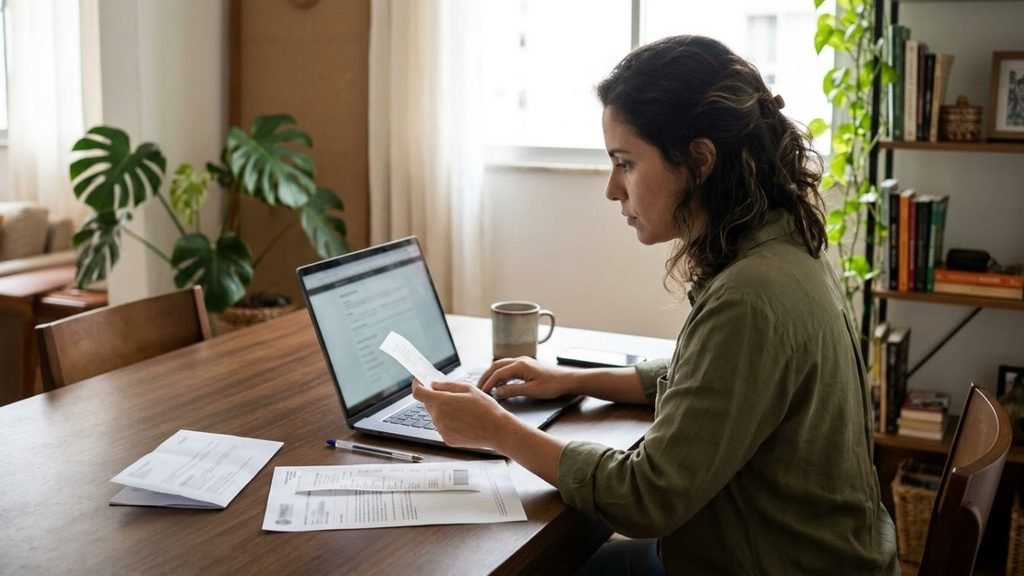
Depois de receber a cobrança, a mulher paga os R$ 1.180 devidos e guarda o comprovante. Ela espera que a informação de inadimplência seja atualizada, mas descobre que o registro permanece ativo. A divergência surge entre o pagamento realizado e os dados consultados por quem avalia crédito.
Uma anotação negativa informa a existência de dívida não paga. Depois da quitação, a manutenção dessa informação precisa ser examinada com base no momento em que o dinheiro ficou disponível ao credor. Um comprovante emitido antes da compensação pode exigir conferência da liquidação.
Quanto tempo o credor tem para retirar a negativação?
A Súmula 548 do STJ fixa cinco dias úteis para o credor providenciar a exclusão do registro após a quitação integral e efetiva. A contagem considera o primeiro dia útil seguinte à completa disponibilização do valor, conforme o entendimento que originou a súmula.
Os 32 dias mencionados no exemplo são dias corridos de permanência, não um cálculo automático do prazo legal. É preciso apurar a data efetiva do pagamento e se o apontamento corresponde à mesma dívida. Mesmo assim, o intervalo descrito justifica uma verificação imediata do registro.
Por que o comprovante vira peça central na cobrança?
Quando a negativação persiste, a mulher reúne documentos para demonstrar o pagamento integral da dívida. Ela precisa identificar o credor e a anotação que continua aparecendo, sem confundir esse registro com outras possíveis pendências. A comparação das datas ajuda a separar atraso na baixa de cobrança ainda existente.
- Comprovante de quitação: valor pago, data, recebedor e identificação da dívida.
- Confirmação bancária: registro da compensação, quando o pagamento depender dela.
- Consulta ao cadastro: identificação do credor e data do apontamento negativo.
- Protocolo de atendimento: pedido de baixa e resposta registrada pelo credor.
É útil guardar cópias completas e pedir a correção diretamente ao credor. A obrigação de solicitar a retirada não recai sobre a pessoa que pagou, embora a consumidora possa acompanhar a atualização. A prova de quitação ajuda a mostrar a origem do erro.
A chance de financiar a moto foi afetada
Durante o período, a mulher perde a oportunidade de financiar uma moto durante a permanência da restrição. Para discutir eventual prejuízo, é importante obter registro da análise de crédito, da negativa e de seus motivos. Nem toda recusa de financiamento pode ser atribuída, sem prova, ao apontamento questionado.
O crédito envolve uma avaliação feita pelo fornecedor financeiro. Mesmo após a baixa, a aprovação de uma proposta não é garantida. A mulher pode discutir a manutenção da anotação, mas deve distinguir o direito à correção cadastral da concessão do financiamento.
Por que o prazo começa após a quitação efetiva?
O Tema 735 do STJ esclarece que o credor deve pedir a retirada em cinco dias úteis, contados do dia útil seguinte à disponibilidade integral do dinheiro. A regra considera situações como boletos e transferências, cuja confirmação pode ocorrer depois da ordem de pagamento.
LeiaTambém

Se o credor não agir no prazo, a situação pode justificar reclamação e avaliação de eventual reparação. O resultado depende dos documentos, da existência de outros registros legítimos e das circunstâncias. Não se pode prometer indenização automática em qualquer cenário nem aprovação imediata de novo crédito.
A regularização depende de conferir as datas
O relato fictício termina com a consumidora tentando provar quando quitou a dívida e por quanto tempo permaneceu negativada. Não há processo nem decisão de juiz real. O último passo da mulher é solicitar a baixa e guardar os registros da negativa de crédito.
Para cobrar a correção, o caminho começa pelo comprovante de pagamento integral, passa pela identificação do apontamento e chega à solicitação formal ao credor. A Súmula 548 oferece uma referência objetiva: cinco dias úteis após a quitação efetiva, não prazo indefinido para atualizar o nome.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.