
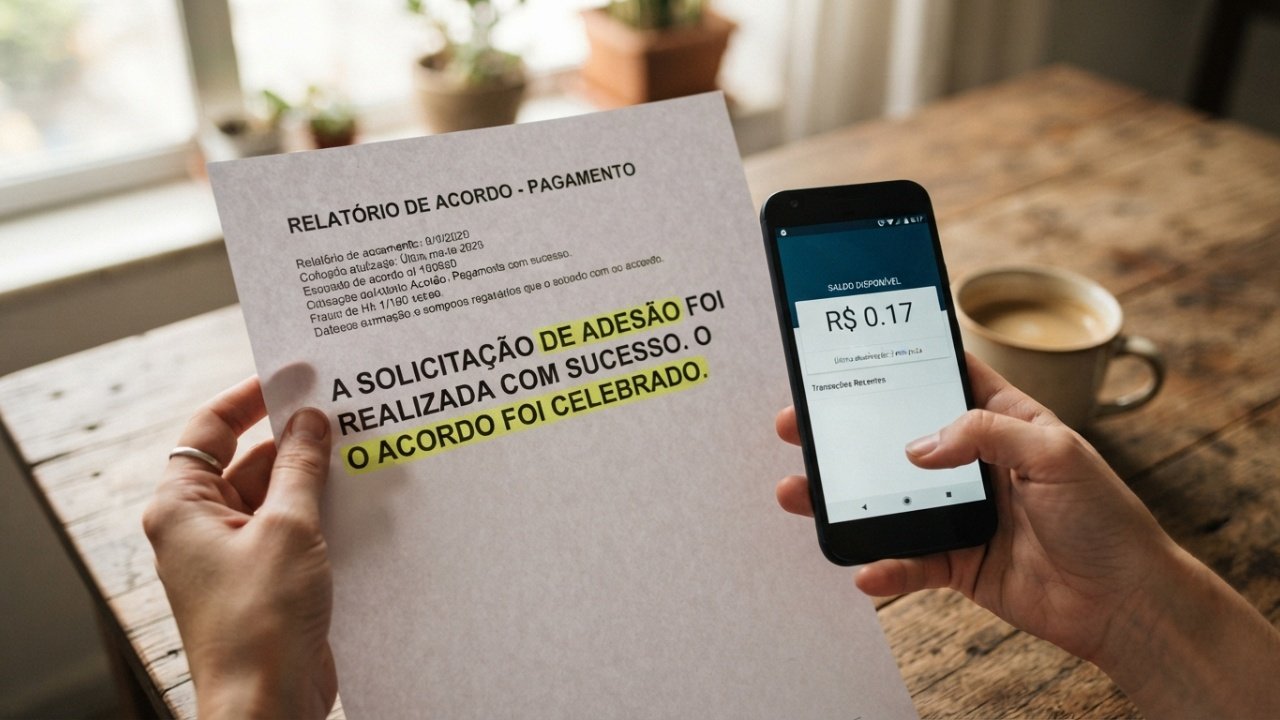

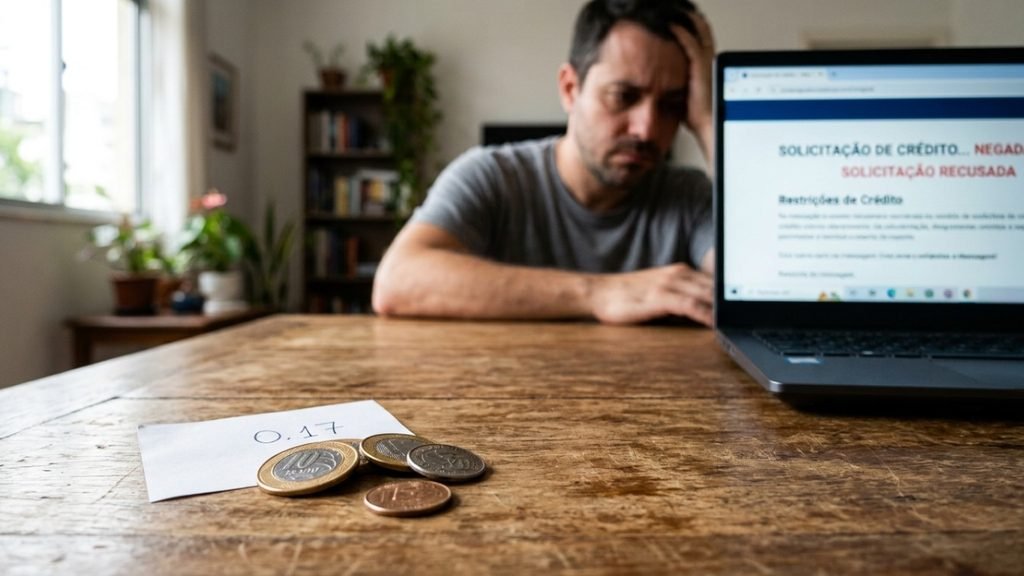
Esta é uma situação fictícia baseada em conflitos financeiros plausíveis e nas regras brasileiras de crédito. Um homem antecipa todas as parcelas, recebe comprovante de quitação e, meses depois, encontra restrição por R$ 0,17 que o sistema manteve como saldo residual, embora o contrato constasse como encerrado.
Como R$ 0,17 apareceram depois de uma quitação?
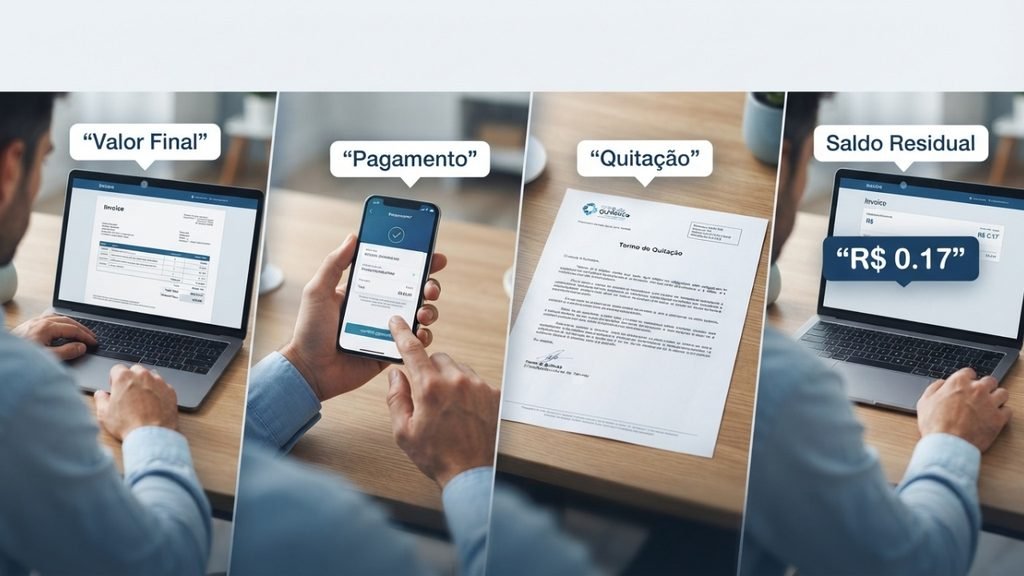
No relato, o cliente pede o valor para liquidar integralmente o empréstimo, transfere a quantia indicada e recebe uma declaração de quitação. Três meses depois, ao tentar outro crédito, descobre que 17 centavos ficaram registrados como saldo e geraram cobrança automatizada.
A instituição explica que teria ocorrido um ajuste de arredondamento no fechamento. O problema é que o consumidor já possuía documento dizendo que não havia débito pendente. Em caso real, seria necessário conferir contrato, extrato de liquidação, data do pagamento e origem exata do saldo residual.
LeiaTambém
O que significa liquidar antecipadamente um empréstimo?
O Código de Defesa do Consumidor protege relações de crédito e prevê liquidação antecipada com redução proporcional de juros. A operação serve justamente para encerrar total ou parcialmente uma dívida antes do prazo original.
O Banco Central define liquidação antecipada total como quitação da dívida antes do vencimento. Se o banco fornece valor final e emite comprovante de encerramento, esse documento se torna elemento importante para verificar se um saldo posterior realmente poderia ser exigido.
Quais documentos ajudam a contestar um saldo residual?
O ponto de partida é montar uma linha do tempo documental. Comprovante da transferência, declaração de quitação, extratos, protocolo do pedido e eventual aviso de negativação ajudam a mostrar o que foi pago, o que a instituição informou e quando o saldo reapareceu.
Também convém separar saldo contratual de erro operacional. Se o contrato ainda previa valor não quitado, a análise é uma; se a própria instituição calculou a liquidação e declarou encerramento, a situação é outra. O histórico do sistema não deve ser presumido correto apenas porque gerou cobrança.
A seguir listamos quatro documentos essenciais que ajudam a reconstruir uma quitação antecipada seguida de cobrança residual:
- Quitação: comprova o que a instituição declarou após o pagamento final.
- Extrato: mostra o valor usado para liquidar o contrato e a data do encerramento.
- Protocolo: registra pedidos de correção e respostas dadas ao consumidor.
- Negativação: identifica data, credor e valor associados à restrição posterior.
Leia também: Supermercado obriga funcionário a dançar e puxar gritos de guerra no trabalho e terá de pagar R$ 10 mil
Uma dívida de apenas R$ 0,17 pode justificar restrição no nome?
O STJ possui precedentes sobre inscrições irregulares em cadastros de crédito e ressalva que outras restrições legítimas preexistentes podem influenciar eventual indenização. Isso mostra que não existe resposta automática baseada apenas no valor de 17 centavos.
A questão central seria verificar se havia dívida exigível depois da quitação, se houve comunicação adequada e quais efeitos a inscrição produziu. Um saldo minúsculo não se torna automaticamente legítimo ou ilegítimo por ser pequeno; a origem do débito e a documentação do encerramento são decisivas.
A seguir listamos quatro perguntas centrais que ajudam a separar um débito verdadeiro de uma cobrança criada por falha de sistema:
| Pergunta | Documento útil | O que esclarece |
|---|---|---|
| Foi quitado? | Declaração final | Situação do contrato |
| Restou saldo? | Extrato detalhado | Origem dos centavos |
| Houve aviso? | Comunicação recebida | Procedimento da restrição |
| Há outros registros? | Consulta de crédito | Contexto do caso |
O que esse caso ensina sobre quitação de empréstimos?
A lição prática é guardar o documento de quitação junto com o comprovante do pagamento. O extrato bancário prova a transferência, mas a declaração mostra o que o credor reconheceu sobre o contrato. Os dois documentos respondem a perguntas diferentes quando surge cobrança posterior.
Se um saldo reaparece meses depois, vale exigir a memória do cálculo e a correção formal do cadastro. R$ 0,17 podem ser pequenos como valor, mas uma restrição pode ter efeitos maiores. O ponto não é o centavo isolado, e sim saber se havia dívida depois da quitação.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.