
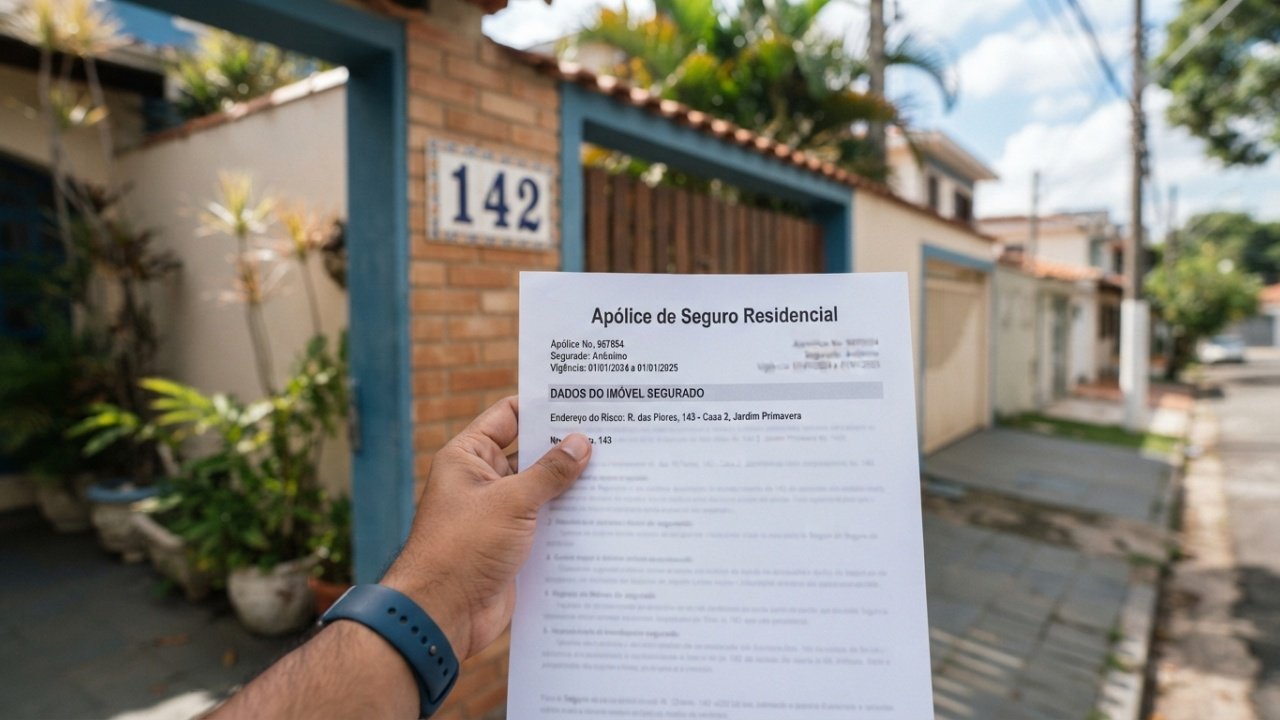

Esta é uma situação fictícia inspirada em conflitos do mercado de seguros e nas regras brasileiras atuais. Uma família paga seguro residencial por 7 anos e descobre após um sinistro que a apólice traz o número da casa em frente, embora a proposta inicial estivesse documentalmente correta desde o início.
Como a família descobriu o endereço errado na apólice?
No relato, a família contrata seguro para a própria casa e entrega documentos com o número correto do imóvel. O primeiro certificado, porém, sai com o número da residência localizada do outro lado da rua. As renovações seguintes repetem o dado sem que ninguém perceba.
Sete anos depois, um dano elétrico provoca o pedido de cobertura. Na conferência, a seguradora identifica divergência entre o imóvel atingido e o endereço da apólice. A família encontra a proposta antiga e afirma que nela constava o número correto, mudando o foco para a origem do erro.
O que a lei atual exige dos contratos de seguro?
O seguro depende da identificação do interesse protegido e dos riscos contratados. Em seguro residencial, o endereço é dado importante porque localiza o imóvel vinculado à cobertura e pode influenciar avaliação de risco e condições do contrato.
A atual Lei do Contrato de Seguro, vigente desde dezembro de 2025, reforça boa-fé, clareza e deveres de informação. A norma também prevê interpretação favorável ao segurado quando documentos produzidos pela seguradora contêm dúvidas, contradições ou obscuridades.
Quais documentos mostram de onde veio o endereço incorreto?
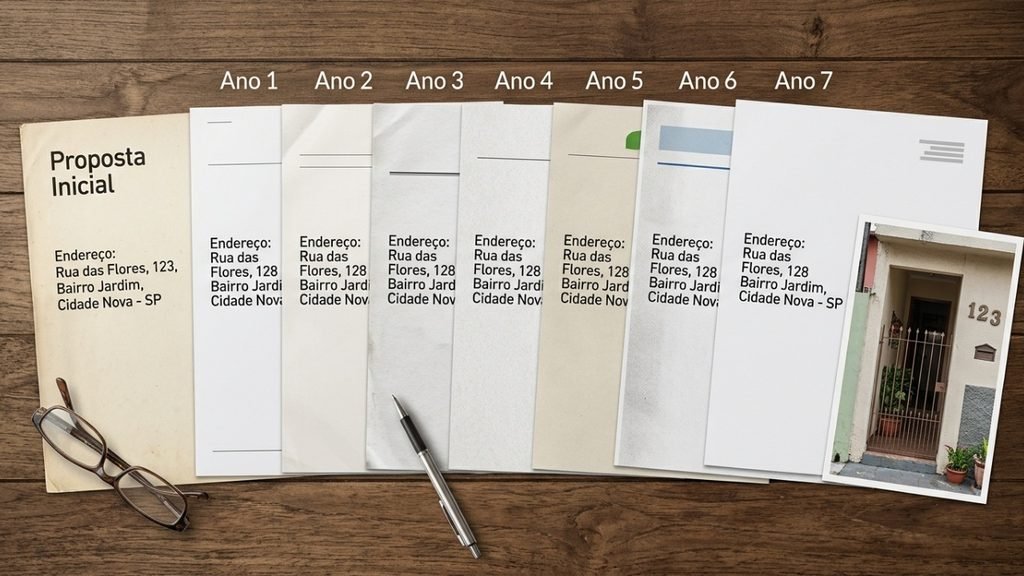
A Susep destaca que a nova lei busca maior clareza e previsibilidade nos contratos. Num conflito concreto, a comparação entre proposta, apólice, renovações, boletos e vistoria ajuda a descobrir quando o número errado entrou no sistema.
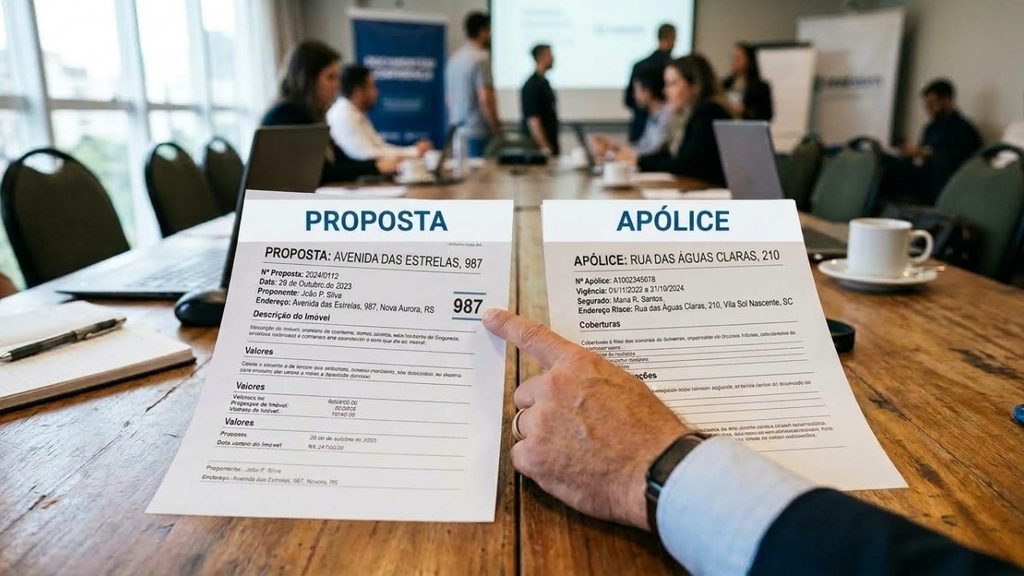
Se a proposta original traz o endereço correto e a apólice saiu diferente, há uma narrativa documental. Se o próprio segurado informou o número errado, a análise muda. Também importa saber se as duas casas tinham características distintas capazes de alterar o risco assumido pela seguradora.
A seguir listamos quatro documentos centrais que ajudam a identificar em qual etapa o endereço divergente entrou no contrato de seguro:
- Proposta: mostra o endereço informado no momento da contratação inicial.
- Apólice: revela qual imóvel foi formalmente descrito pela seguradora.
- Renovações: indicam se o erro foi repetido e por quanto tempo.
- Vistoria: pode demonstrar qual residência foi efetivamente analisada ou fotografada.
Leia também: Supermercado obriga funcionário a dançar e puxar gritos de guerra no trabalho e terá de pagar R$ 10 mil
A seguradora pode negar automaticamente porque o número está errado?
Não existe resposta única sem examinar quem forneceu o dado e se a divergência alterava o risco. Um erro material reproduzido pela seguradora pode ter tratamento diferente de uma informação incorreta dada conscientemente pelo contratante sobre o imóvel segurado.
LeiaTambém


A boa-fé vale para ambos os lados. Se documentos anteriores indicam que a seguradora sabia qual residência estava protegendo, isso pesa na análise. Se o número errado levou à avaliação de outro risco, também precisa ser considerado. A decisão depende do contrato e da sequência probatória.
A seguir listamos quatro perguntas decisivas que ajudam a separar um erro formal de uma divergência capaz de mudar o risco segurado:
| Pergunta | Prova útil | Por que importa |
|---|---|---|
| Quem informou? | Proposta inicial | Aponta origem do dado |
| Qual imóvel foi vistoriado? | Fotos e laudo | Mostra o risco analisado |
| O erro foi repetido? | Renovações | Revela histórico |
| O risco mudou? | Características dos imóveis | Afeta a cobertura |
O que esse caso ensina sobre renovar seguro residencial?
Renovar automaticamente não elimina a necessidade de conferir endereço, coberturas, limites e identificação do imóvel. Um detalhe pequeno pode permanecer por anos porque cada nova apólice reaproveita dados antigos. A conferência anual reduz a chance de descobrir a divergência somente quando acontece um sinistro.
Se o problema já apareceu, o caminho começa pelos documentos. Proposta correta, apólice divergente e histórico de renovações podem contar uma história diferente da sugerida por um simples número errado. Em seguro, saber quando e por quem o dado foi inserido pode ser tão importante quanto o endereço.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.