
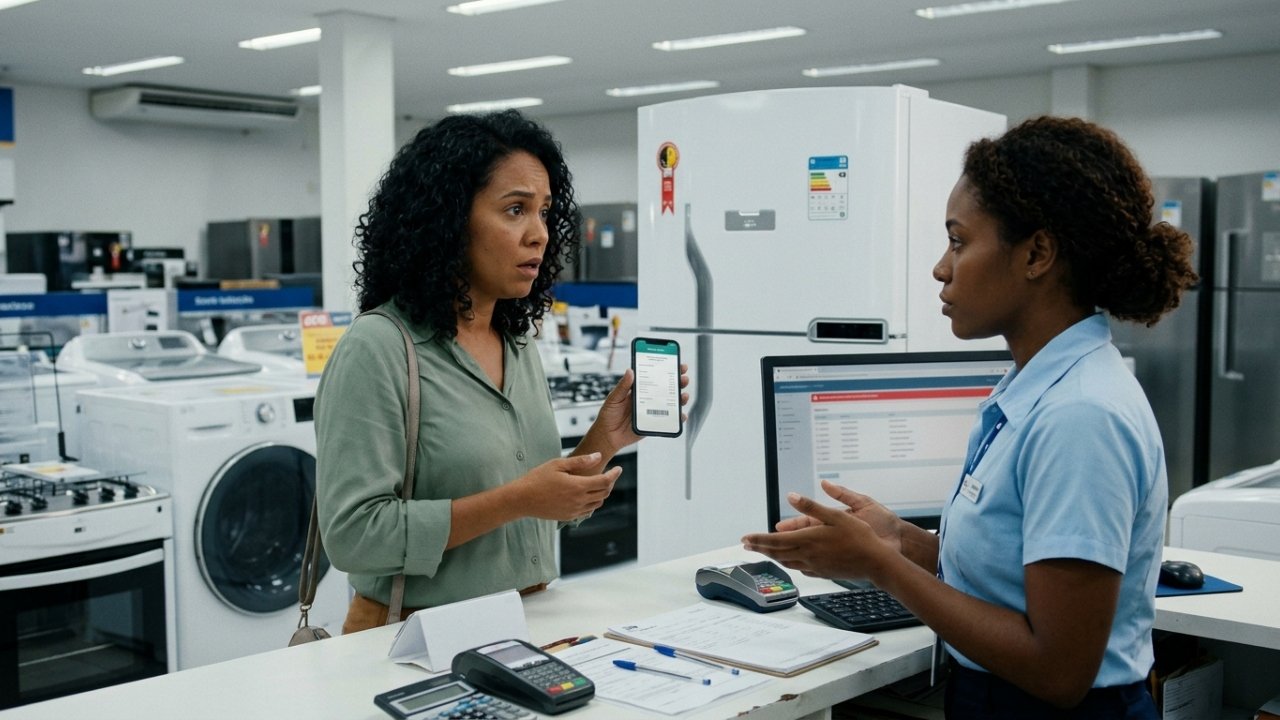
No caso fictício, Marta quitou o acordo, mas permaneceu com o nome negativado por 18 dias e teve o crediário recusado. O banco responsabilizou o sistema pela demora. Com o comprovante de quitação e a confirmação escrita da loja, ela procurou a Justiça exigindo retirada imediata do registro e indenização.
Marta pagou o acordo e esperava a baixa do registro
A consumidora havia feito um acordo para quitar a dívida com o banco. Depois do pagamento, guardou o recibo para demonstrar que a obrigação estava encerrada. No entanto, a anotação de inadimplência continuou aparecendo quando seu cadastro foi consultado.
A manutenção do registro negativo ganhou importância quando ela tentou uma compra parcelada. A loja recusou o crediário e informou que a restrição era o motivo. O problema deixou de ser apenas uma atualização atrasada e passou a afetar uma decisão de consumo.
Por que a compra parcelada foi recusada?
A loja forneceu a Marta a confirmação da recusa ligada ao apontamento. Isso permitiu distinguir a restrição questionada de outras razões possíveis para negar crédito. Aprovação de crediário nunca é garantida, mas a justificativa registrada ajudou a explicar o episódio fictício.
O banco afirmou que a demora seria causada pelo sistema. Essa resposta, isoladamente, não comprova que o prazo legal tenha sido cumprido. Era preciso comparar a data em que o valor foi efetivamente recebido com a data em que a informação saiu do cadastro.
Que documentos ajudaram a contestar a negativação?
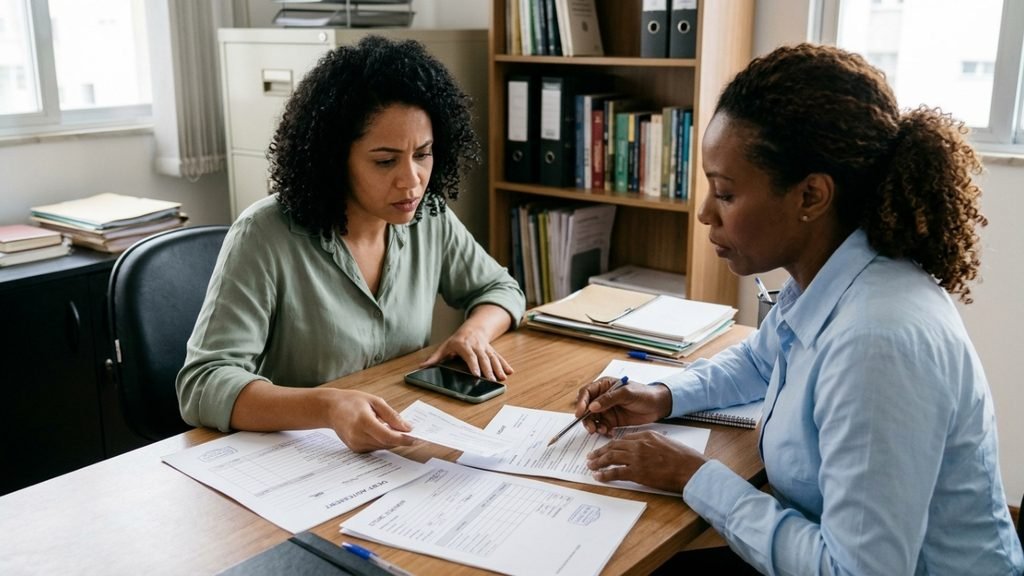
A virada ocorreu quando Marta reuniu os recibos do acordo pago, o histórico do atendimento e a resposta da loja. As provas mostraram o pagamento e a consequência prática da restrição. A documentação permitiu discutir fatos verificáveis, sem depender apenas de relatos verbais.
- Acordo: documento que indique o valor e as condições acertadas com o credor.
- Pagamento: comprovante com data e identificação da operação realizada.
- Compensação: confirmação do recebimento integral, quando disponível.
- Cadastro: consulta que mostre a restrição e a data de sua permanência.
- Loja: resposta documentada sobre o motivo da recusa do crediário.
Guardar a sequência dos acontecimentos ajuda a verificar se o débito foi quitado integralmente. Uma ordem de pagamento ainda não compensada pode exigir apuração. Também é importante conferir se a anotação contestada corresponde à mesma dívida, e não a outro débito.
A recusa do crediário tornou o atraso mais concreto
No exemplo, os 18 dias de negativação passaram a integrar a discussão judicial. O intervalo deve ser confrontado com os dias úteis previstos na regra, pois dezoito dias corridos não equivalem automaticamente a dezoito dias úteis. O momento da quitação efetiva também importa.
A perda daquela compra parcelada foi uma consequência apontada por Marta e sustentada pela confirmação da loja. Ainda assim, a existência de dano indenizável não deve ser presumida em qualquer caso. Outros registros legítimos e as circunstâncias podem mudar a análise.
LeiaTambém
Qual prazo o STJ estabelece após a quitação?
A Súmula 548 do STJ determina que cabe ao credor providenciar a exclusão da anotação em cinco dias úteis, após o pagamento integral e efetivo. A contagem começa no primeiro dia útil seguinte à disponibilidade completa do dinheiro, conforme o precedente.
A consulta ao cadastro influencia a oferta de crédito, mas não cria obrigação de a loja aprovar qualquer pedido. A Súmula 385 do STJ também exige atenção à existência de outra inscrição legítima ao avaliar indenização por dano moral.
A sentença fictícia determina a retirada e a indenização
Na decisão criada para essa situação, a Justiça considera o pagamento comprovado, a demora de 18 dias e a documentação da loja. A sentença manda retirar o registro e concede indenização. Esse desfecho pertence apenas ao caso fictício e não descreve um processo real.
Fora da ficção, a conclusão depende das datas efetivas, da origem da anotação e dos documentos disponíveis. O dever de corrigir um registro após a quitação é diferente de prometer indenização em toda situação. Marta encerra o conflito narrado com uma decisão favorável, sem valor indenizatório inventado.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.