
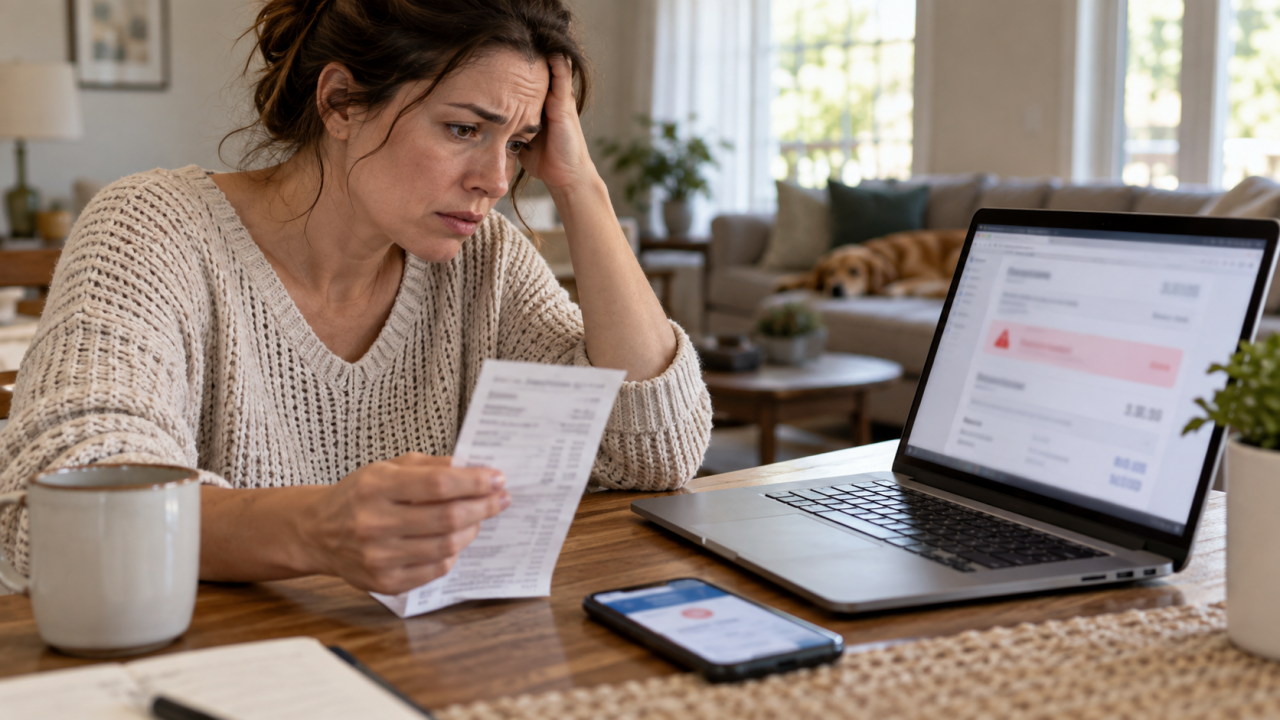

No relato fictício, uma mulher pagou um imposto pelo aplicativo, salvou o comprovante e seguiu a rotina. Meses depois, descobriu que a operação havia sido estornada e o débito seguia aberto com juros. O caso mostra por que recibo, extrato bancário e situação fiscal precisam ser conferidos em conjunto.
Por que um comprovante pode existir mesmo com o débito ainda aberto?
O comprovante mostra que uma ordem de pagamento foi registrada, mas a situação final depende de processamento, débito efetivo e reconhecimento pelo órgão arrecadador. Se houve estorno, o dinheiro pode ter retornado à conta depois da emissão inicial do recibo.
Por isso, o primeiro passo é comparar comprovante e extrato. Em uma relação bancária, o direito do consumidor também entra no contexto. Data, débito e eventual crédito posterior ajudam a identificar se a operação foi concluída ou revertida.
Por que o imposto pode continuar acumulando juros?
O Código Tributário Nacional prevê o pagamento como forma de extinguir o crédito tributário. Também estabelece que crédito não integralmente pago no vencimento pode receber juros de mora, conforme a legislação aplicável ao tributo.
Isso torna importante verificar se o pagamento foi reconhecido, e não apenas se o comprovante existe. Como o imposto do relato não foi especificado, multa, juros, canais de correção e possibilidades de revisão dependem do ente e da regra concreta daquele débito.
O que a mulher deve reunir antes de falar com o banco e o órgão?
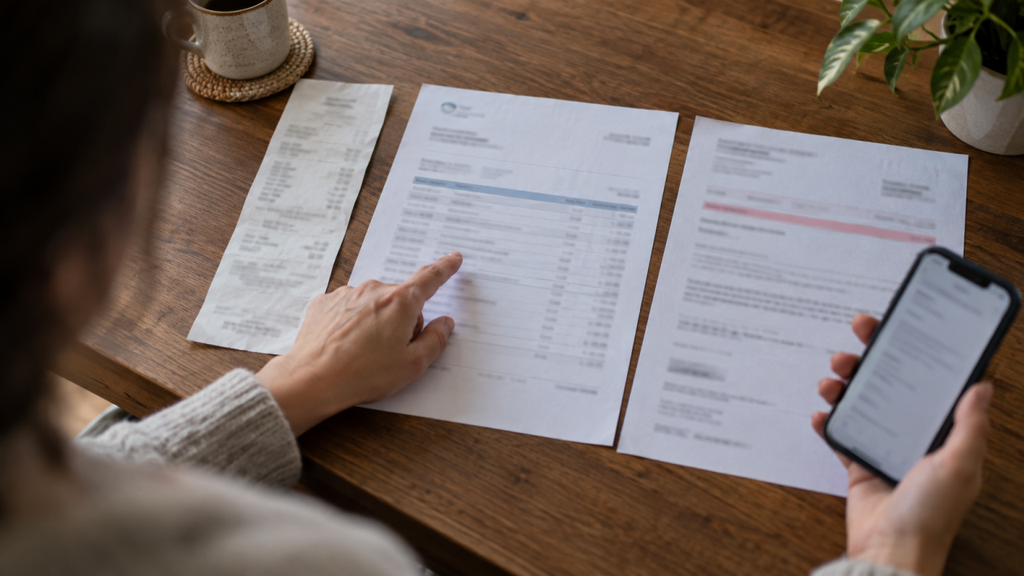
É útil separar comprovante original, extrato completo e aviso de cobrança. O extrato precisa mostrar não só a saída inicial, mas também qualquer estorno posterior, porque essa sequência ajuda a localizar quando o dinheiro deixou de seguir o caminho esperado.
Também deve ser consultada a situação do tributo no canal oficial do órgão responsável. Quando se trata de arrecadação federal, por exemplo, existem ferramentas próprias para consultar pagamentos e validar comprovantes de arrecadação.
A seguir listamos quatro documentos essenciais que ajudam a reconstruir o pagamento e o estorno:
- Comprovante: guarde o recibo emitido no momento da operação.
- Extrato: localize o débito e qualquer crédito de estorno posterior.
- Guia: preserve código, vencimento, valor e identificação do tributo.
- Cobrança: salve a tela ou documento que mostra juros e saldo aberto.
Como separar a regularização do imposto da reclamação contra o banco?
Uma coisa é impedir que o débito tributário continue crescendo; outra é apurar por que o pagamento foi estornado. Dependendo da situação, pode ser necessário regularizar o tributo pelo canal oficial enquanto a falha bancária é discutida separadamente.
O Banco Central orienta primeiro procurar atendimento e ouvidoria da instituição. Ele recebe reclamações contra entidades supervisionadas, mas não resolve individualmente o conflito, o que torna os protocolos do banco especialmente importantes.
LeiaTambém

A seguir listamos três frentes do problema que precisam ser verificadas sem misturar responsabilidades:
| Frente | O que conferir | Documento |
|---|---|---|
| Banco | Débito e estorno | Extrato |
| Tributo | Saldo e juros | Consulta oficial |
| Reclamação | Resposta da instituição | Protocolo |
Como evitar descobrir um estorno somente meses depois?
Depois de pagar um tributo, vale conferir o extrato nos dias seguintes e, quando disponível, a baixa no sistema oficial. Essa checagem simples não substitui o comprovante, mas acrescenta uma segunda confirmação de que o valor permaneceu debitado e foi reconhecido.
O recibo continua importante, porém não deve ficar sozinho. No caso narrado, acompanhar a baixa do pagamento teria revelado a divergência mais cedo e permitido questionar o estorno antes que meses de juros transformassem uma operação aparentemente concluída em um problema maior.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.