
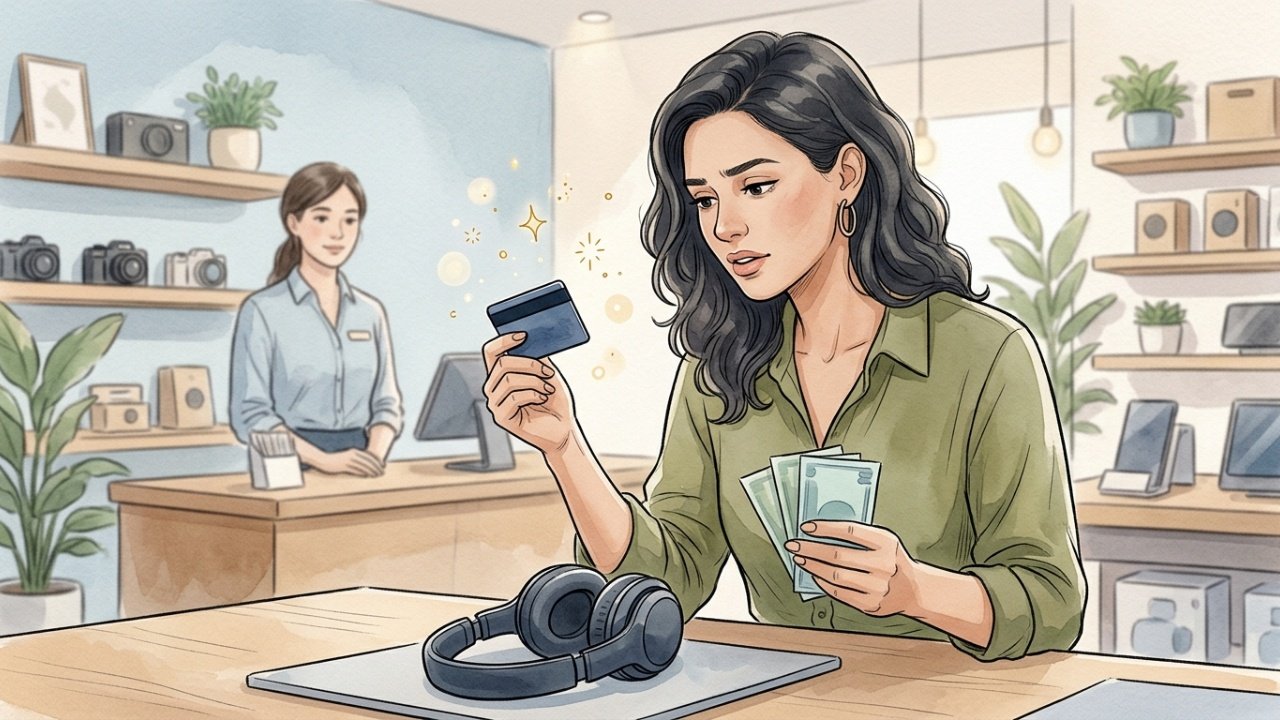
Pagar com cartão de crédito pode mudar a maneira como uma compra desperta interesse. Num experimento do MIT, oportunidades de pagar com cartão foram associadas a maior ativação cerebral ligada à recompensa do que situações com dinheiro. Isso não significa gasto excessivo inevitável nem efeito exclusivo do parcelamento.
Como o estudo comparou compras com cartão e dinheiro?
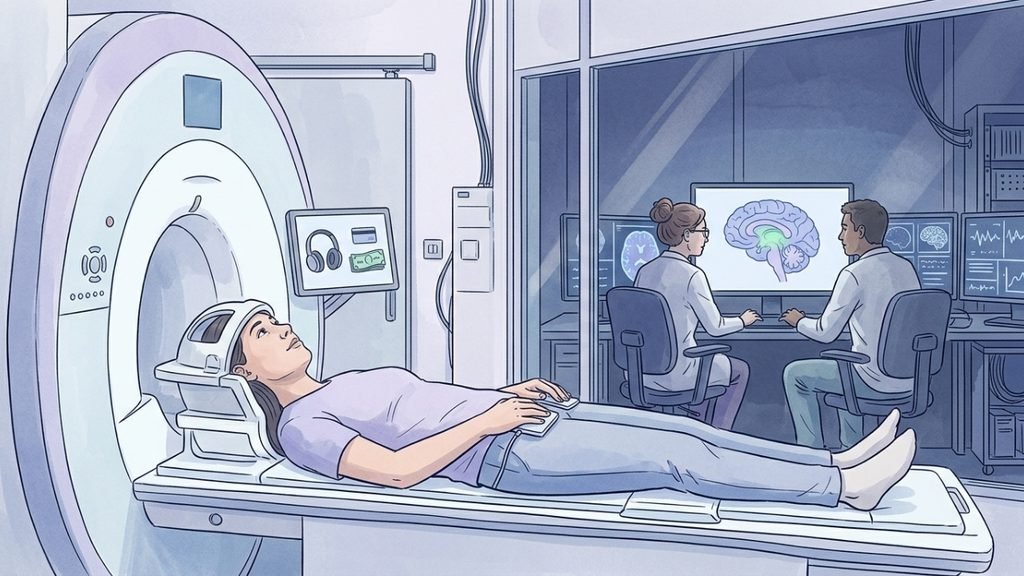
Pesquisadores do MIT e da Universidade de Utah observaram decisões reais de compra num experimento de laboratório. Participantes podiam adquirir produtos de seu interesse usando seu próprio cartão ou dinheiro. Enquanto avaliavam as ofertas, uma máquina registrava a atividade cerebral por ressonância magnética funcional.
O experimento reuniu 28 participantes, com dados de 27 usados na análise após a exclusão de um exame com movimento excessivo. Esse grupo pequeno permite observar diferenças naquela tarefa, mas não representa todos os consumidores. Compras cotidianas envolvem outras condições, como orçamento familiar, necessidades e limites disponíveis.
O cartão ativou redes ligadas à recompensa
O estudo identificou maior ativação no estriado, região ligada aos processos de recompensa, quando aparecia a possibilidade de pagar com cartão. O resultado foi publicado em 2021 no periódico Scientific Reports. O sinal surgiu com a apresentação do meio de pagamento, não apenas depois de escolher o produto.
A MIT Sloan School of Management explica que os pesquisadores compararam duas hipóteses: pagar com cartão poderia reduzir o incômodo do gasto ou aumentar o impulso de comprar. Os dados deram mais apoio à segunda explicação. Isso não torna toda compra com cartão impulsiva ou prejudicial.
Que hábitos ajudam a manter o gasto dentro do planejado?
O resultado sugere observar como a forma de pagamento entra na decisão. Uma pessoa pode achar um produto atraente antes mesmo de avaliar se cabe no orçamento. Fazer essa conferência não exige abandonar o cartão. Significa separar o desejo imediato das condições reais de pagamento.
- Necessidade: o produto resolve algo importante agora ou pode esperar?
- Preço total: quanto a compra custará, inclusive juros e cobranças adicionais?
- Orçamento: o pagamento cabe nas despesas já previstas para o mês?
Convém conferir o preço antes de escolher como pagar, sobretudo em compras maiores. Promoções e benefícios do cartão também merecem comparação com o custo total. Essas perguntas são medidas práticas de organização, não técnicas avaliadas diretamente naquele exame de cérebro. O estudo não testou uma regra para todos os consumidores.
O experimento não dependeu apenas do parcelamento
A pesquisa analisou sinais ligados à oportunidade de usar cartão de crédito, e não comparou isoladamente parcelas longas e pagamentos à vista. O estudo original, Neural mechanisms of credit card spending, relata atividade no estriado associada à apresentação do cartão, mesmo sem relação direta com o preço dos produtos.
Isso também não prova que o cérebro fica dependente do cartão. Atividade em áreas de recompensa aparece em experiências muito diferentes e não equivale, por si só, a vício. Os autores apresentaram um mecanismo possível para estimular compras, sujeito a investigação adicional com outros públicos e situações reais.
LeiaTambém
O que ainda falta saber sobre o efeito do cartão?
A pesquisa encontrou diferenças no momento da compra, mas não acompanhou os participantes por meses para medir endividamento ou mudanças nos hábitos. Também não comparou todas as tecnologias atuais de pagamento. Um resultado observado no laboratório pode orientar perguntas futuras sem prever o comportamento de cada consumidor.
Para comprar com mais segurança, vale distinguir o limite disponível no cartão do dinheiro realmente livre no orçamento. Ter crédito não prova capacidade de pagar a fatura. Essa precaução é uma aplicação prática, diferente do resultado cerebral medido. O método de pagamento deve acompanhar uma decisão já avaliada.
A decisão ainda depende de preço, prazo e necessidade
O cartão de crédito é uma forma de pagamento com regras próprias, incluindo fatura e possíveis encargos. Usá-lo não significa automaticamente gastar acima da renda. Para comparar ofertas, vale observar o valor que será pago e as condições antes de aceitar a compra.
O principal cuidado é perceber que o meio de pagamento pode participar do desejo, sem determinar sozinho a decisão. Há necessidades, preferências e limites diferentes. Quando o consumidor olha o preço total e suas contas, fica mais fácil separar uma vontade do momento de uma compra que faz sentido.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.