
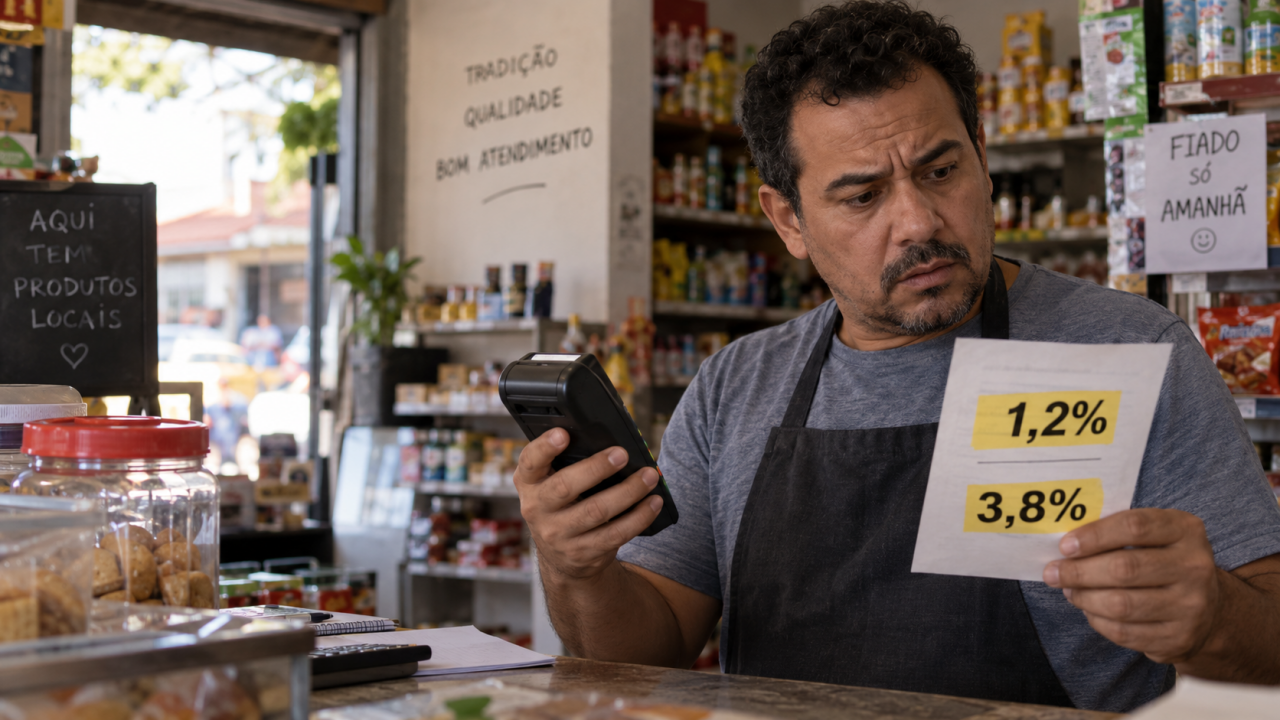

Esta é uma situação fictícia baseada no mercado de maquininhas no Brasil. Um comerciante contrata plano com taxa de 1,2%, mas após 4 meses percebe descontos de 3,8%. O contrato revela antecipação automática de recebíveis, serviço que eleva o custo quando o dinheiro chega antecipadamente à conta empresarial.
Como uma taxa de 1,2% pode terminar em desconto de 3,8%?
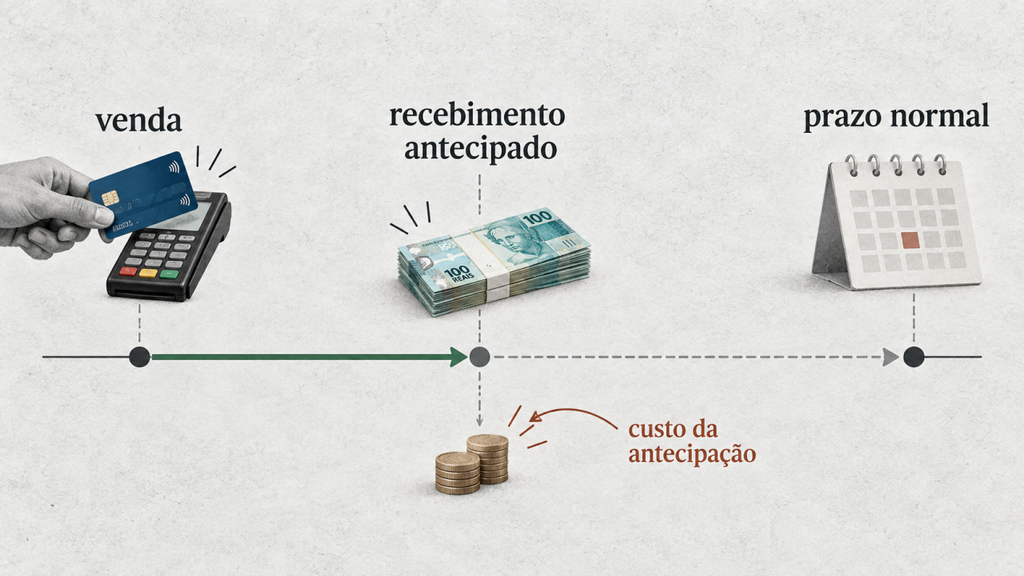
Uma operação com cartão de crédito pode gerar mais de um custo para o estabelecimento. No caso, 1,2% aparece como taxa da transação, enquanto a antecipação automática acrescenta custo porque o dinheiro chega antes do prazo normal.
O extrato mostra o resultado líquido, mas não explica sozinho a diferença. É necessário separar taxa da venda, antecipação e prazo de recebimento. Se os 3,8% resultaram da soma de custos, importa saber como a opção adicional foi apresentada e aceita.
Como o Banco Central descreve a antecipação de recebíveis?
O Banco Central explica que a antecipação permite ao lojista receber antes. Ela pode ser pré-contratada, quando o contrato prevê antecipação das transações, ou feita depois, a pedido do estabelecimento.
LeiaTambém


Essa operação tem custo próprio. Assim, a maquininha pode ter taxa de transação e custo de antecipação ao mesmo tempo. A dúvida central é se o comerciante sabia que o plano escolhido antecipava automaticamente os recebíveis.
O CDC se aplica automaticamente ao contrato da maquininha?
O Superior Tribunal de Justiça decidiu em 2025 que relações dentro do arranjo de pagamentos podem ter natureza empresarial quando o serviço fomenta a atividade comercial. Isso impede aplicar o CDC automaticamente a todo contrato de lojista.
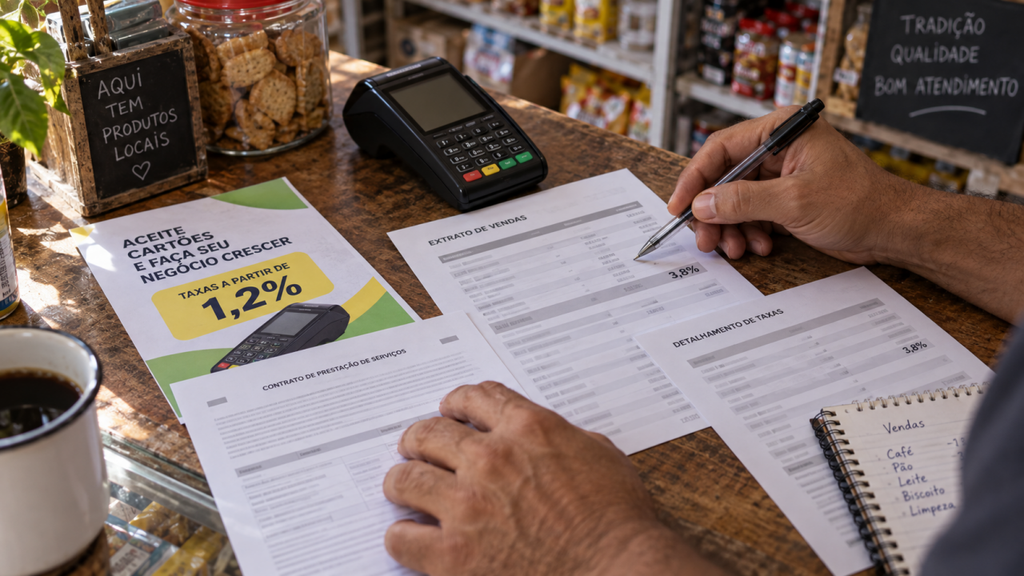
Mesmo fora do CDC, oferta, tela de adesão, contrato e extratos continuam importantes. Esses documentos mostram se houve concordância clara com a antecipação e seu custo ou se a contratação destacou apenas a taxa de 1,2%.
A seguir listamos quatro documentos decisivos que ajudam a separar a taxa da venda do custo cobrado pela antecipação dos recebíveis:
- Oferta: mostra qual percentual foi destacado antes da adesão.
- Contrato: revela se a antecipação estava ativada desde o início.
- Extratos: detalham taxas descontadas em cada liquidação.
- Prazos: mostram se o dinheiro chegou antes do calendário normal.
Uma cláusula no contrato encerra a discussão sobre os 3,8%?
Não por si só. A cláusula é relevante, mas também interessa como a opção foi apresentada e acionada. Em contratos digitais, caixa marcada, fluxo de adesão e tabela de custos podem demonstrar se a antecipação foi realmente escolhida.
Também é preciso comparar publicidade e contrato. Se 1,2% dependia de determinado prazo de recebimento, a diferença pode ser explicada. Se o anúncio sugeria custo total de 1,2%, a análise da contratação fica mais delicada.
A seguir listamos quatro números do extrato que ajudam a reconstruir como uma taxa anunciada de 1,2% terminou em desconto efetivo de 3,8%:
| Item | Onde aparece | O que esclarece |
|---|---|---|
| Taxa da venda | Plano contratado | Percentual base |
| Antecipação | Contrato ou extrato | Custo adicional |
| Prazo normal | Tabela comercial | Quando receberia |
| Prazo efetivo | Extrato bancário | Quando recebeu |
O que conferir antes de aceitar uma taxa promocional de maquininha?
A taxa mais visível pode não representar o custo total. Vale conferir prazo de recebimento, parcelamento e antecipação antes de ativar o serviço.
Quando surgir divergência, comparar oferta, contrato e extrato ajuda a mostrar se os 3,8% vieram de opção contratada ou de cobrança não compreendida. Para o comerciante, quando o dinheiro chega importa tanto quanto a taxa anunciada.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.