
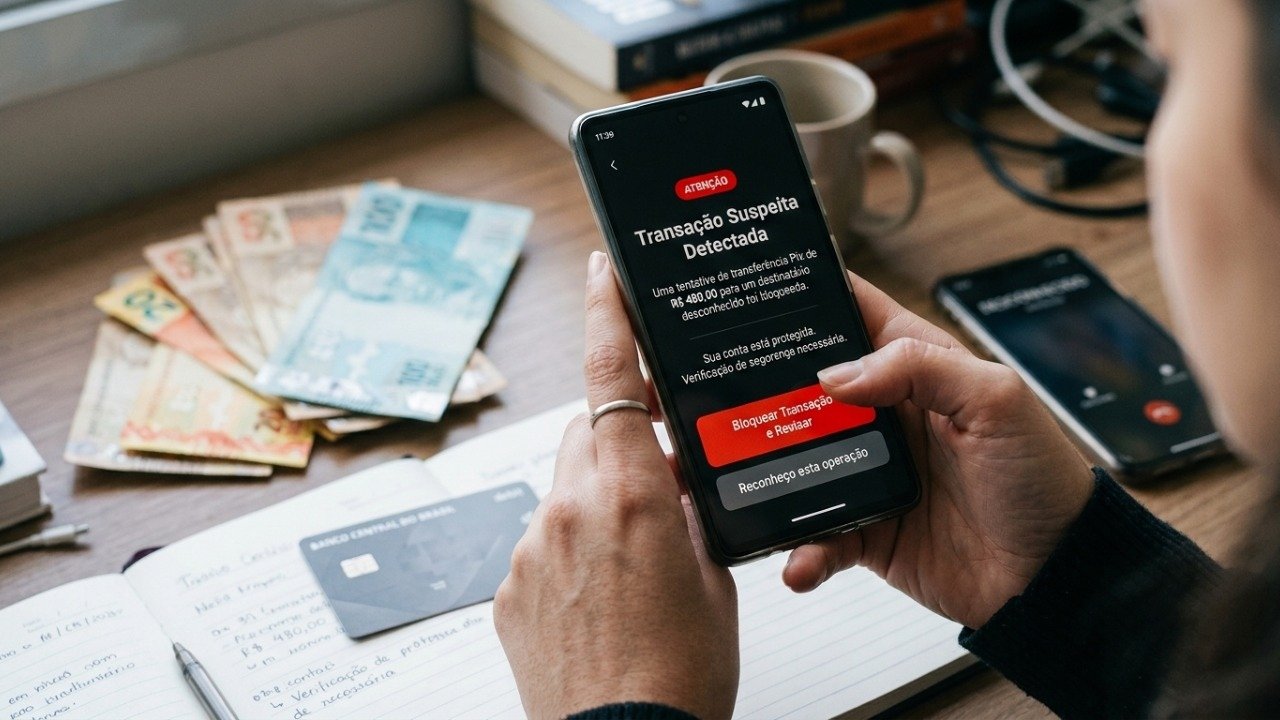
A proteção ao consumidor no ambiente digital avançou significativamente neste ano. No Brasil, o entendimento da Justiça é claro: as instituições financeiras respondem objetivamente por prejuízos causados por fraudes eletrônicas, conforme o entendimento firmado pelo Superior Tribunal de Justiça. Esse dever de zelo baseia-se na responsabilidade por falhas na prestação de serviços e na proteção contra riscos inerentes à atividade bancária.
O que estabelece a Súmula 479 do STJ?
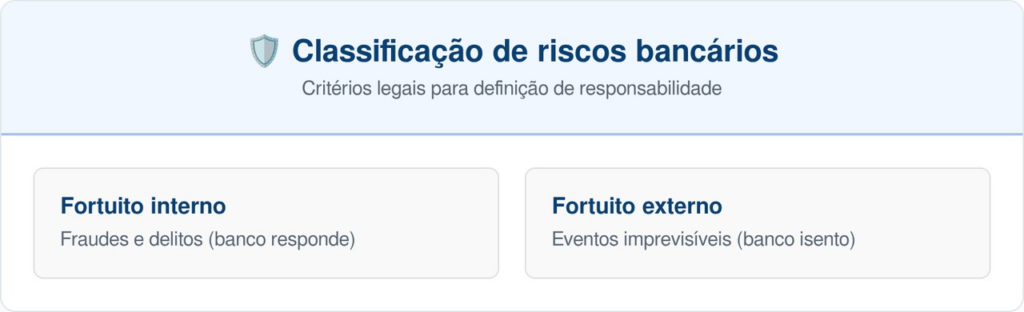
O pilar fundamental dessa proteção é a Súmula 479 do STJ, que trata do fortuito interno nas operações bancárias. O entendimento reafirma que ataques cibernéticos ou delitos cometidos por terceiros não podem ser considerados eventos imprevisíveis para as instituições, mas sim riscos previsíveis que compõem a operação financeira cotidiana.
Veja como o sistema brasileiro classifica esses riscos para garantir a proteção do cliente:
Como o Código de Defesa do Consumidor protege a vítima?
A aplicação do Código de Defesa do Consumidor é o segundo grande amparo para o correntista. O art. 14 da lei define que a responsabilidade do fornecedor de serviços é objetiva, ou seja, independe da prova de culpa por parte da instituição financeira para que haja a obrigação de reparação.
As situações que excluem a responsabilidade bancária são restritas a casos muito específicos:
LeiaTambém
- A inexistência real de qualquer falha na segurança do sistema.
- A culpa exclusiva da vítima ao realizar transações sem qualquer indução.
- A ação de terceiros que não possua relação direta com falhas bancárias.
Por que golpes de engenharia social não transferem a culpa ao cliente?
Muitos golpes utilizam a manipulação psicológica, como a falsa central de atendimento ou acesso remoto, para induzir o correntista ao erro. Nessas situações, o entendimento dos magistrados em 2026 segue a lógica de que o consumidor age sob ilusão induzida, o que afasta a tese de culpa exclusiva da vítima prevista no ordenamento jurídico.
O sistema bancário possui tecnologia capaz de monitorar padrões de comportamento atípicos em tempo real. A falta de bloqueio preventivo diante de operações sucessivas e incompatíveis com o perfil do usuário é frequentemente interpretada pela Justiça como defeito na prestação do serviço.
Leia também: Novo jeito de usar FGTS em 2026 permite quitar dívidas com descontos de até 90%
O que o Banco Central do Brasil exige das instituições?
As recentes normas do Banco Central do Brasil impuseram obrigações rigorosas para reduzir fraudes no Pix. A Resolução BCB nº 507/2025 estabeleceu exigências de monitoramento constante, como a marcação de transações suspeitas e o bloqueio preventivo para impedir que recursos sejam drenados da conta da vítima sem a devida checagem.
Quando o banco pode não ser responsabilizado?
A Justiça não é absoluta e analisa o nexo causal em cada caso concreto. Decisões recentes do STJ, em março de 2026, apontaram que, quando o consumidor realiza uma transferência Pix por vontade própria para um terceiro, sem qualquer interferência de sistemas bancários ou indução por falsos prepostos, o dever de indenizar do banco pode ser afastado.
Dessa forma, o suporte jurídico ao consumidor está garantido sempre que houver falha na tecnologia de segurança ou manipulação psicológica criminosa. Contudo, a atenção aos canais oficiais e o uso consciente das ferramentas de pagamento continuam sendo as medidas mais eficazes de proteção individual contra os riscos da era digital.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.