
Dois consumidores com seguro veicular tiveram indenizações negadas após sinistro porque a seguradora alegou um limite de 75% para perda total. No Distrito Federal, a Justiça manteve o ressarcimento ao concluir que essa restrição não havia sido apresentada com clareza na contratação inicial e na apólice.
Como os dois consumidores descobriram a restrição do seguro?
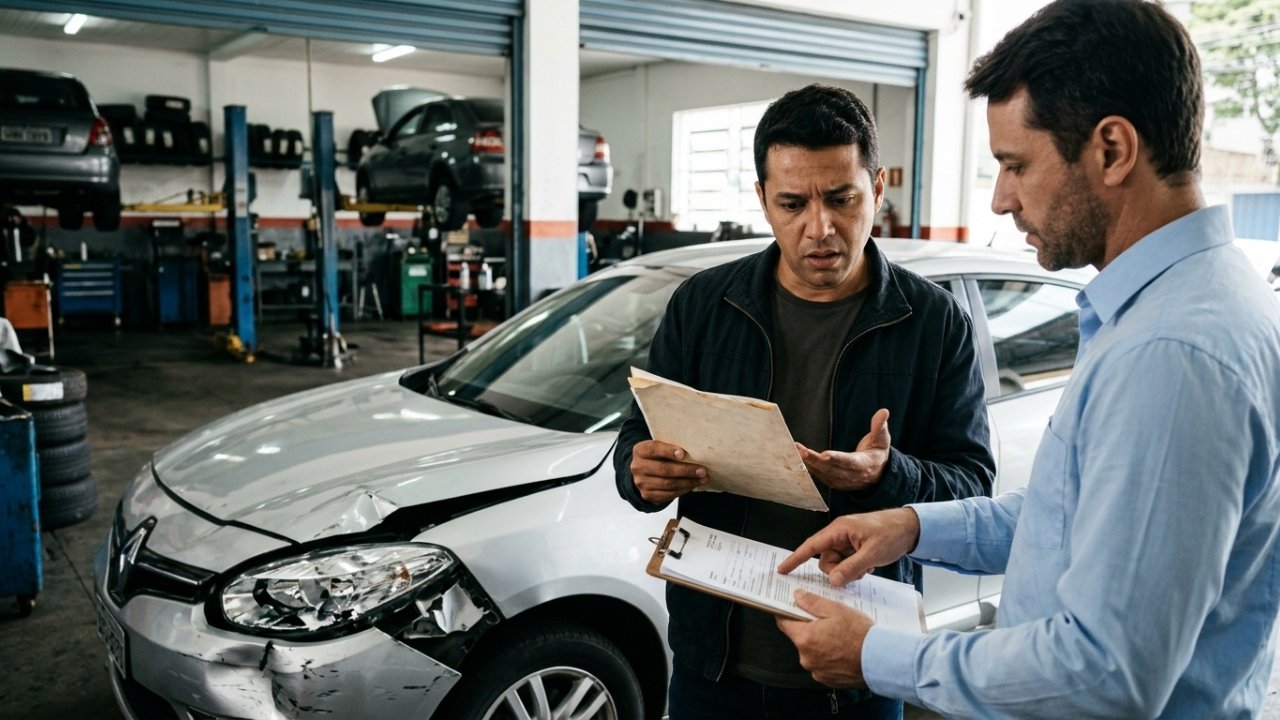
Os autores haviam contratado um seguro para veículo e buscaram cobertura depois de um sinistro. A empresa recusou o pedido e afirmou que só pagaria quando os danos atingissem pelo menos 75% do valor do automóvel, condição que, segundo sua versão, não estava presente.
O relato publicado pelo Tribunal de Justiça do Distrito Federal e dos Territórios identifica a empresa como Suhai Seguradora S.A. e informa que os dois consumidores recorreram à Justiça. O conflito passou a ser a clareza da restrição, além dos prejuízos materiais resultantes da negativa.
A cláusula limitativa virou o centro da discussão
A seguradora sustentou que o critério de perda total constava do contrato e que a extensão dos danos não alcançava o percentual exigido. A primeira instância, porém, determinou ressarcimento aos autores, e a empresa apresentou recurso para tentar reverter essa condenação.
Ao examinar a apólice, a 1ª Turma Recursal concluiu que a limitação não aparecia de forma ostensiva e inequívoca. Também não encontrou prova de que os contratantes tivessem conhecimento efetivo da condição no momento de comprar a proteção.
O que mudou após o recurso da seguradora?
Os julgadores rejeitaram a ideia de que bastaria indicar a regra nas condições gerais ou no manual entregue ao segurado. A empresa precisaria demonstrar que explicou adequadamente a limitação. A Turma observou ainda que a responsabilidade pela informação não podia ser transferida somente ao corretor.
LeiaTambém
- Restrição: o percentual de 75% havia sido usado para negar a cobertura.
- Comunicação: a seguradora não demonstrou informação clara sobre esse limite.
- Ressarcimento: a sentença de pagamento dos prejuízos foi preservada.
Essa conclusão não significa que qualquer seguro deva pagar perda total sem critérios. A Superintendência de Seguros Privados explica que os percentuais variam entre contratos e precisam estar claros. Aqui, a falha reconhecida foi informativa, dentro das condições examinadas neste processo.
O trabalho com aplicativo agravou os prejuízos
O tribunal registrou que um dos autores trabalhava como motorista de aplicativo. A demora na autorização de reparos o deixou sem usar o automóvel como fonte de renda. Esse efeito foi mencionado pelos julgadores ao manterem o ressarcimento, sem atribuir a ambos a mesma atividade profissional.
Em contratos dessa natureza, a apólice de seguro indica coberturas e limitações. A explicação geral sobre seguros e contratos ajuda a distinguir risco coberto e exclusão. Ainda assim, a decisão concreta depende da documentação entregue e dos fatos comprovados por cada pessoa.
As informações da apólice fazem diferença
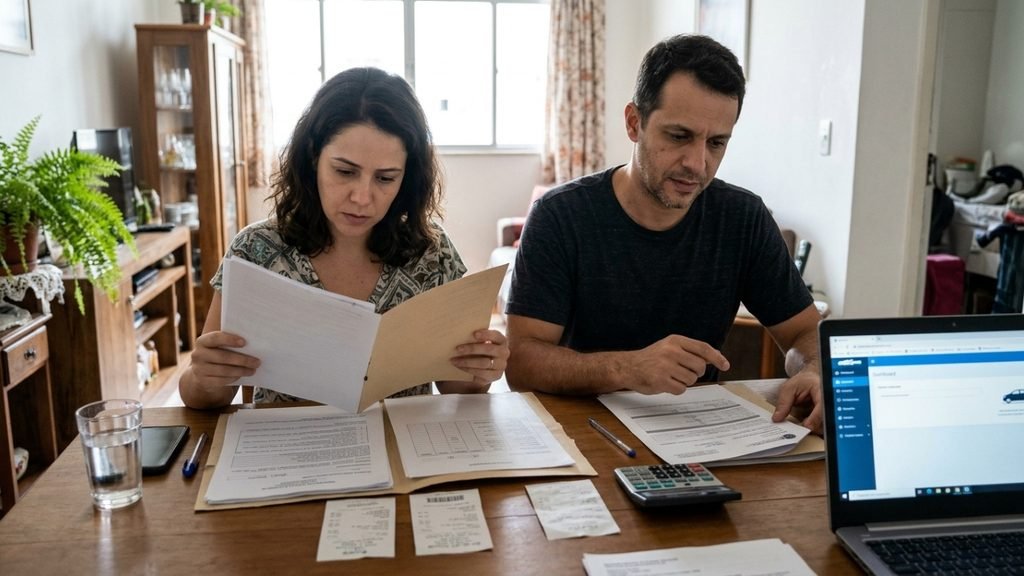
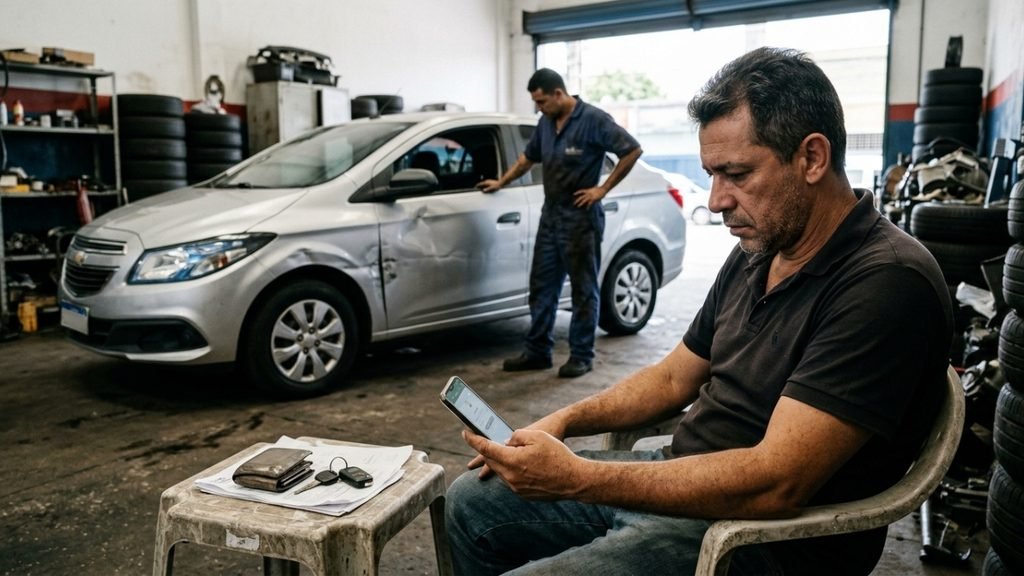
A discussão surgiu depois do sinistro, quando o limite percentual já afetava diretamente a possibilidade de receber indenização. A situação reforça a importância de guardar proposta, apólice, condições entregues, protocolos e mensagens. Esses registros permitem verificar o que foi informado antes da contratação.
Também é importante não confundir indenização integral do veículo com pagamento automático por qualquer colisão. As condições de cobertura podem ser diferentes. O ponto observado pelo tribunal foi a necessidade de informação compreensível sobre uma restrição relevante que interferia no direito pretendido.
Quanto cada autor conseguiu na decisão?
A Turma Recursal manteve, por votação unânime, o pagamento de R$ 9.231,37 à primeira autora e R$ 3.960,00 ao segundo autor. Esses são os valores informados pelo tribunal para os prejuízos materiais reconhecidos, e não um valor fixo aplicável a outros contratos.
O desfecho divulgado em 1º de setembro de 2026 preservou a sentença contra a seguradora. A importância do caso está na prova de que o consumidor foi informado sobre a restrição: um percentual possível na apólice não dispensa clareza na contratação nem afasta a análise individual dos danos.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.