
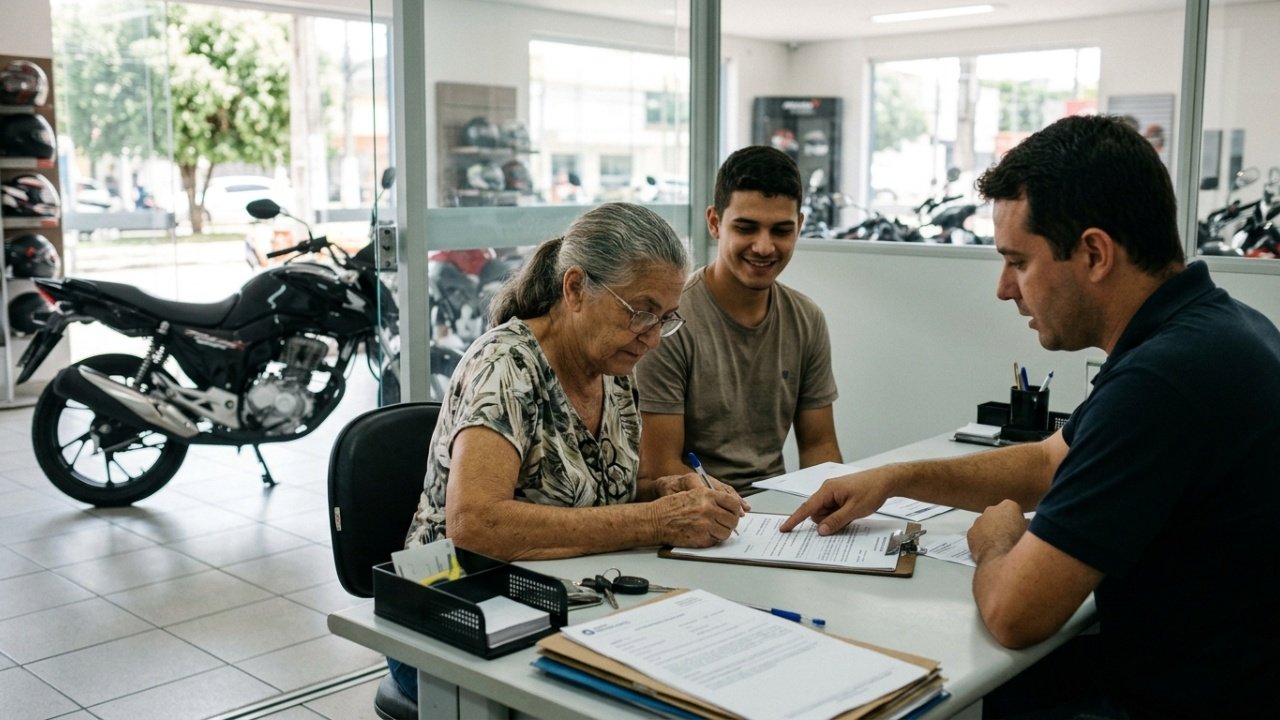
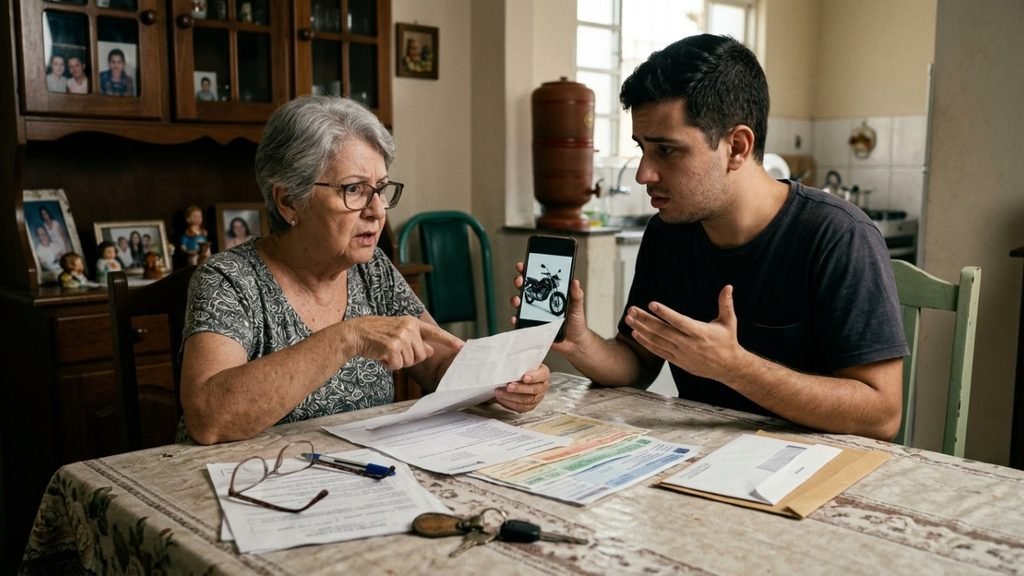
Em um relato fictício, uma aposentada financia uma moto de R$ 24 mil para o neto. Ele negocia o veículo e apresenta mensagens prometendo que o comprador assumiria as prestações. Quando os depósitos cessam, porém, a cobrança chega à avó, integralmente responsável pelo financiamento registrado no banco.
O favor ao neto começou com o financiamento de moto
A avó aceitou assinar o contrato de financiamento porque queria ajudar o neto a conseguir transporte. O veículo seria usado por ele, mas os documentos do banco ficaram vinculados à aposentada. Essa diferença entre quem usa a moto e quem deve pagar já era importante desde o início.
Durante algum tempo, as parcelas foram tratadas como uma responsabilidade do neto dentro da família. A aposentada acompanhava a situação pelo que ele contava. Entretanto, uma promessa familiar não muda automaticamente as obrigações que constam de um contrato firmado com a instituição financeira.
LeiaTambém
Por que as mensagens de venda não bastaram para transferir a dívida?
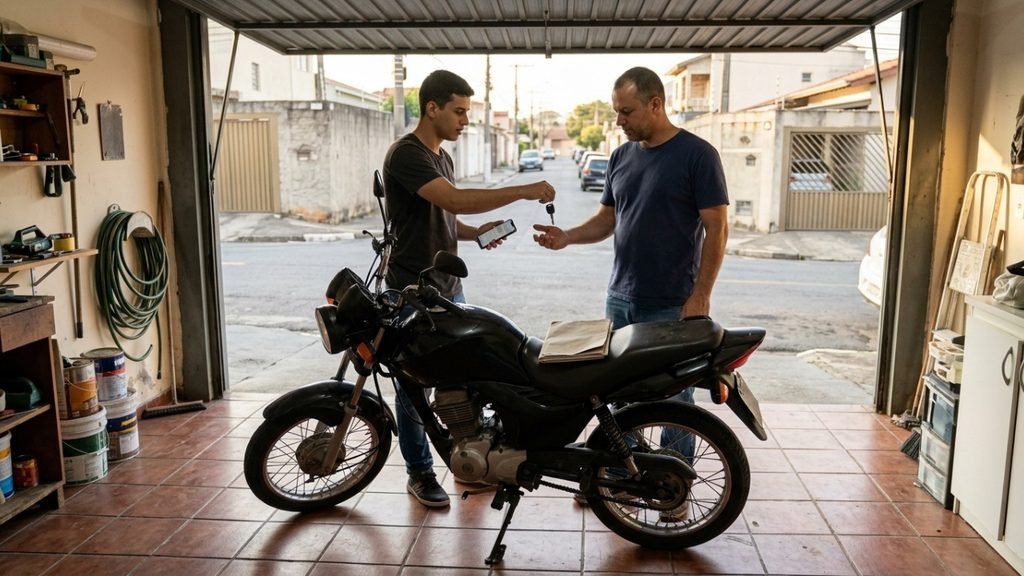
O neto negociou a moto com outra pessoa, que teria concordado em continuar os pagamentos. As mensagens entre vendedor e comprador registravam essa intenção. Ao saber da venda, a aposentada pensou que o problema estava resolvido e que as próximas parcelas seriam pagas pelo novo usuário.
A mudança de dono na conversa não foi acompanhada de uma substituição formal do devedor perante o banco. O nome da avó permaneceu no financiamento, mesmo depois de a moto sair da família. O comprador deixou de pagar, e a cobrança encontrou o contrato original.
A cobrança revelou quem continuava ligado ao banco
Ao receber os avisos, a aposentada pediu ao neto uma explicação. Ele apresentou as mensagens e repetiu que o comprador tinha assumido as prestações. Só então a família percebeu que havia dois acordos diferentes: a venda particular da moto e o financiamento assinado com o credor.
A expressão financiamento ajuda a entender a operação de crédito. A venda por conta própria pode envolver ainda regras de garantia do veículo, que precisam ser conferidas no contrato. A cobrança das parcelas atrasadas não desaparece apenas porque outra pessoa prometeu pagá-las.
Quais documentos podem esclarecer a situação?
No cenário fictício, a aposentada precisa saber quanto está vencido e quais documentos comprovam os compromissos assumidos. O contrato do banco e as conversas sobre a venda contam partes distintas da situação. Também importa verificar se houve pedido formal de transferência e alguma resposta do credor.
- Contrato de crédito: indica quem é o devedor e as condições das prestações.
- Mensagens da venda: mostram o compromisso assumido entre neto e comprador.
- Extrato do débito: registra parcelas vencidas, pagamentos e valores cobrados.
- Resposta do banco: revela se houve autorização expressa para mudar o devedor.
Reunir esses registros permite cobrar explicações do neto e do comprador, sem confundir a promessa particular de pagamento com a liberação bancária. A avó também pode pedir esclarecimentos escritos à instituição financeira e buscar orientação antes de assinar qualquer novo acordo.
A lei exige o consentimento do credor para mudar o devedor
O artigo 299 do Código Civil prevê que um terceiro pode assumir a dívida com consentimento expresso do credor. Em regra, o silêncio do banco não vale como aceitação. Portanto, as mensagens apresentadas pelo neto não bastam para desobrigar quem assinou originalmente.
O Tribunal de Justiça do Distrito Federal já explicou que um acerto entre particulares pode valer para eles sem obrigar o credor a aceitá-lo. O ponto central é a autorização expressa para a transferência, e não apenas a intenção de pagar.
Como a aposentada pode buscar uma solução?
Na situação ilustrativa, a família pode tentar localizar o comprador, exigir o cumprimento do compromisso particular e conversar com o banco sobre as possibilidades contratuais. Se houver risco de aumento do débito, é importante avaliar os vencimentos sem presumir que a instituição seja obrigada a aceitar outra pessoa.
Não há decisão judicial nem quitação confirmada nesse caso fictício. Eventual cobrança contra o neto ou o comprador depende das provas e das condições do negócio. O financiamento em nome de outra pessoa continua sendo um alerta: vender o bem e transferir legalmente a dívida são atos diferentes.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.