
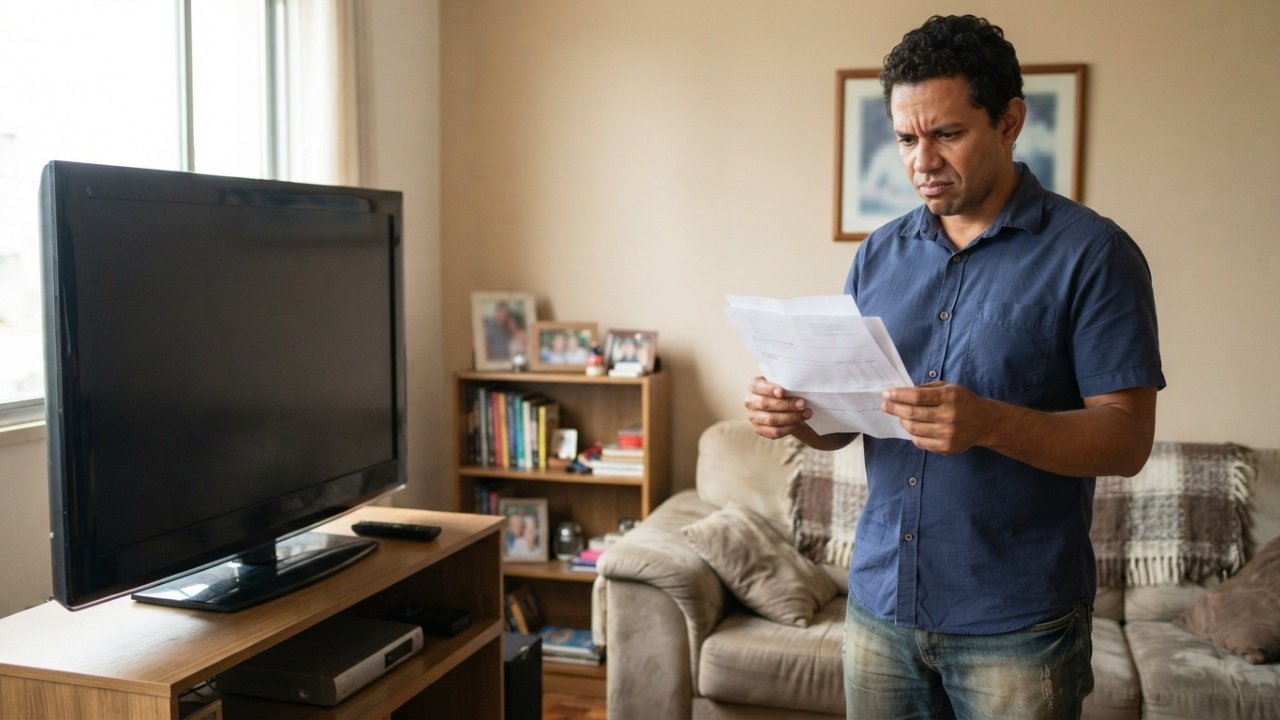

Esta é uma situação fictícia baseada nas regras brasileiras de garantia estendida. Um homem paga por 5 anos adicionais na TV, mas descobre no defeito que o prazo correu junto com a garantia da fábrica. O contrato passa a definir qual modalidade foi vendida e quando a cobertura efetivamente começaria.
Como cinco anos de garantia podem parecer menores no momento do defeito?
No caso, o consumidor acredita ter comprado cinco anos adicionais. A TV quebra depois da garantia original, mas o atendimento informa uma data final anterior ao esperado porque parte do período começou na compra.
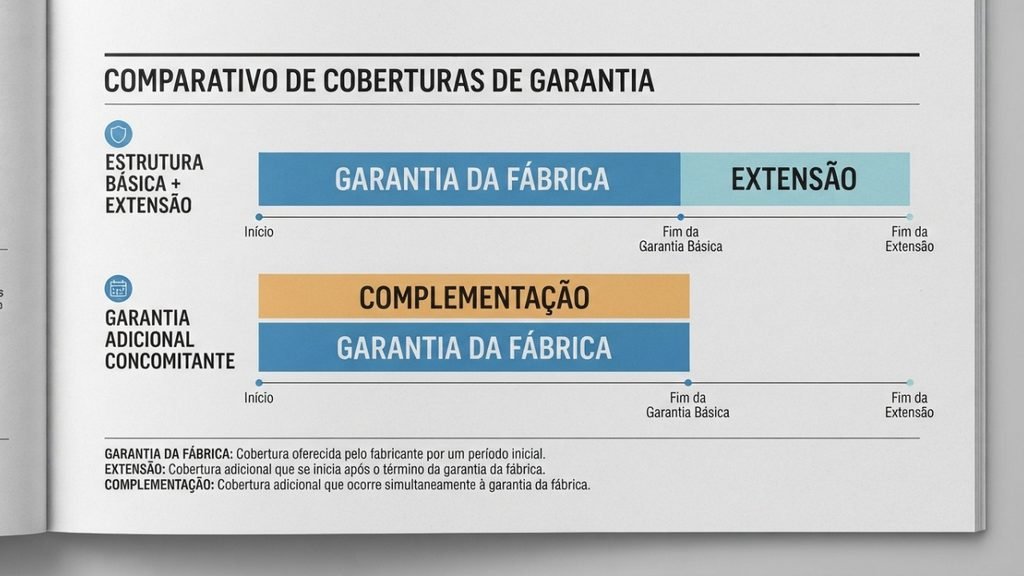
A primeira pergunta é qual modalidade aparece no bilhete. Se houve extensão temporal, o período deveria vir depois da garantia do fornecedor. Se havia complementação com riscos diferentes, a simultaneidade pode ter outra explicação. O nome usado na venda não resolve tudo.
LeiaTambém
Quando a garantia estendida deve começar segundo a regulação?
A Susep explica que a Extensão de Garantia Original, Ampliada ou Reduzida começa após a garantia do fornecedor. Já a Complementação de Garantia pode começar junto, desde que cubra riscos não previstos na garantia original.
Por isso, contar parte dos cinco anos junto com a garantia de fábrica depende do tipo contratado. Se a oferta falava em cinco anos de extensão, bilhete, apólice e publicidade precisam mostrar com clareza como esse prazo foi calculado.
Quais documentos mostram o que realmente foi vendido?
O Procon-SP orienta conferir quando a cobertura começa e qual modalidade foi contratada. Assim, comprovante, bilhete e garantia da fábrica ajudam a comparar promessa, início da vigência e período efetivo de risco.
Também ajudam capturas da oferta, e-mails e protocolos. Se a venda destacou “cinco anos extras”, mas o documento registrou outra estrutura sem explicação suficiente, a diferença entre oferta e contrato passa a ser o ponto mais importante.
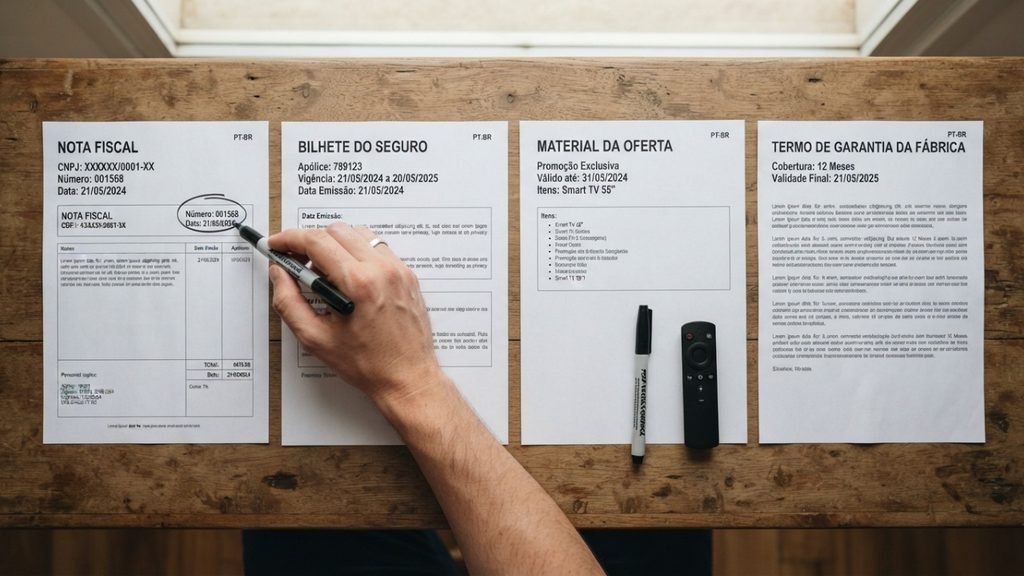
A seguir listamos quatro documentos essenciais que ajudam a reconstruir o prazo anunciado e a cobertura contratada para a televisão:
- Nota fiscal: fixa a data da compra da TV e do seguro.
- Bilhete: identifica modalidade, vigência e seguradora responsável.
- Oferta: mostra como os cinco anos foram apresentados.
- Garantia da fábrica: informa quando termina a cobertura original.
Assinar um contrato com datas diferentes encerra a discussão?
Não necessariamente. A assinatura prova a contratação, mas a clareza da informação continua relevante. É preciso verificar se as datas estavam destacadas, se a modalidade foi explicada e se a publicidade criou expectativa diferente do documento final.
Também convém separar vigência do contrato e cobertura do risco. Na garantia estendida, elas podem começar em momentos distintos. Uma apólice emitida na compra não significa, sozinha, que os anos adicionais já estejam sendo consumidos.
A seguir listamos quatro datas que precisam ser comparadas para saber se os cinco anos correspondem ao que foi oferecido na contratação:
| Data | Documento | O que mostra |
|---|---|---|
| Compra da TV | Nota fiscal | Início da relação |
| Garantia original | Termo do fabricante | Cobertura inicial |
| Vigência do seguro | Bilhete | Existência do contrato |
| Cobertura do risco | Apólice | Período efetivo |
O que conferir antes de pagar por uma garantia de cinco anos?
A pergunta mais útil é simples: esses cinco anos começam quando? Também vale verificar se o produto é extensão ou complementação, quais defeitos entram e qual seguradora aparece no documento.
Quando a TV quebra, depender apenas da memória da venda complica a análise. Guardar oferta, bilhete e garantia do fabricante permite comparar o prazo prometido com a cobertura efetiva e entender se os anos contratados realmente foram adicionais.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.