Como reajustar contrato de prestação de serviço com a reforma tributária: o índice de inflação já não basta
compartilhe
Durante anos, reajustar um contrato de prestação de serviço entre empresas foi uma operação quase burocrática: escolhia-se um índice de inflação, aplicava-se o percentual e o acordo seguia por mais um ano. Quem pergunta hoje como reajustar contrato de prestação de serviço com a reforma tributária encontra um cenário diferente, porque a renovação deste fim de ano define um preço que vai valer sob outra lógica de tributação.
Fique por dentro das notícias que importam para você!
A razão é o calendário. Em 1º de janeiro de 2027, conforme a Lei Complementar 214/2025, PIS e Cofins são extintos e a CBS passa a ser cobrada integralmente. Um contrato renovado em novembro, portanto, praticamente não convive com o sistema atual. E a alíquota de referência que vai incidir sobre ele ainda depende da fixação pelo Senado, até 15 de dezembro. Enquanto isso, o Tribunal de Contas da União homologou o cálculo em 28 de outubro.
A diferença de mecânica pesa. A CBS é calculada por fora, não entra na própria base e gera crédito amplo para quem compra no regime regular. Contratos com preço “com impostos inclusos”, comuns hoje, deixam de indicar com clareza quanto é remuneração do serviço e quanto é tributo. Para prestadoras do Lucro Presumido, que hoje pagam PIS e Cofins cumulativos de 3,65% sem crédito, a passagem para o regime regular traz alíquota maior; com poucos insumos para gerar crédito, a conta líquida tende a subir.
Um reajuste analítico, nesse contexto, começa pela margem. Isso significa recalcular o custo de cada contrato descontando os créditos que a operação gera de fato. Fornecedores do regime regular transferem crédito integral, os do Simples transferem crédito limitado, e a qualidade dos documentos fiscais ganha valor financeiro. Sem essa conta, o percentual aplicado na renovação é uma estimativa sem base.
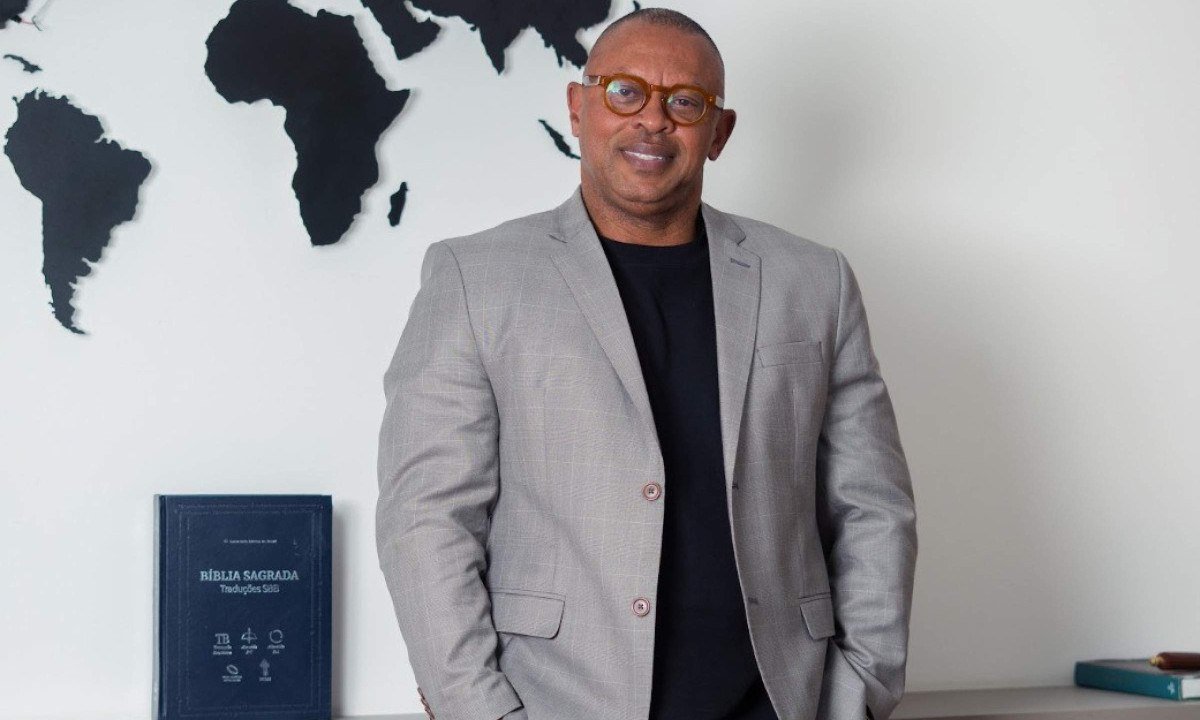
Também importa quem está do outro lado da mesa. “A mesma alíquota produz resultados opostos dependendo da carteira. Por isso a revisão de margem não pode ser um percentual único aplicado a todos os contratos. Ela precisa ser feita cliente a cliente, ou pelo menos perfil a perfil”, afirma Carlos Gago, CEO da Trinity Consultoria Tributária. Clientes no regime regular aproveitam o crédito destacado na nota; consumidores finais e empresas no Simples sem opção pelo regime regular sentem o repasse como aumento.
No texto do contrato, a orientação é expressar o preço separado dos tributos, com CBS e IBS destacados, e incluir uma cláusula de revisão para quando a alíquota de referência for fixada ou mudar. Entre empresas privadas não existe gatilho automático: prevalece o que foi escrito. Contratos longos merecem atenção adicional, porque entre 2029 e 2032 ICMS e ISS caem gradualmente enquanto o IBS sobe, até o modelo pleno de 2033.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia
A Trinity conduz essa simulação como primeira fase do trabalho, em diagnóstico sem custo realizado junto com o contador da empresa, que conhece a operação e o histórico dos números. O exercício faz mais sentido para empresas do Presumido e do Real com contratos recorrentes e carteira B2B relevante. Quem seguirá no Simples, ou trabalha com contratos curtos que podem ser reprecificados a qualquer momento, tem menos a ganhar.