Lucro Presumido vai ter crédito de CBS nas compras? A resposta muda o critério de escolha de fornecedores em 2027
compartilhe
A resposta é sim, e essa talvez seja a consequência da reforma tributária que menos chegou aos departamentos de compras. Hoje, as empresas do Lucro Presumido recolhem PIS e Cofins pelo regime cumulativo, sem direito a crédito sobre o que adquirem. Por isso, a forma como o fornecedor é tributado nunca fez diferença na conta delas.
Fique por dentro das notícias que importam para você!
Esse quadro termina em 1º de janeiro de 2027, quando PIS e Cofins dão lugar à Contribuição sobre Bens e Serviços (CBS), cobrada integralmente a partir dessa data pelo calendário da Lei Complementar 214/2025. Na CBS, Presumido e Real apuram no mesmo regime regular, não cumulativo e de crédito amplo. Praticamente toda aquisição usada na atividade passa a gerar crédito, desde que documentada e com o tributo destacado.
O efeito prático é que duas propostas de preço parecido podem resultar em custos diferentes. Quando o fornecedor é optante do Simples Nacional e continua recolhendo pelo DAS (Documento de Arrecadação Simplificada), o crédito do comprador se limita ao montante da CBS devido dentro do Simples, segundo o artigo 47 da LC 214/2025. Um exemplo hipotético ajuda a dimensionar, com alíquota ilustrativa de 9%. O fornecedor do regime regular cobra R$ 109, com R$ 9 de CBS destacada, e o custo líquido é de R$ 100. O fornecedor do Simples cobra R$ 104, mas o crédito transferido fica em torno de R$ 2, e o custo líquido sobe para R$ 102.
O percentual definitivo ainda depende de duas etapas: a homologação do cálculo da alíquota de referência pelo Tribunal de Contas da União (TCU), com prazo até 30 de outubro, e a fixação por resolução do Senado, até 15 de dezembro. Projeções apontam para algo perto de 9%.
Há ainda um elemento que alivia parte da diferença. Pelas regras do Comitê Gestor do Simples Nacional, optantes podem escolher, de 1º a 30 de outubro de 2026, apurar IBS e CBS pelo regime regular a partir de janeiro, sem deixar o Simples para os demais tributos, podendo cancelar até 20 de dezembro. A próxima janela abre em março de 2027. Alguns fornecedores pequenos, portanto, vão transferir crédito integral, e essa informação já pode ser solicitada.
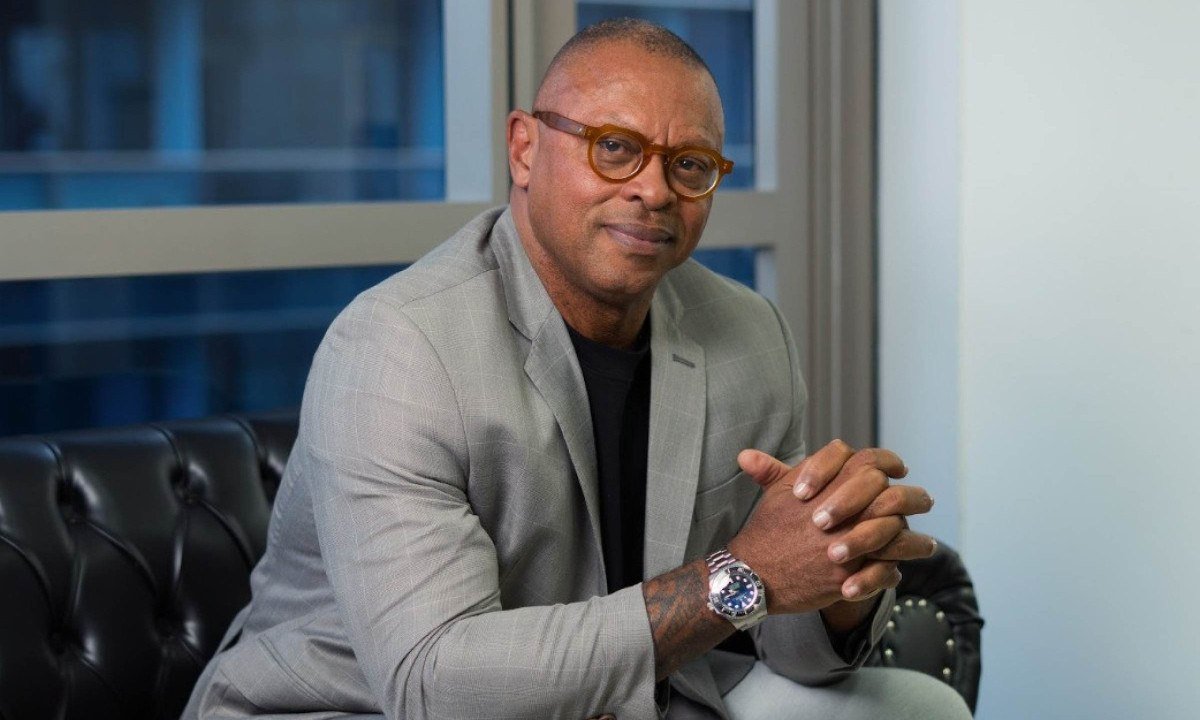
Para Carlos Gago, CEO da Trinity Consultoria Tributária, a resposta não passa necessariamente por substituir fornecedores locais, que muitas vezes são insubstituíveis por prazo, qualidade ou proximidade. “Muitas vezes o caminho não é trocar, é renegociar o preço com base no crédito que o fornecedor consegue ou não transferir. O que não dá é decidir sem essa conta na mesa”, avalia.
O ponto de partida sugerido pela Trinity é um mapa da base de fornecedores, com o regime de cada um, o peso no custo total e o crédito aproveitável em cada cenário de alíquota. Esse levantamento é a primeira fase do projeto, um diagnóstico sem custo conduzido junto com o contador da empresa.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia
O exercício faz mais sentido para negócios do Presumido e do Real com base pulverizada e muitos parceiros no Simples. Empresas que já compram quase tudo de grandes fornecedores do regime regular, ou que permanecerão no Simples, tendem a ter pouco a ganhar.