Mais lidas
compartilhe
SIGA NO
Por Alexia Diniz
Fique por dentro das notícias que importam para você!
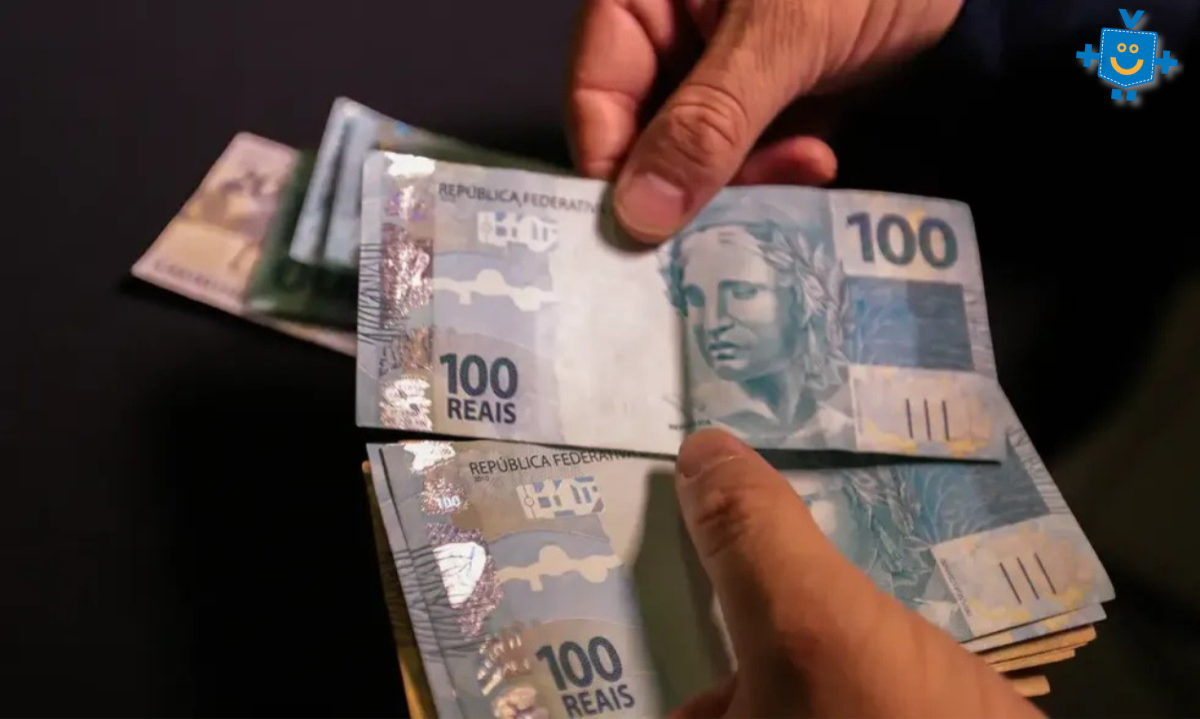
Faltam R$ 500 para fechar o mês. O banco nega, o cartão já estourou, e alguém indica "um cara que empresta na hora". Sem consulta ao CPF, sem papelada, sem perguntas. Parece a solução. Costuma ser o começo do problema.
Num caso real, a vítima pegou exatamente R$ 500. Já tinha devolvido R$ 1.400 e ainda era cobrada em R$ 5 mil por um homem que a ameaçava com armas. A história está em reportagem da R7, publicada em setembro, sobre o avanço da agiotagem em Belo Horizonte e na região metropolitana. Os juros chegam a 40% ao mês. A cobrança vem com ameaças, exposição pública e, em alguns casos, vídeos de espancamento usados como recado.
Em outro caso relatado, uma mulher contou que uma dívida de R$ 5 mil virou R$ 40 mil. Ela pagava todo mês. E continuava devendo.
A pergunta é desconfortável, mas necessária: se todo mundo sabe que agiota é perigoso, por que tanta gente ainda recorre a ele? E, para quem já caiu, existe saída?
Agiotagem na Grande BH: o que as operações da polícia revelam
Os números de 2026 mostram que não se trata de casos isolados.
Em maio, a Polícia Civil deflagrou a Operação Capital Coativo. Segundo o jornal O Tempo, foram cumpridos 18 mandados de prisão e 15 pessoas foram presas, entre brasileiros, colombianos e um venezuelano. A investigação, de 18 meses, apontou mais de 340 vítimas, principalmente mulheres solteiras e comerciantes com ponto fixo. A ação alcançou 18 cidades em Minas, Rio, São Paulo e Paraná, com foco em Contagem, Betim e Uberlândia. Os juros variavam de 6% a 20% ao dia.
Em junho, a Operação Cárcere prendeu dois suspeitos de sequestro e agressão durante uma cobrança na Região Oeste de BH. Em agosto, dez pessoas foram presas por um esquema baseado em São José da Lapa. A polícia relatou tortura de devedores, inclusive com amputação de dedos, e o bloqueio de R$ 22 milhões.
Como agem os agiotas: da intimidação à violência
Os métodos descritos nas investigações se repetem:
-
cartazes com a foto do devedor espalhados pelo bairro;
-
vídeos em que a vítima é obrigada a se declarar "devedora de agiota" no status do WhatsApp;
-
muros pichados, mensagens insistentes e fotos da casa e do local de trabalho;
-
objetos da casa levados para "abater" a dívida;
-
ameaças a filhos, mães e outros parentes.
O que é o empréstimo "gota a gota"
Parte dos grupos segue o modelo conhecido como "gota a gota". O dinheiro é emprestado com parcelas cobradas todos os dias, muitas vezes por um cobrador que aparece pessoalmente no comércio da vítima. É por isso que comerciantes estão entre os alvos preferidos: eles recebem dinheiro vivo diariamente, e o agiota sabe disso.
Por que a dívida com agiota nunca acaba? A conta dos juros
A resposta está na matemática. E ela é cruel.
Fiz uma simulação ilustrativa com R$ 1.000 emprestados a 40% ao mês, com juros sobre juros e sem nenhum pagamento no período:
-
depois de 3 meses: R$ 2.744;
-
depois de 6 meses: R$ 7.529;
-
depois de 12 meses: R$ 56.694.
Em um ano, a dívida ficaria 56 vezes maior. Em taxa anual, 40% ao mês equivalem a cerca de 5.569% ao ano.
Agiota x banco: comparação dos juros em 12 meses
Para ter referência, veja quanto os mesmos R$ 1.000 virariam em 12 meses sem pagamento, em outras situações (contas ilustrativas):
-
a 1% ao mês, limite citado pelo advogado ouvido pela R7 para empréstimos entre particulares: R$ 1.127;
-
a cerca de 7,9% ao mês (149,5% ao ano), taxa média do crédito pessoal sem consignação, segundo dados do Banco Central: R$ 2.490;
-
a 40% ao mês, juro relatado nos casos de agiotagem em BH: R$ 56.694.
O crédito pessoal já é caro. Mesmo assim, perto do agiota, parece outra galáxia.
A armadilha de pagar "só os juros"
Existe um detalhe que explica histórias como a dos R$ 5 mil que viraram R$ 40 mil. Muitas vezes, o devedor não consegue quitar tudo e aceita "rolar" a dívida, pagando apenas os juros do mês.
Veja o efeito numa conta ilustrativa. Quem deve R$ 5.000 a 40% ao mês paga R$ 2.000 só de juros a cada mês. Em um ano, terá pago R$ 24.000. E continuará devendo os mesmos R$ 5.000.
É como correr numa esteira. Você sua, se cansa, gasta energia todos os dias e continua exatamente no mesmo lugar. Só que, nesse caso, quem desliga a esteira é o agiota.
Por que as pessoas ainda recorrem ao agiota?
Ninguém procura um agiota porque acha o negócio bom. A pessoa procura porque, naquele momento, sente que é a única porta aberta.
Na minha avaliação, três fatores explicam o espaço que a agiotagem encontra:
-
Nome negativado. Segundo a Serasa, o Brasil tinha 83,9 milhões de pessoas inadimplentes em julho. Para quem está com o CPF restrito, o banco costuma fechar a porta. O agiota não consulta nada.
-
Orçamento no limite. O Banco Central apontou que as famílias comprometeram 28,9% da renda com dívidas em junho, recorde da série histórica. Quando qualquer imprevisto vira emergência, a urgência fala mais alto que a conta.
-
Rapidez e informalidade. O dinheiro sai no mesmo dia, sem contrato, sem análise e sem precisar explicar nada a ninguém.
O risco de restringir o crédito formal
Há ainda uma tensão importante. O Banco Central prepara regras para conter a oferta agressiva de crédito em aplicativos. A medida é bem-vinda para proteger quem se endivida demais. Mas, se o crédito formal ficar mais difícil sem que surjam alternativas baratas, parte das pessoas pode ser empurrada justamente para o crédito clandestino, que é muito mais caro e perigoso.
Agiotagem é crime? O que diz a lei sobre usura
Sim. Emprestar dinheiro cobrando juros acima do permitido em lei é crime de usura, previsto no artigo 4º da Lei 1.521, de 1951. A pena é de detenção de seis meses a dois anos, além de multa. A lei prevê agravantes, como causar grave dano à vítima ou explorar trabalhadores.
O advogado Paulo Crosara explicou à R7 que instituições financeiras autorizadas podem cobrar juros mais altos, mas um particular não pode passar de 1% ao mês. Ele lembra que a agiotagem costuma vir acompanhada de outros crimes, como ameaça, constrangimento ilegal, lesão corporal, cárcere privado e extorsão. Esses crimes têm penas bem mais pesadas que a da usura.
O devedor precisa pagar os juros do agiota?
A mesma Lei 1.521 diz que a cláusula com juros usurários é nula. O juiz pode ajustar o contrato ao limite legal ou mandar devolver o que foi pago a mais, com correção.
Além disso, a Medida Provisória 2.172-32, de 2001, inverte o ônus da prova nesses casos. Se o devedor mostrar indícios de que os juros eram abusivos, cabe ao credor provar que a cobrança é regular.
Em português: a lei não protege os juros do agiota. Isso não significa que o valor emprestado simplesmente desaparece. Cada caso precisa de orientação jurídica, que pode ser buscada com um advogado ou, para quem não pode pagar, na Defensoria Pública.
Caí na mão de um agiota: o que fazer agora
O primeiro passo é parar de alimentar a dívida. Cada renovação aceita é mais um mês de juros que dificilmente será recuperado.
Guarde provas de tudo
Crosara recomenda que a vítima guarde todas as provas: mensagens, áudios, fotos e vídeos. Eu acrescentaria os comprovantes de Pix e transferências. Eles mostram quanto você já pagou e ajudam a demonstrar que os juros eram abusivos.
Onde denunciar agiotagem em Minas Gerais
-
Em caso de ameaça imediata ou violência, ligue 190.
-
Registre boletim de ocorrência na Polícia Civil.
-
Se tiver medo de se identificar, use o Disque Denúncia Unificado, pelo 181, que recebe denúncias anônimas em Minas Gerais.
Como trocar a dívida cara por uma mais barata
Se for preciso pegar um empréstimo formal para encerrar o problema, faça isso com cuidado. Antes, busque orientação jurídica, porque parte do que o agiota cobra pode não ser devida. Depois, compare o Custo Efetivo Total (CET) das opções. Consignado, para quem tem acesso, costuma ser bem mais barato que o crédito pessoal comum. Cooperativas de crédito também podem ser uma alternativa.
A regra de ouro: só vale trocar se a nova parcela couber no orçamento e se a dívida com o agiota for encerrada de vez. Pegar crédito no banco para continuar pagando juros ao agiota apenas transfere o problema.
Como não cair na agiotagem: sinais de alerta e alternativas
Alguns sinais indicam que a oferta de dinheiro vem do crédito clandestino:
-
panfletos, cartões de visita ou mensagens de WhatsApp oferecendo dinheiro "sem consulta ao SPC e Serasa";
-
empréstimo feito por pessoa física, sem contrato e sem informação de taxa ou CET;
-
parcelas cobradas diariamente, em mãos;
-
pressa: "o dinheiro sai hoje, mas a decisão tem que ser agora".
O que fazer antes de pegar dinheiro emprestado
-
Negocie primeiro com quem você deve. Conta de luz, aluguel e escola costumam aceitar parcelamento.
-
Descubra suas dívidas com bancos no Registrato, sistema gratuito do Banco Central.
-
Fique de olho no Desenrola 3.0. Quem tem dívidas antigas de até R$ 10 mil, vencidas aproximadamente entre março de 2022 e outubro de 2024, pode ter chance de renegociar com desconto a partir de fevereiro de 2027. Limpar o nome reabre a porta do crédito formal.
-
Comece uma reserva, mesmo pequena. Cada R$ 50 guardados são R$ 50 a menos que você precisará pedir a alguém num momento de aperto.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia
O agiota vende rapidez e ausência de perguntas. O que ele entrega é uma dívida desenhada para nunca terminar.
As opiniões expressas neste texto são de responsabilidade exclusiva do(a) autor(a) e não refletem, necessariamente, o posicionamento e a visão do Estado de Minas sobre o tema.