Mais lidas
compartilhe
SIGA NO
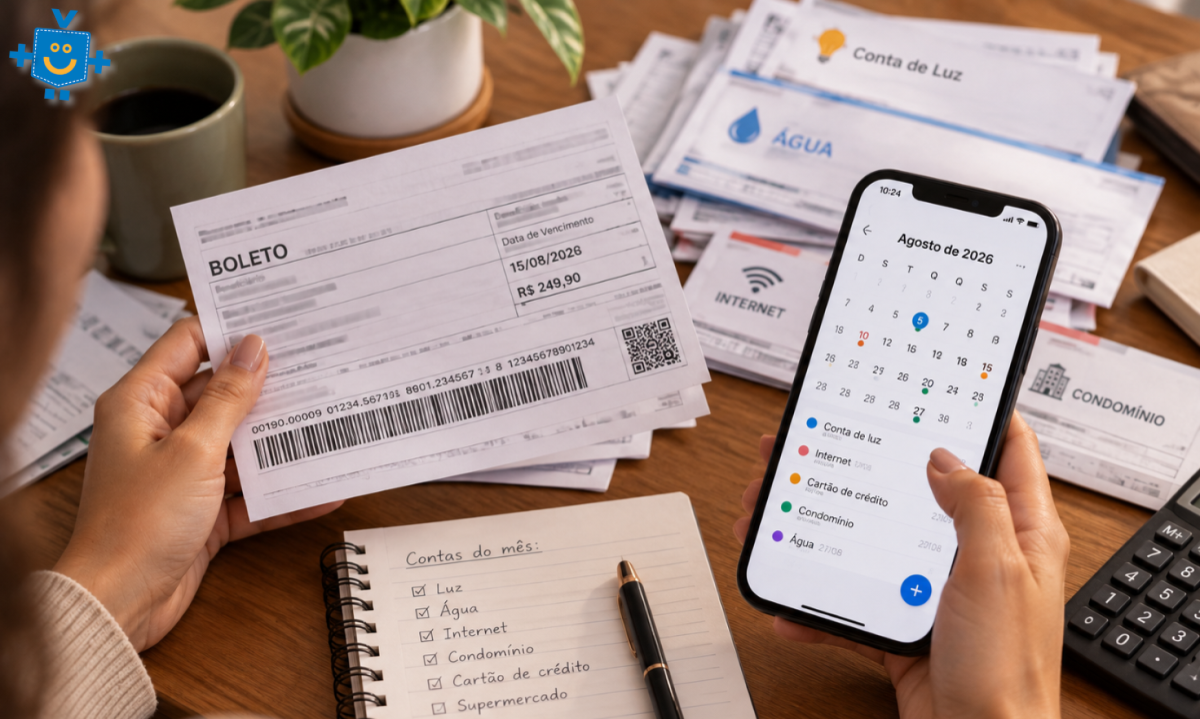
Uma conta de luz de R$250 paga dez dias depois do vencimento custa cerca de R$5,83 a mais. Parece pouco. É o tipo de atraso que muita gente faz sem culpa, porque a multa não assusta ninguém.
Fique por dentro das notícias que importam para você!
O problema é que a multa é a parte visível da conta. O preço de verdade do atraso aparece depois, quando você pede um empréstimo, tenta aumentar o limite do cartão ou financia um carro. Aí, o histórico de pagamentos entra na mesa e define quanto de juros você vai pagar.
E esse histórico anda piorando. Segundo os indicadores da Serasa Experian, feitos com base no Cadastro Positivo, só 76,8% das faturas de cartão de crédito foram pagas em dia em março de 2026, considerando uma tolerância de até 15 dias depois do vencimento. No empréstimo pessoal, o índice ficou em 82,8%. No financiamento de veículos, em 81,3%. Só o consignado, que é descontado direto do salário, passa de 90%.
Para comparar: no primeiro trimestre de 2025, a pontualidade no cartão estava em 78,1%. Um ano antes, em 80,9%. A tendência é clara. Os brasileiros estão atrasando mais.
Por que o atraso no pagamento de contas está crescendo
O cenário ajuda a explicar. Em agosto de 2026, a Serasa contou 84 milhões de pessoas inadimplentes, o equivalente a 51% da população adulta. A inadimplência das pessoas físicas no crédito livre chegou a 8% no mesmo mês, segundo o Banco Central.
Os juros também não dão trégua. A taxa média do crédito livre para pessoa física bateu 61,7% ao ano em agosto. O cheque especial está em 136,4%. O crédito pessoal sem consignação, em 110,2%.
Nesse ambiente, cada boleto vira uma escolha. Paga a luz ou a fatura? Segura o condomínio ou a parcela do carro? A pontualidade cai porque o orçamento aperta. Mas atrasar sem critério faz o aperto crescer, e é aí que entra a conta que pouca gente faz.
Multa por atraso: quanto a lei permite cobrar
Comece pelo lado mais barato. Nas contas do dia a dia, a legislação protege o consumidor de cobranças exageradas:
-
Crédito ao consumidor e compras parceladas: o Código de Defesa do Consumidor limita a multa por atraso a 2% do valor da prestação.
-
Conta de luz: a Resolução 1.000 da Aneel permite multa de até 2%, juros de mora de 1% ao mês, calculados por dia, e correção pelo IPCA.
-
Condomínio: o Código Civil também limita a multa a 2%, além dos juros previstos na convenção.
-
Contratos sem taxa de juros definida: desde a Lei 14.905, de 2024, vale a chamada taxa legal, que é a Selic menos a inflação.
Quanto custa atrasar luz, água e internet em um ano
Fiz uma conta ilustrativa. Imagine uma família com luz de R$ 250, água de R$ 120 e internet de R$ 150, R$ 520 por mês no total. Se ela atrasar as três contas dez dias todo mês, pagará cerca de R$ 125 por ano em multas e mais uns R$ 21 de juros. São aproximadamente R$ 146 jogados fora em 12 meses.
Não é uma fortuna. Mas é dinheiro que não compra nada. E essa é só a primeira camada do custo.
Rotativo do cartão: onde atrasar a fatura fica caro de verdade
A segunda camada é o cartão de crédito. Quem não paga a fatura inteira cai no rotativo, a linha mais cara do mercado. Em agosto de 2026, os juros médios do rotativo passaram de 440% ao ano, segundo dados do Banco Central divulgados no fim de setembro.
Traduzindo para o mês, é algo perto de 15%. Fiz outra conta ilustrativa com o valor médio da fatura apurado pela Serasa, de R$1.391. Se esse valor inteiro ficasse um mês no rotativo, os juros somariam cerca de R$211. Isso sem contar a multa, os juros de mora e o IOF que o contrato costuma prever.
Teto de juros do rotativo: a dívida pode no máximo dobrar
Existe um freio. Desde janeiro de 2024, a Lei 14.690 impede que juros e encargos do rotativo e do parcelamento da fatura ultrapassem 100% do valor original da dívida. Uma dívida de R$1.000 pode chegar, no máximo, a R$2.000.
Na minha avaliação, esse teto é importante, mas não deve servir de consolo. Dobrar uma dívida continua sendo um desastre para qualquer orçamento. O teto evita a bola de neve infinita, mas não evita o estrago.
Score de crédito e cadastro positivo: o custo invisível do atraso
A terceira camada é a que menos gente enxerga. Desde 2019, com a mudança na lei, todo consumidor entra automaticamente no Cadastro Positivo, a não ser que peça para sair. O cadastro registra se você paga em dia, e não só se você deve.
Pense nele como um boletim escolar do seu dinheiro. O nome sujo é a nota vermelha que todo mundo vê. O Cadastro Positivo mostra as notas de todas as provas, inclusive as tiradas com atraso. Serasa, Boa Vista (hoje Equifax), SPC e Quod usam essas informações para calcular seus próprios scores. No caso do Serasa Score, a empresa informa que o histórico de pagamentos responde por 55% da pontuação.
Um atraso isolado derruba o score de crédito?
Um atraso pontual pesa pouco e perde força com o tempo, segundo a própria Serasa. O que derruba o score é a repetição. Atrasos frequentes sinalizam aperto financeiro, e o mercado cobra por esse risco.
Cadastro positivo reduz juros? O que mostrou o estudo do BC
Quanto o mercado cobra? Um estudo do Banco Central divulgado em setembro de 2025 ajuda a responder. Os pesquisadores José Renato Ornelas, Raquel de Freitas Oliveira e Ricardo Schechtman compararam clientes que entraram no Cadastro Positivo logo após a mudança da lei com outros que só entraram depois.
Os resultados:
-
quem entrou no cadastro teve queda média de 3,7% nos juros do crédito pessoal;
-
para quem teve o maior aumento de score, a redução chegou a 8,7%;
-
quem teve piora no score passou a pagar, em média, 1,4% mais caro;
-
a chance de pessoas negativadas conseguirem empréstimo subiu de 0,5% para 8,5%.
O estudo também mostrou que os bancos privados usaram melhor a informação. Os públicos não mudaram as taxas de forma relevante. Ou seja, o bom pagador colhe mais benefício quando pesquisa e compara ofertas.
Quanto você economiza ao pagar contas em dia
Vamos transformar esses percentuais em dinheiro. Fiz uma simulação ilustrativa com um empréstimo pessoal de R$ 10 mil em 24 parcelas, usando a taxa média de agosto, de 110,2% ao ano, e aplicando os efeitos medidos pelo Banco Central:
-
Taxa média: parcela de cerca de R$825, total de R$19.811.
-
Com a queda média de 3,7%: parcela de R$ 813, total de R$ 19.501. Economia de R$ 310.
-
Com a queda de 8,7%, dos que mais melhoraram o score: parcela de R$795, total de R$19.076. Economia de R$735.
-
Com a alta de 1,4%, de quem piorou o score: parcela de R$830, total de R$19.928.
A diferença entre o cliente que melhorou muito e o que piorou passa de R$850 em um único empréstimo. Some a isso as multas evitadas, o rotativo que não foi usado e o limite que não foi cortado. A pontualidade vira, facilmente, alguns milhares de reais ao longo de poucos anos.
Um contraponto importante: a simulação usa médias. Sua taxa depende do banco, da renda, das garantias e do relacionamento. O estudo mede uma redução relativa na taxa, e não um desconto fixo garantido. Serve para mostrar a ordem de grandeza, não para prometer um número.
Não dá para pagar todas as contas em dia? O que priorizar
Atrasar às vezes é inevitável. Nesse caso, a regra é atrasar com estratégia.
Proteja primeiro as dívidas com juros altos
Fatura do cartão e cheque especial vêm na frente. Se não der para pagar tudo, evite deixar o saldo parado no rotativo e compare com o parcelamento da fatura ou um empréstimo mais barato.
Depois, contas de serviços essenciais como luz e água
Luz e água têm multa baixa, mas podem ser cortadas após aviso.
Negocie a dívida antes do vencimento
Credor tende a aceitar melhor quem avisa antes. E a negativação só pode acontecer depois de comunicação prévia por escrito, como determina o Código de Defesa do Consumidor.
Crédito consignado não é folga no orçamento
O consignado tem a maior pontualidade justamente porque não depende de você. Trocar dívida cara por consignado pode ajudar, mas compromete a renda por anos.
Como não esquecer de pagar as contas em dia
Boa parte dos atrasos não é falta de dinheiro. É esquecimento, vencimento mal escolhido ou boleto perdido no e-mail. Três ajustes simples resolvem muito:
-
Concentre os vencimentos: peça para mudar a data das contas para logo depois do dia em que o salário cai.
-
Use o débito automático ou o Pix Automático: o Pix Automático funciona desde junho de 2025, é gratuito para quem paga e permite definir um valor máximo e cancelar quando quiser.
-
Consulte seu Cadastro Positivo: os birôs permitem ver o histórico de graça. Se houver erro, você pode pedir correção.
Conclusão: pagar em dia vale a pena?
A multa de 2% engana porque é pequena. Ela faz o atraso parecer barato. Mas cada pagamento feito em dia vira informação, e a informação vira preço no próximo crédito que você pedir.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia
O bom pagador não ganha um prêmio no dia do vencimento. Ganha depois, em parcelas menores e em portas abertas. Pagar em dia é o investimento mais chato do orçamento, e um dos que mais rendem.
As opiniões expressas neste texto são de responsabilidade exclusiva do(a) autor(a) e não refletem, necessariamente, o posicionamento e a visão do Estado de Minas sobre o tema.