Mais lidas
compartilhe
SIGA NO
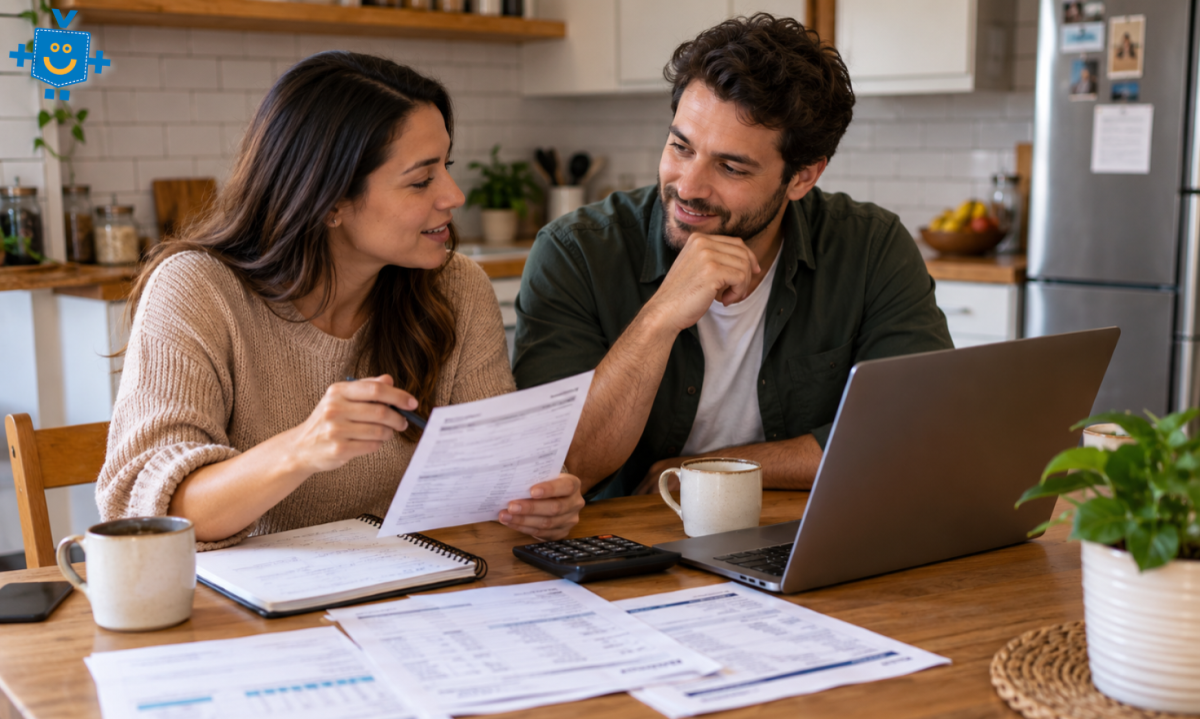
A cena é comum. O casal está junto há alguns anos, os dois trabalham, a renda somada não é ruim. Mesmo assim, todo fim de mês alguém pergunta "cadê o dinheiro?". E ninguém sabe responder.
Fique por dentro das notícias que importam para você!
Não falta amor. Muitas vezes, nem falta dinheiro. Falta organização financeira.
Uma pesquisa da Serasa com o Instituto Opinion Box, feita em maio de 2025 com 1.120 pessoas, mostra o tamanho do problema. Para 53% dos entrevistados, o dinheiro é o principal motivo de briga no relacionamento. Quase metade (49%) admitiu já ter escondido algum problema financeiro do parceiro. E 41% disseram que já ficaram com o nome sujo por causa de um relacionamento.
Esses números contam uma história incômoda. O casal que não organiza as finanças não fica só mais pobre. Fica mais exposto: a dívidas, a decisões que não tomou e a surpresas no dia da separação.
A boa notícia é que construir patrimônio a dois costuma ser mais fácil do que sozinho. Há uma casa só, um aluguel só, uma conta de internet só. O que atrapalha raramente é a matemática. É a falta de combinado. A seguir, cinco passos para transformar duas rendas em um projeto.
Como organizar o dinheiro a dois: comece pelo raio-x do casal
Ninguém monta um roteiro de viagem sem saber de onde sai o voo. Com dinheiro, é igual. Antes de falar em comprar casa ou investir, o casal precisa saber o ponto de partida.
Isso significa abrir, sem julgamento, quatro informações:
-
quanto cada um ganha, de verdade, incluindo renda variável;
-
quanto cada um gasta com despesas fixas próprias;
-
quais dívidas cada um tem, com valor, juros e prazo;
-
se algum dos dois está com o nome negativado.
Parece óbvio, mas não é o que acontece. Em outro levantamento da Serasa, de 2023, apenas 45% dos entrevistados disseram saber quanto o parceiro ganha.
O ponto mais sensível costuma ser a dívida. Ela é a que mais se esconde, por vergonha ou medo da reação do outro. A psicóloga de finanças da Serasa, Valéria Meirelles, chama isso de "infidelidade financeira". O problema é que dívida escondida não some. Ela cresce com juros e aparece na pior hora, na análise de crédito do financiamento do apartamento, por exemplo.
Uma dica para todo casal, marquem uma conversa sobre dinheiro. Não a façam no meio de uma briga nem depois de uma fatura assustadora. Escolham um dia calmo, com os extratos na mão. O objetivo não é achar culpados, é resolver o problema
Como dividir as contas do casal de forma justa
Não existe jeito certo de dividir as contas. Existe o jeito que o casal considera justo. Os três modelos mais comuns são:
Meio a meio: divisão igual quando as rendas são parecidas
Cada um paga metade das despesas da casa. Funciona bem quando as rendas são parecidas.
Divisão proporcional à renda: quem ganha mais paga mais
Cada um contribui com o mesmo percentual do que ganha. Quem ganha mais paga mais, em reais, mas o esforço é igual.
Pote comum: toda a renda do casal na mesma conta
Toda a renda vai para o mesmo lugar e as decisões são conjuntas. Exige muita confiança e muita conversa.
Meio a meio ou proporcional? A conta com rendas diferentes
Veja como a escolha pesa. Imagine um casal em que um ganha R$6 mil e o outro, R$4 mil. As despesas da casa somam R$5 mil.
No meio a meio, cada um paga R$2.500. Para quem ganha R$ 6 mil, isso é cerca de 42% da renda. Para quem ganha R$4 mil, é 62,5%. Sobram R$3.500 para um e R$1.500 para o outro.
No modelo proporcional, cada um compromete 50% da renda. Um paga R$3 mil; o outro, R$2 mil. Sobram R$3 mil e R$2 mil.
Nenhum dos dois modelos está errado. Mas o meio a meio, com rendas diferentes, costuma gerar um desconforto silencioso. Quem ganha menos passa a recusar programas, adiar planos e sentir que nunca consegue guardar nada. Esse desconforto, cedo ou tarde, vira briga.
Conta conjunta: o casal precisa ter uma?
Se o casal escolher o proporcional, uma conta conjunta ou uma "conta da casa" ajuda. Cada um transfere sua parte no início do mês, e as despesas comuns saem dali. Fica mais fácil enxergar o que é de todos. Segundo a Serasa, porém, 85% dos casais não têm conta conjunta. Não é obrigatório: uma planilha compartilhada ou um aplicativo de controle cumprem o mesmo papel.
Dinheiro individual no casal: quanto cada um gasta sem explicar
Aqui mora um erro frequente de casais muito organizados: controlar tudo.
Quando cada café precisa de justificativa, o controle vira vigilância. E vigilância gera exatamente o comportamento que se quer evitar: gastos escondidos.
A solução é simples. Depois de pagar as despesas da casa e separar o que vai para os objetivos comuns, cada um fica com uma quantia pessoal. Pode ser um valor fixo ou um percentual. Esse dinheiro é livre: serve para o tênis, o presente, o hobby. Ninguém pergunta, ninguém comenta.
Funciona como a válvula de uma panela de pressão. Sem ela, a pressão se acumula até explodir.
Compras grandes: qual valor o casal deve combinar antes
O combinado vale também para as compras grandes. Defina um valor a partir do qual qualquer gasto precisa ser conversado antes. Para alguns casais, é R$300. Para outros, R$1.000. O número importa menos que a regra existir.
Metas financeiras do casal: como construir patrimônio juntos
"A gente quer ter uma casa" é um desejo. "Vamos juntar R$60 mil para a entrada em cinco anos" é uma meta. A diferença é que a segunda cabe no orçamento.
Para construir patrimônio, a ordem importa.
Primeiro, quitar as dívidas caras do casal
Não faz sentido investir 1% ao mês enquanto o cartão cobra muito mais do que isso. Se um dos dois tem dívida no rotativo ou no cheque especial, quitar essa dívida é o melhor investimento do casal. Mesmo que a dívida seja "dele" ou "dela", o impacto é no orçamento da casa.
Depois, a reserva de emergência a dois
Uma referência comum é guardar de três a seis meses das despesas essenciais do casal. Ela precisa ficar em uma aplicação segura e de resgate rápido. É o que impede que um desemprego ou uma emergência médica vire dívida nova.
Só então, os objetivos de médio e longo prazo do casal
Casa, filhos, viagem, aposentadoria.
Quanto o casal junta investindo R$ 1.000 por mês
Para ter ideia do poder do tempo, fiz uma conta simples. Um casal que investe R$1.000 por mês, com rendimento hipotético de 0,7% ao mês, teria cerca de R$74 mil em cinco anos. Em dez anos, seriam aproximadamente R$187 mil. Desse total, R$120 mil saíram do bolso do casal. O restante são rendimentos. Os números são apenas ilustrativos, sem descontar impostos e inflação, mas mostram o essencial: constância pesa mais que valor.
Reunião mensal de dinheiro: o hábito que evita brigas
Uma dica que funciona: reservem um encontro mensal para falar de dinheiro. Meia hora basta. Vejam o que foi gasto, se as metas andaram e se algo precisa mudar. Casal que conversa de dinheiro todo mês briga menos por dinheiro no fim do mês.
Regime de bens: como proteger o patrimônio do casal no papel
Esta é a dica que quase ninguém dá, e talvez a mais importante para quem quer construir patrimônio.
Patrimônio não é só o que se acumula. É também a quem ele pertence. E isso depende do regime de bens.
Comunhão parcial de bens: a regra de quem casa sem pacto
No Brasil, quem se casa sem escolher outro regime por pacto antenupcial fica na comunhão parcial de bens. Nesse regime, o que foi adquirido durante o casamento pertence aos dois. Já os bens que cada um tinha antes, além de heranças e doações, continuam individuais.
União estável divide bens? O que diz o Código Civil
Na união estável, o Código Civil aplica, no que couber, a mesma regra da comunhão parcial, a menos que o casal faça um contrato escrito dizendo outra coisa. Ou seja: morar junto já tem efeito patrimonial, mesmo sem cartório.
Separação, herança e fiança: dívidas e bens que surpreendem
Na prática, isso gera situações que surpreendem muita gente:
-
o apartamento financiado no nome de um só, mas pago com a renda dos dois durante a união, tende a ser dividido numa separação;
-
o dinheiro que um recebeu de herança e usou para dar entrada num imóvel pode virar motivo de disputa, se não houver registro claro dessa origem;
-
quem assina como fiador ou avalista de uma dívida do parceiro responde por ela, mesmo depois do fim da relação.
Esse último ponto ajuda a explicar um dado da pesquisa da Serasa: 45% dos entrevistados disseram que ficaram com dívidas depois do fim de um relacionamento.
Pacto antenupcial e contrato de união estável
Ninguém entra numa relação pensando no fim. Mas formalizar a união, escolher o regime com consciência e guardar comprovantes de quem pagou o quê não é falta de romance. É cuidado com os dois. Um contrato de união estável ou um pacto antenupcial é feito em cartório e pode ser orientado por um advogado de família.
Seguro de vida no planejamento financeiro do casal
Vale também pensar em proteção. Se o casal depende das duas rendas para pagar o financiamento, o que acontece se um deles faltar ou ficar sem trabalhar? Um seguro de vida pode ser parte do planejamento, não um luxo.
Conclusão: como não brigar por culpa do dinheiro
Organizar as finanças a dois não significa pensar igual sobre dinheiro. Um vai ser mais poupador, o outro mais gastador. Um vai pensar na aposentadoria, o outro na viagem de fim de ano. Isso é normal.
O que o casal precisa é de regras que funcionem mesmo quando os dois discordam. Transparência sobre o ponto de partida. Uma divisão que pareça justa. Espaço para a liberdade de cada um. Metas com número e prazo. E um combinado claro sobre o que é de quem.
Patrimônio a dois não nasce de uma grande decisão. Nasce de pequenos combinados cumpridos todo mês.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia
Casal que combina o dinheiro não precisa brigar por ele.
As opiniões expressas neste texto são de responsabilidade exclusiva do(a) autor(a) e não refletem, necessariamente, o posicionamento e a visão do Estado de Minas sobre o tema.