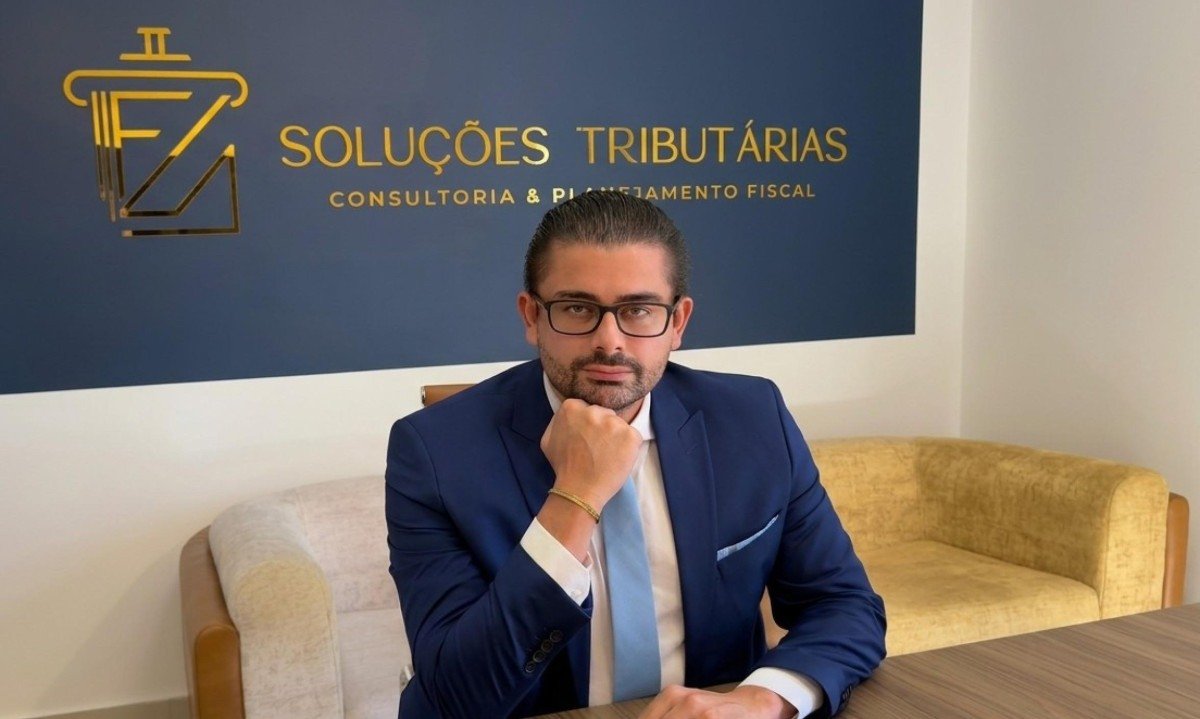
Governos estaduais e prefeituras terão de revisar suas leis de penalidades fiscais nos próximos dois anos. A Lei Complementar nº 236/2026, em vigor desde 4 de setembro, criou um limite nacional para a multa calculada sobre o tributo, e a adaptação exige atenção das empresas. Para Fernándo Silva, especialista em Direito Tributário e sócio-proprietário da FS Soluções Tributárias, o principal cuidado é não confundir o teto com o valor a ser cobrado.
“Limite máximo não é critério de graduação. Há o risco concreto de que os 75% sejam lidos pela administração como patamar ordinariamente autorizado, elevando a multa justamente onde a legislação local praticava percentuais inferiores. A eficácia da reforma dependerá menos do teto do que da observância efetiva da individualização, das agravantes e das atenuantes previstas no art. 142”, avalia o especialista.
O que as leis locais precisam acompanhar
O novo art. 113-A do CTN (Código Tributário Nacional) fixa 75% do tributo lançado como regra geral, 100% quando houver prática dolosa de fraude, sonegação ou conluio e 150% em caso de reincidência. A norma se aplica a União, Estados, Distrito Federal e Municípios. Multas isoladas sem vínculo com valor de tributo ou crédito não entram nesse limite.
Estados, Distrito Federal e Municípios têm dois anos para atualizar suas normas. Dessa atualização dependem os descontos para quem encerra a autuação cedo, de 50% a 20% da multa conforme o momento do pagamento ou do parcelamento.
O limite já vale sem lei estadual
Em 11 de setembro, a 7ª Câmara Julgadora do TIT-SP (Tribunal de Impostos e Taxas de São Paulo) reduziu de 100% para 75% a multa de um lançamento de ITCMD sobre doação de quotas, mantendo o imposto. Por unanimidade, o colegiado entendeu que o limite se aplica de imediato, sem reprodução na lei estadual nem regulamentação local.
“O art. 113-A não é uma recomendação à administração tributária, é um limite. E o art. 106, inciso II, alínea ‘c’, do CTN determina a aplicação retroativa da lei a ato ainda não definitivamente julgado quando ela comina penalidade menos severa. Trata-se de regra de direito sancionador, que não comporta juízo de conveniência administrativa”, diz Silva.
Antes, o CTN não trazia percentual, e o excesso era contido caso a caso pelo STF (Supremo Tribunal Federal). “A Lei Complementar nº 236 é justamente a norma cuja edição o Supremo condicionava no Tema 863. A multa deixa de ser uma grandeza definida unilateralmente por cada ente, controlável apenas pela invocação de princípio constitucional e com desfecho incerto, e passa a ter limite legal expresso. Isso muda o ponto de partida de qualquer discussão sobre penalidade no país”, afirma.
Pontos de atenção para o empresário
Além do teto, a lei reescreveu o art. 142 do CTN. A fiscalização passa a ter de demonstrar a conduta de cada sujeito passivo de forma individualizada, e contam como atenuantes a regularização entre o início do procedimento fiscal e a lavratura do auto, os bons antecedentes fiscais e a ausência de prejuízo ao erário.
Para quem compensa créditos, pesa o veto ao trecho que proibia multa isolada pela simples não homologação. “O veto não restabelece a multa fundada na simples negativa de homologação. O Supremo já a declarou inconstitucional no Tema 736, porque a não homologação não constitui ato ilícito capaz de gerar penalidade automática. O que o veto preserva é o espaço das condutas abusivas ou contrárias à boa-fé, cuja punição depende de demonstração própria. Para quem tem estoque relevante de compensações, a questão não foi resolvida: apenas saiu do plano do limite quantitativo e foi para o da caracterização da conduta”, explica. Os vetos ainda serão analisados pelo Congresso Nacional.
Enquanto Estados e Municípios não atualizam suas leis, o teto nacional já serve de limite, mas não de medida da multa. “Aos contribuintes que mantêm autuações em discussão impõe-se o reexame individualizado de cada exigência, à luz da natureza da multa, da efetiva benignidade do novo parâmetro e do estágio processual em que se encontra o litígio. O resultado não pode ser presumido. Tampouco pode ser ignorado”, conclui.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia
Fernándo Silva é doutorando em Direito Tributário pela UOC (Universitat Oberta de Catalunya), mestrando pelo IDP e autor de cinco livros sobre tributação brasileira, entre eles “A Nova Ordem Tributária Nacional”. A FS Soluções Tributárias tem sede em Goiânia (GO), atuação nacional e equipe de advogados e contadores.