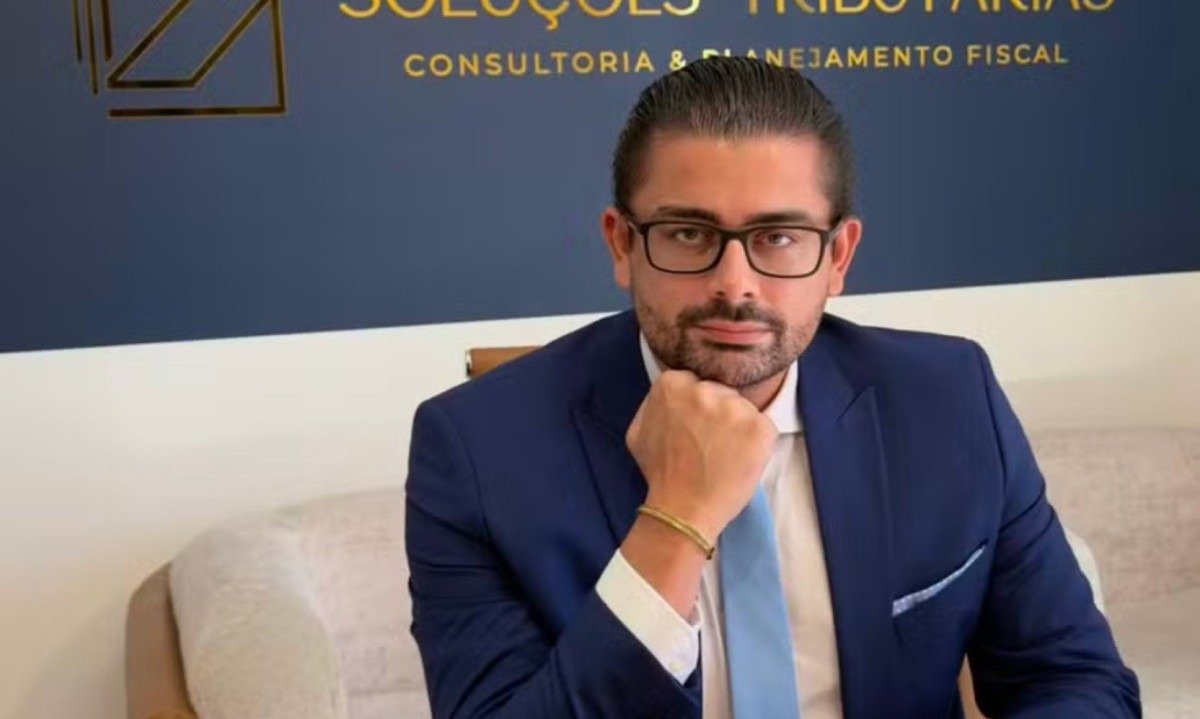
Empresas que têm crédito tributário parado na Receita Federal, e muitas vezes nem sabem disso, estão correndo contra um prazo que a reforma tributária impôs sem alarde. A transição do sistema atual para a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS), que entra em fase de teste já em 2026, condiciona a migração de saldos de PIS e Cofins a um requisito simples de enunciar e trabalhoso de cumprir: o crédito precisa estar escriturado. A regra está detalhada em um dos cinco livros lançados pelo tributarista Fernándo Silva, sócio-proprietário da FS Soluções Tributárias, especialista em compensação tributária federal e recuperação de créditos.
O que muda na prática para quem tem crédito acumulado
A obra “A Nova Ordem Tributária Nacional”, quarto volume da coleção, analisa a reestruturação do Sistema Tributário Nacional promovida pela Emenda Constitucional 132/2023 e pela Lei Complementar 214/2025. Segundo o calendário ali descrito, em 2026 o novo sistema roda em teste, com CBS e IBS destacados na nota fiscal ao lado dos tributos atuais. Em 2027, o PIS e a Cofins começam a ser extintos, e a transição plena vai até 2033. Nesse intervalo, apenas os saldos credores escriturados migram para o novo regime, e a Lei 14.873/2024 já limita a compensação mensal de créditos acima de R$ 10 milhões, o que alonga o tempo necessário para consumir saldos elevados.
“A Emenda 132 e a Lei Complementar 214 não apagam o crédito existente, mas mudam a porta por onde ele entra: o saldo de PIS e Cofins só migra para a CBS se estiver escriturado, e a prescrição quinquenal do artigo 168 do CTN continua correndo. Quem não organizar o crédito em 2026 vai discuti-lo num sistema que já não existe”, alerta Silva.
Por que o diagnóstico não pode esperar
O processo de identificar, auditar e formalizar créditos tributários costuma levar de seis a doze meses, conforme detalha o quinto livro da coleção, “Manual da Recuperação de Créditos Tributários”. Para empresas que decidirem organizar essa documentação apenas no fim de 2026, o risco é não concluir o ciclo administrativo antes da mudança de regime, e ter de discutir o mesmo crédito dentro de um sistema tributário diferente do atual.
“Escrevi os livros porque percebi que a maior barreira da compensação tributária não é jurídica, é informacional. A Constituição, no artigo 100, parágrafo 11, e o Decreto 11.249/2022 já reconhecem o uso de créditos de terceiros; o que falta é o contribuinte saber disso. Doutrina publicada é o que transforma um direito existente em um direito exercido”, afirma o autor.
A coleção completa, formada por cinco obras que vão dos fundamentos constitucionais da compensação até o manual prático de recuperação, é hoje referência para empresas e escritórios de contabilidade que buscam organizar créditos tributários antes que a janela do sistema atual se feche.
Sobre Fernándo Silva
Fernándo Silva é especialista em Direito Tributário, com atuação destacada em compensação tributária federal, e sócio-proprietário da FS Soluções Tributárias, sediada em Goiânia (GO) e com atuação nacional. É autor de cinco obras sobre a tributação brasileira, entre elas “A Nova Ordem Tributária Nacional” e “Manual da Recuperação de Créditos Tributários”.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia
A FS Soluções Tributárias atua com equipe multidisciplinar de advogados e contadores especializados em recuperação de créditos tributários federais. Mais informações pelos canais oficiais do escritório.