
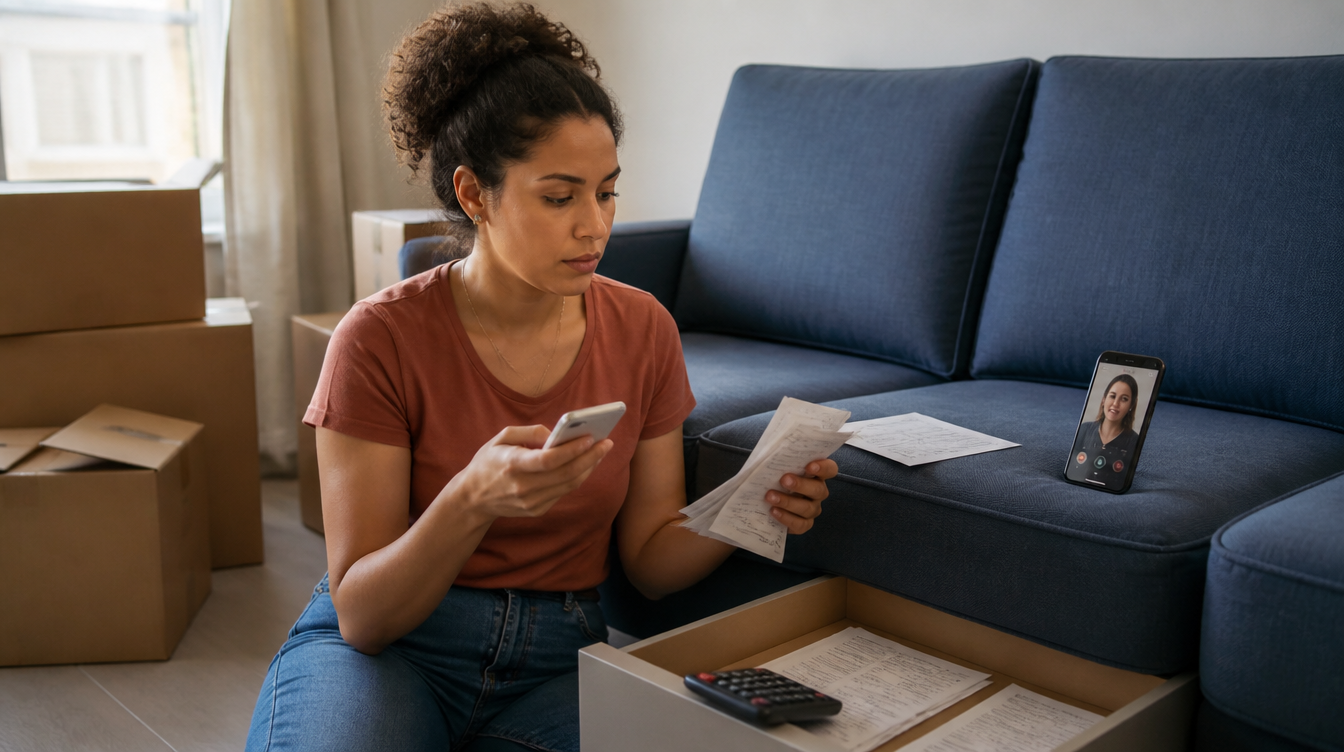
O apartamento novo de Aline, 31 anos, analista, ainda tinha caixas empilhadas na sala quando ela decidiu resolver o único móvel que faltava. Precisava de um sofá, tinha um valor guardado para a entrada e um limite mensal que cabia no orçamento sem apertar o aluguel nem as contas fixas. Foi a uma loja de móveis do bairro num sábado de manhã, escolheu um modelo de 3 lugares que combinava com o espaço e perguntou logo pela forma de pagamento, porque já sabia que não pagaria à vista.
A atendente ofereceu o carnê da própria loja, em 10 vezes, sem pedir análise de cartão nem comprovante de renda. Aline fez as contas de cabeça, dividiu o preço da etiqueta por 10 e viu que o valor de cada parcela cabia direitinho no que tinha reservado. Assinou ali mesmo, levou o primeiro boleto e agendou a entrega para 3 dias depois. Para ela, era a mesma lógica do parcelamento sem juros que já tinha usado outras vezes no cartão de crédito.
Nas semanas seguintes, o boleto chegava sempre na mesma data e Aline pagava num correspondente bancário perto do trabalho, sem revisar o valor porque confiava na conta que tinha feito no dia da compra. Passaram 4 meses assim, numa rotina que não chamava atenção: ela conferia só o valor da parcela na tela do caixa eletrônico, pagava e guardava o comprovante numa gaveta, sem olhar para o total acumulado. Foi só quando organizou os papéis do ano para guardar em uma pasta que decidiu somar o que já tinha pago aos boletos que ainda faltavam vencer.
O total, incluindo as 10 parcelas, ficou visivelmente acima do preço que estava na etiqueta no dia da compra — a mesma etiqueta que ela tinha fotografado por hábito antes de fechar negócio. Ligou para a loja e ouviu que o carnê “sempre teve esse valor”, sem explicação sobre a diferença. Foi aí que Aline entendeu: aquele carnê não era um parcelamento neutro do preço anunciado, mas um contrato de crédito com custo embutido, cobrado à parte do valor do produto.
Carnê de loja e parcelamento sem juros são produtos diferentes
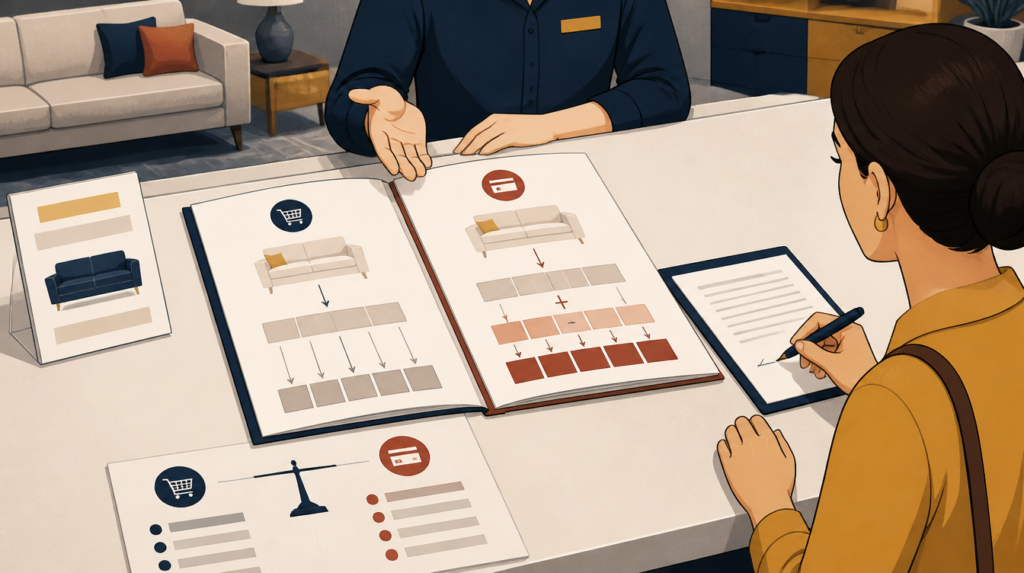
O parcelamento sem acréscimo, comum em compras no cartão, divide o preço anunciado pelo número de vezes contratado. O carnê próprio da loja, por outro lado, pode embutir um custo de crédito que não aparece separado na etiqueta nem é dito com clareza no balcão. São dois produtos com lógicas diferentes, e a etiqueta sozinha não garante que o carnê seguirá o mesmo valor total. Muitas vezes a diferença só fica visível quando alguém, como Aline fez, soma manualmente cada uma das 10 parcelas e compara o resultado com o preço original — e não quando confia apenas na sensação de que “parcelado é parcelado”. O Código de Defesa do Consumidor trata a publicidade e a oferta como parte do que o fornecedor deve cumprir, e a informação sobre preço e condições de pagamento precisa ser clara desde o início, não descoberta meses depois numa soma de boletos.
O que a etiqueta e o contrato do carnê precisam mostrar juntos
Antes de assinar qualquer carnê, vale pedir por escrito o valor total a ser pago somando as 10 parcelas (ou o número que for oferecido), e comparar esse total com o preço à vista da etiqueta. A diferença entre os dois números é o custo do crédito, e o consumidor tem direito a saber esse valor antes de assinar, não depois. Documentos que ajudam a provar o que foi combinado:
- foto da etiqueta de preço, com data visível ou registrada no celular;
- cópia do contrato do carnê, com todas as parcelas listadas;
- nota fiscal da compra;
- comprovantes de cada boleto pago, guardados até a quitação total.
Sem esse conjunto, fica mais difícil demonstrar depois qual era o valor prometido no momento da venda. Vale ainda anotar o nome de quem atendeu e a data da conversa, porque esse detalhe ajuda a reconstituir o que foi dito no balcão, caso a explicação do vendedor mude depois, como aconteceu quando Aline ligou de volta para a loja.
Como registrar a reclamação quando o total pago não bate com o anunciado
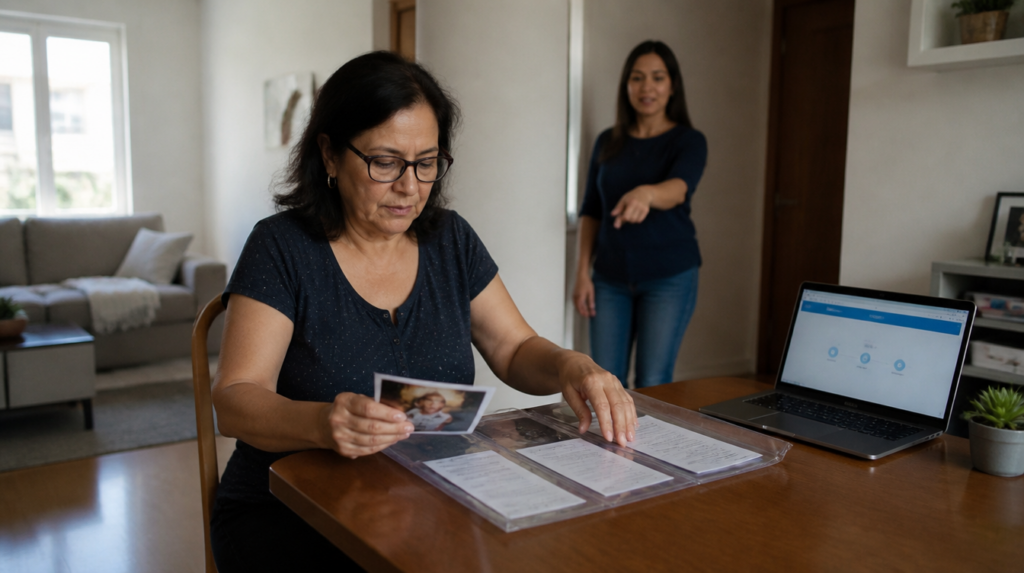
Quando a soma das parcelas ultrapassa o preço anunciado sem explicação prévia, o caminho é formalizar a reclamação no canal oficial de defesa do consumidor, apresentando a etiqueta fotografada, o contrato do carnê e os comprovantes de pagamento. É esse conjunto de provas que permite avaliar se houve falha na informação dada no momento da venda. Vale descrever, na própria reclamação, a diferença encontrada entre o preço da etiqueta e o total das parcelas, com os números exatos, em vez de relatar apenas a sensação de ter pago mais do que devia. Reclamar não garante devolução automática de valores; a análise depende dos documentos apresentados e das circunstâncias de cada compra.
Aline registrou a reclamação usando exatamente essas fotos e o contrato assinado, e passou a exigir, antes de qualquer nova compra parcelada, o valor total por escrito — inclusive quando outra pessoa da família comentou que ia parcelar um eletrodoméstico do mesmo jeito, em outra loja. O cuidado com a letra miúda também aparece, sob outro ângulo, em outra reportagem sobre alertas ao consumidor no comércio.
LeiaTambém


Uma história como esta, embora hipotética, mostra o que fazer quando o total de um carnê parece maior do que o preço anunciado: comparar por escrito antes de assinar, guardar etiqueta e contrato, e buscar orientação em canal oficial, sempre lembrando que cada caso depende de análise própria.
Sua história pode virar reportagem
Conte por texto ou áudio — nomes e endereços viram fictícios antes de qualquer publicação.