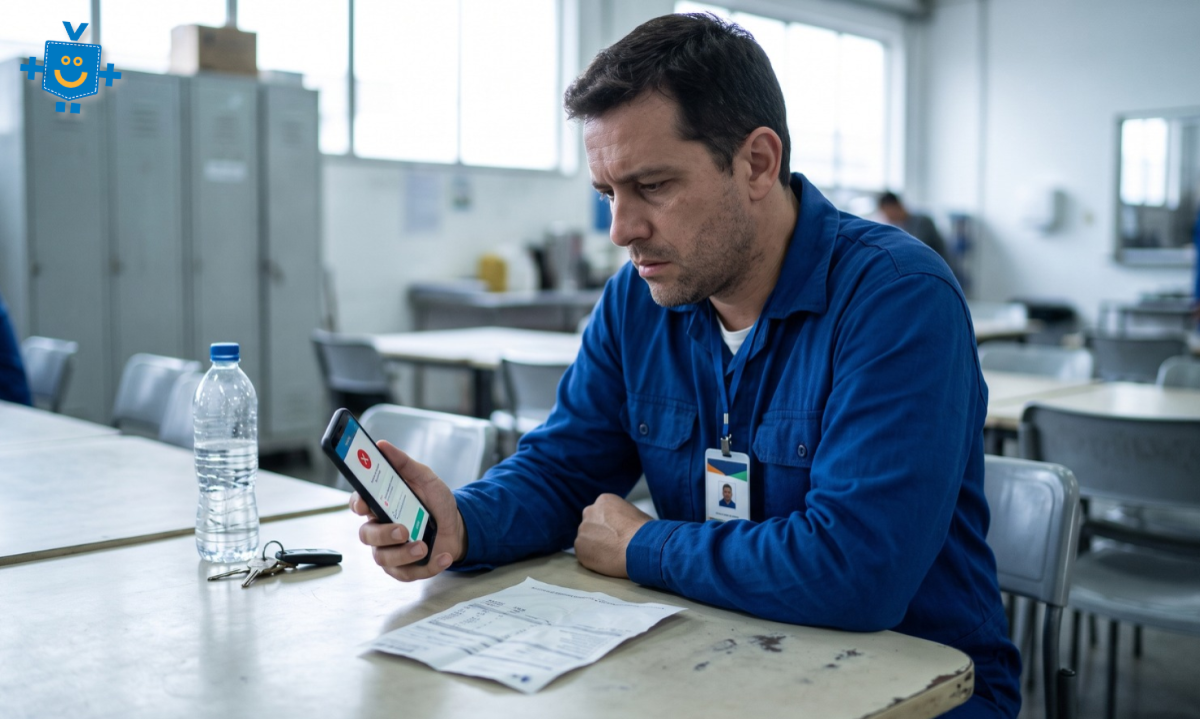
Você tem carteira assinada, o salário cai certinho todo mês e o aplicativo mostra margem livre. Pede o empréstimo, espera a proposta e recebe uma recusa. A primeira reação é desconfiar do próprio CPF. Mas, no Crédito do Trabalhador, o problema pode estar em outro lugar: na empresa onde você trabalha.
O consignado para quem tem carteira assinada foi criado em março de 2025 e virou um dos créditos que mais crescem no país. Só que ele depende de uma engrenagem com três peças: você, o banco e o seu empregador. É a empresa que desconta a parcela do salário, informa o desconto ao governo e repassa o dinheiro. Se essa peça falha, o banco enxerga risco.
Em setembro, a plataforma Meu Consig alertou que falhas na folha de pagamento podem pesar na análise de crédito. Segundo a empresa, uma negativa não deve ser atribuída automaticamente ao trabalhador. A análise de risco pode considerar a qualidade das informações e o histórico operacional do empregador. Em português claro: o banco também avalia quem paga o seu salário.
Como funciona o Crédito do Trabalhador e onde a empresa entra
O pedido é feito pelo aplicativo da Carteira de Trabalho Digital. Você autoriza o compartilhamento de alguns dados e, em até 24 horas, recebe propostas de bancos habilitados. Segundo o Ministério do Trabalho, os bancos veem nome, CPF, salário e tempo de empresa. Com isso, decidem se aprovam e a que taxa.
As regras principais são estas:
-
a parcela pode comprometer até 35% do salário;
-
cada vínculo de emprego permite um consignado desse tipo por vez;
-
você pode oferecer como garantia até 10% do saldo do FGTS e até 100% da multa rescisória, ou nenhuma garantia;
-
a parcela é descontada na folha, informada no eSocial e paga pela empresa por meio da guia do FGTS Digital.
Pense na empresa como o cano que leva a água da caixa até a torneira. O salário é a caixa d’água, o banco é a torneira. Se o cano vaza, a água não chega, mesmo com a caixa cheia. Para o banco, pouco importa se o vazamento é culpa sua: ele simplesmente não recebe.
Por isso o programa trouxe novas obrigações para os empregadores. O Educando Seu Bolso já mostrou os riscos do Crédito do Trabalhador para empresas que não acompanham os avisos do governo e os lançamentos na folha. Quando a empresa erra, o efeito volta para o funcionário.
Por que o banco nega o consignado CLT mesmo com margem livre?
Margem disponível é condição necessária, mas não suficiente. Cada banco tem critérios próprios, e a análise vai além do contracheque. Os motivos mais comuns se dividem em dois grupos: os ligados à empresa e os ligados a você.
O histórico da empresa pesa na análise de risco
O banco quer saber se a parcela vai chegar todo mês. Para isso, observa sinais de organização do empregador. Plataformas do setor citam a verificação do CNPJ e do histórico de recolhimento do FGTS como parte dessa análise. Uma empresa que atrasa depósitos ou que já deixou de repassar parcelas é vista como um elo fraco.
Na prática, dois trabalhadores com o mesmo salário e a mesma margem podem receber respostas diferentes. Um trabalha em uma empresa com folha organizada. O outro, em uma empresa que vive regularizando pendências. O segundo tende a ter mais dificuldade ou a receber taxas maiores.
Dados do eSocial que não batem
O eSocial é o sistema em que a empresa informa ao governo os dados de cada funcionário, como salário, data de admissão e descontos na folha. É nele que o banco confere se o vínculo existe e quanto o trabalhador ganha. Se a empresa informou um salário diferente do real, errou algum cadastro ou não registrou direito um consignado antigo, as informações não batem, e o pedido pode travar.
O mesmo cuidado vale na saída de funcionários. Desde junho de 2026, antes de calcular uma rescisão, a empresa precisa verificar se o trabalhador ofereceu o FGTS como garantia e informar ao eSocial, sem erros, quanto foi descontado. Quando essa conta sai errada, os registros do governo ficam desencontrados, e a aprovação de novos empréstimos pode atrasar.
Motivos de recusa que dependem de você
Nem toda negativa tem a ver com o empregador. Outros fatores também contam:
-
já existe um consignado ativo no mesmo vínculo;
-
a margem de 35% está ocupada por outros descontos;
-
o tempo de casa é curto;
-
há dados cadastrais divergentes;
-
o histórico de crédito tem atrasos recentes ou restrições, já que alguns bancos consultam o score.
Um erro isolado não garante a recusa. Mas a soma de pequenos sinais de risco costuma pesar.
Inadimplência recorde deixa o consignado CLT mais seletivo
Os bancos estão mais cautelosos por um motivo concreto. Dados do Banco Central divulgados no fim de setembro mostram que a inadimplência do consignado privado chegou a 10,6% em agosto de 2026. É o maior nível da série, iniciada em março de 2011, e a alta continua: em julho, a taxa estava em 10%. No fim de 2025, era de 5,5%.
A comparação com os outros consignados chama atenção. Em julho, quando o privado marcava 10%, a inadimplência do consignado de servidores públicos era de 2,7%. A do consignado do INSS, de 2,1%. O consignado privado, que deveria ser um crédito de baixo risco, ficou perto do crédito pessoal sem desconto em folha.
As explicações apontadas incluem falhas operacionais no sistema, a dificuldade de transferir o desconto quando o trabalhador troca de emprego e a interrupção do pagamento em caso de demissão. O Banco Central também cita o perfil dos tomadores, com muitos contratos feitos por trabalhadores de menor renda, mais expostos a perder o emprego.
Ao mesmo tempo, o volume cresceu rápido. No primeiro ano, até março de 2026, o programa somou R$ 117,1 bilhões emprestados a quase 9,5 milhões de trabalhadores, com taxa média de 3,67% ao mês, segundo o governo federal. Em setembro, o saldo do consignado privado chegou a R$ 124,1 bilhões, segundo o Banco Central, mas as novas contratações já recuaram 7,7% em relação a agosto. Quando a inadimplência sobe e a carteira cresce, o banco aperta o filtro. E a empresa do trabalhador vira um dos critérios desse filtro.
Os dados oficiais ajudam a ver onde o crédito se concentra. Empresas com mais de mil funcionários responderam por cerca de 7,8 milhões de operações. As que têm até nove empregados, por cerca de 1,3 milhão. Os números não provam que funcionários de empresas pequenas são barrados, mas mostram que o crédito chega com mais facilidade a quem trabalha em empresas grandes e estruturadas.
Como saber se a recusa do Crédito do Trabalhador veio da empresa
O banco não costuma explicar o motivo da negativa. Mas você pode investigar sinais. Faça este roteiro:
-
confira no aplicativo da Carteira de Trabalho Digital se o vínculo, o salário e a data de admissão aparecem corretos;
-
abra o aplicativo do FGTS e veja se os depósitos estão em dia, mês a mês;
-
observe o contracheque: descontos de consignado antigo que você já quitou indicam erro de registro;
-
pergunte ao RH se a empresa tem pendências no eSocial ou no FGTS Digital;
-
faça uma nova simulação depois de 24 horas e compare propostas de bancos diferentes, porque cada instituição usa critérios próprios.
Depósitos do FGTS atrasados são um alerta duplo. Eles podem atrapalhar o crédito e, mais grave, mostram que um direito seu não está sendo cumprido.
Desconto no contracheque sem repasse ao banco
Existe uma situação ainda pior: a empresa desconta a parcela do salário e não repassa ao banco. O Ministério do Trabalho afirma que deixar de repassar os valores é ilegal e sujeito a penalidades. Desde a competência de fevereiro de 2026, parcelas descontadas e não pagas no prazo precisam ser quitadas pelo FGTS Digital, com correção pelo IPCA, juros de 0,033% ao dia e multa de 2%.
Se isso acontecer com você, guarde todos os contracheques com o desconto. Eles provam que você pagou. Avise o banco e o RH por escrito. Se a situação não se resolver, procure o sindicato da categoria ou a Superintendência Regional do Trabalho.
Vale a pena insistir no consignado CLT depois de uma recusa?
Depende do motivo do empréstimo. Um empréstimo para quitar dívidas mais caras pode fechar a conta. Antes de tentar de novo, faça a conta completa. Veja um exemplo ilustrativo, com contas minhas, para R$ 5 mil em 24 parcelas:
-
com a taxa média do programa, de 3,67% ao mês, a parcela fica em cerca de R$ 317, e o total pago chega a R$ 7.607;
-
com uma taxa hipotética de 6% ao mês, a parcela sobe para cerca de R$ 398, e o total chega a R$ 9.561.
A diferença de taxa custa quase R$ 2 mil no fim do contrato. E mesmo a taxa média não é barata: são mais de R$ 2.600 de juros sobre R$ 5 mil. Por isso, compare sempre o Custo Efetivo Total. Desde abril de 2026, uma resolução do Ministério do Trabalho limita as cobranças a juros, encargos de atraso, tributos e seguro prestamista, só com autorização expressa. Tarifas de abertura e de cadastro passaram a ser irregulares.
Quando o consignado CLT faz sentido
O consignado CLT é útil para trocar uma dívida cara por outra mais barata. Quem está pagando os juros do rotativo do cartão ou do cheque especial pode economizar muito. Mas a troca só funciona se você parar de usar o crédito caro. Senão, fica com as duas dívidas.
Para consumo, o raciocínio muda. A parcela sai do salário antes de você ver o dinheiro e compromete o orçamento por meses.
Cuidado com a garantia do FGTS
Oferecer o FGTS como garantia pode melhorar a proposta, mas tem um preço. Em caso de demissão, as verbas rescisórias e parte do fundo podem ser usadas para abater a dívida, justamente quando você mais vai precisar desse dinheiro. É um raciocínio parecido com o de quem avalia se vale a pena antecipar o FGTS: o dinheiro de hoje sai da sua proteção de amanhã.
Se a proposta vier ruim, lembre-se de dois direitos. Você pode desistir em até sete dias depois de receber o dinheiro, devolvendo o valor integral. E pode pedir a portabilidade para outro banco a qualquer momento, se encontrar uma taxa menor.
No fim, a recusa do Crédito do Trabalhador diz algo importante: no consignado, o seu crédito é tão forte quanto a empresa que paga o seu salário. Conhecer essa engrenagem ajuda a entender o não do banco e a proteger o seu bolso antes de assinar o sim.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia