Por Alexia Diniz
Há alguns meses atendi na consultoria um casal que queria comprar o primeiro apartamento. Eles tinham entrado numa plataforma de imóveis, preenchido um formulário rápido e recebido, na hora, uma proposta de financiamento pronta. Ficaram animados, mas me procuraram antes de assinar, só para confirmar se aquela era mesmo a melhor opção do mercado.
Fizemos as contas com calma. A proposta não era ruim, mas também não era a única boa opção disponível. Havia outro banco, fora da lista apresentada pela plataforma, com uma taxa ainda menor para o perfil deles. Essa experiência veio à mente quando vi a notícia de que a Loft, uma das maiores plataformas de imóveis do país, vem ganhando espaço justamente nesse papel de ponte entre o cliente e o crédito imobiliário.
O que é a Loft e como funciona o crédito?
A Loft é conhecida como um dos principais sites de anúncios de imóveis do Brasil. Desde 2020, ela também atua comparando taxas e condições de financiamento imobiliário.
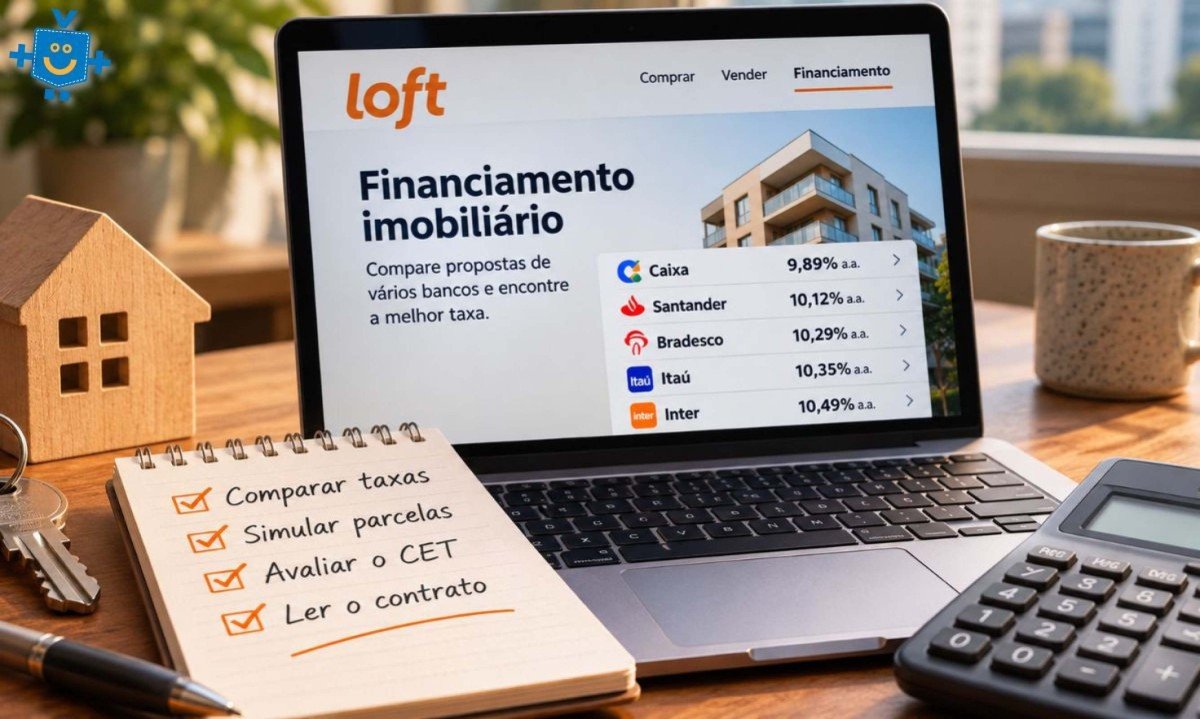
O cliente preenche um formulário no site e recebe um comparativo de propostas. Essas propostas vêm de bancos parceiros, como Caixa, Santander, Bradesco, Itaú e Inter. Depois, a Loft encaminha o cliente para o banco escolhido, processo que o mercado chama de originação de crédito.
Esse modelo não é exclusivo da Loft. Ele lembra o da CrediPronto, parceria entre a imobiliária Lopes e o Itaú criada em 2007. A diferença é que a Loft trabalha com vários bancos ao mesmo tempo, sem exclusividade com um só parceiro.
A empresa também tem uma marca própria de crédito chamada Credihome, adquirida em 2022. Pela Credihome, a Loft oferece financiamento imobiliário e crédito com garantia de imóvel, o chamado home equity. Vale lembrar que esse tipo de operação usa sua casa como garantia, então atraso no pagamento pode significar perder o imóvel.
Mercado aquecido pede mais atenção
O crédito imobiliário está em alta no país. Segundo a Abecip, a concessão somou R$ 181 bilhões no primeiro semestre, expansão de 23% frente ao ano anterior.
As plataformas que intermediam financiamento acompanham esse movimento. A própria Loft, por exemplo, originou R$ 5,8 bilhões entre janeiro e julho, 16% a mais que no mesmo período do ano passado.
Só que mercado aquecido tem um efeito colateral para quem vai comprar. Quando o setor inteiro cresce dessa forma, também cresce o número de propostas mal avaliadas por quem tem pressa de fechar negócio.
Por que o financiamento voltou a andar?
Juros em queda destravam o financiamento
O negócio de crédito imobiliário andou de lado por um tempo, por causa dos juros altos da economia brasileira. Juros altos encarecem a parcela e afastam quem pensa em financiar um imóvel.
Nos últimos meses, a leve queda da Selic já é suficiente para destravar parte da procura por financiamento. Para quem vinha adiando a compra, isso significa mais propostas na mesa e mais motivo para comparar com calma.
Processo digital agiliza, mas não dispensa conferência
Outra mudança é a digitalização do processo. Plataformas como a Loft passaram a usar inteligência artificial para automatizar o preenchimento de propostas e a leitura de documentos.
Isso reduz erros operacionais e aumenta a taxa de aprovação do crédito, segundo a empresa. Vale lembrar que a análise final do crédito continua sendo feita pelo banco parceiro, não pela Loft.
Ferramentas de inteligência artificial ajudam a acelerar o processo, mas não eliminam a necessidade de conferência humana. Sempre revise os documentos e os números apresentados na proposta antes de assinar, mesmo quando tudo parece ter sido validado automaticamente pelo sistema.
A Loft compara todos os bancos do mercado?
Esse é o ponto em que meu casal de clientes esbarrou. A Loft trabalha apenas com os bancos parceiros dela, não com todas as instituições financeiras do país.
Isso significa que o comparativo mostrado na plataforma pode ser bom, mas não é necessariamente a melhor taxa disponível em todo o mercado. Vale a pena usar o comparativo como ponto de partida, não como palavra final. Buscar cotações direto em outros bancos, ou usar um simulador de financiamento imobiliário independente, ajuda a confirmar se a proposta é mesmo a melhor para o seu perfil.
Correspondente bancário pode cobrar taxa do cliente?
A Loft atua como correspondente bancário autorizado pelo Banco Central. Por lei, o correspondente não pode cobrar taxa do cliente pelo serviço de intermediação. Quem remunera esse tipo de plataforma são os bancos parceiros, não o consumidor.
Se em algum momento um correspondente pedir pagamento adiantado ou taxa para dar andamento ao financiamento, isso é motivo para desconfiar. Vale contatar direto o banco envolvido e, se necessário, registrar reclamação no Banco Central, no Procon e no Reclame Aqui.
Vale também confirmar se o correspondente está mesmo autorizado pelo Banco Central antes de enviar qualquer documento pessoal. Essa informação costuma estar disponível no próprio site da instituição financeira parceira, e a checagem leva poucos minutos.
Como usar a Loft?
Comparadores de crédito são úteis, mas funcionam melhor como um passo, não como a decisão final. Antes de assinar qualquer proposta, vale seguir alguns cuidados simples.
-
Peça pelo menos uma cotação fora da plataforma, direto com um banco de sua confiança.
-
Leve a melhor proposta da plataforma para o seu banco e peça que ele cubra a taxa.
-
Confira se as taxas mostradas já incluem seguro obrigatório e outras tarifas do contrato.
-
Avalie se comprar ainda é a melhor opção para o seu momento, comparando com alugar um imóvel antes de se comprometer com décadas de parcela.
-
Se já tem financiamento em andamento, verifique se vale a pena fazer portabilidade para um banco com taxa menor.
-
Desconfie de qualquer cobrança feita diretamente pelo correspondente bancário, já que essa prática não é permitida pela regulamentação.
Conclusão: vale a pena usar a Loft para financiar o imóvel?
A Loft resolve um problema real, que é a demora e a burocracia de comparar bancos um por um. E a proposta que ela entrega pode virar um bom ponto de partida para negociar com outros bancos.
Mas comparar alguns bancos parceiros não é o mesmo que comparar o mercado inteiro. A plataforma facilita o processo, só não substitui uma pesquisa própria antes de assinar o contrato mais caro da sua vida.
Antes de fechar qualquer financiamento, vale sempre confirmar a proposta em pelo menos uma fonte independente. Essa checagem simples pode representar uma economia de milhares de reais ao longo de décadas de parcelas.
Foi exatamente isso que aconteceu com o casal que me procurou na consultoria. Com a segunda cotação em mãos, eles voltaram à mesa de negociação e conseguiram uma taxa melhor do que a proposta inicial. O crédito facilitado é bem-vindo, mas a última palavra sobre o seu dinheiro precisa continuar sendo sua.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia