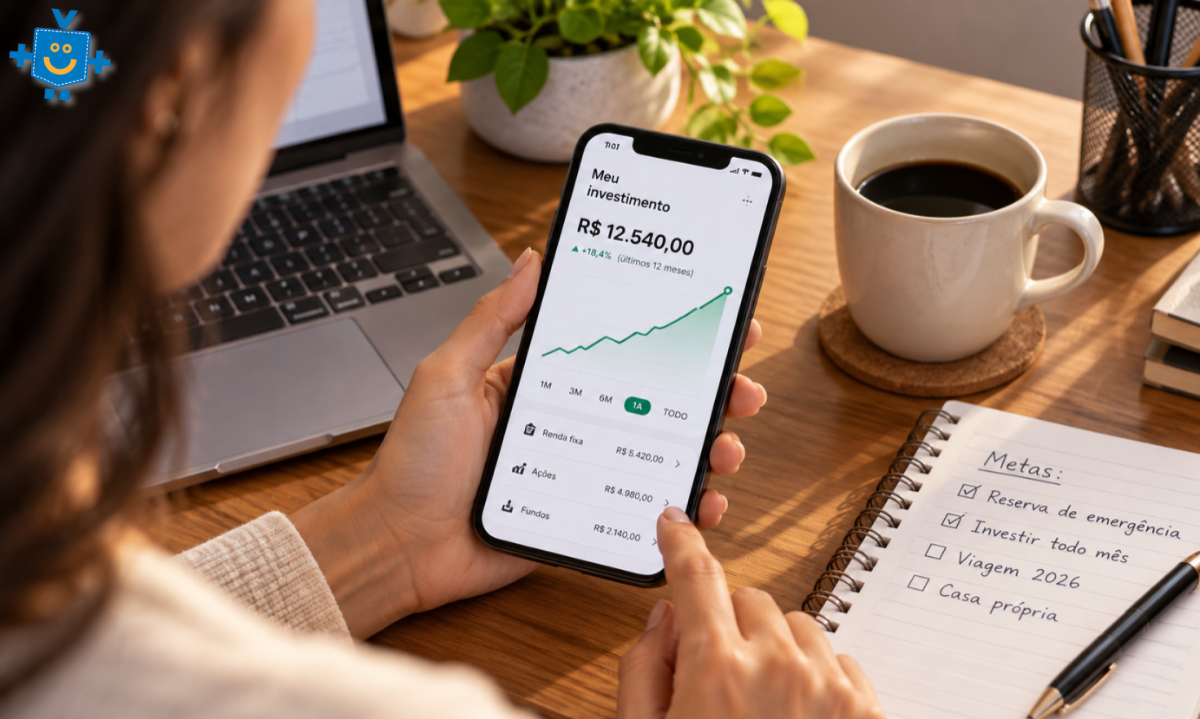
Todo mês, o aplicativo mostra um número verde: quanto seus investimentos renderam. Dá uma pequena sensação de vitória. Mas aquele valor responde mesmo à pergunta que importa? Você ficou mais rico ou só viu o saldo subir?
Desde 2024, o Nubank concentra os investimentos dentro do aplicativo principal, depois de integrar a antiga NuInvest. Ali, o cliente acompanha a evolução das aplicações, o rendimento mês a mês e gráficos que comparam a carteira com índices de referência. É uma espécie de boletim escolar do seu dinheiro.
O boletim é útil. Mas, como todo boletim, precisa ser lido com atenção. A nota 8 em uma prova fácil vale menos do que a nota 7 em uma prova difícil. Com investimentos é igual: o número do app só faz sentido quando você sabe com o que comparar.
O que o relatório de investimentos do Nubank mostra?
As ferramentas mudam com as atualizações do aplicativo, mas a área de investimentos costuma reunir:
-
o saldo investido em cada produto, como caixinhas, CDBs, Tesouro Direto, fundos e ações;
-
o rendimento por período, inclusive mês a mês;
-
gráficos de desempenho com comparação a índices, como o CDI;
-
o histórico de aplicações e resgates;
-
documentos como notas de negociação e o informe de rendimentos, usado na declaração do Imposto de Renda.
É bastante informação. O problema não é a falta de dados. É saber o que cada número quer dizer e o que ele deixa de fora.
Onde encontrar o histórico e os documentos de investimentos no app
Os caminhos podem mudar com as versões do aplicativo. Em resposta a um cliente em 2024, o Nubank indicou dois trajetos para chegar às notas de negociação: pelo Perfil, nas configurações, em “Documentos”ou pela área de investimentos, em “Acessar histórico”. O informe de rendimentos, por sua vez, fica disponível no início de cada ano, na época da declaração.
Se o app não mostrar o que você procura, peça ao banco a posição detalhada por escrito. Quem investe em títulos, ações e fundos imobiliários também pode consultar a posição registrada em seu CPF na Área do Investidor da B3, que é gratuita.
Vale criar o hábito de baixar esses documentos ao menos uma vez por ano. Eles são a prova do que você tinha, de quanto rendeu e de quanto imposto já foi retido. Na hora de declarar o Imposto de Renda ou de resolver uma divergência, fazem toda a diferença.
Rendimento bruto ou líquido: quanto dos investimentos é seu de verdade?
O primeiro cuidado é descobrir se o valor mostrado é bruto ou líquido. Na maior parte da renda fixa, como CDBs, caixinhas e Tesouro Direto, o Imposto de Renda só é descontado no resgate. Até lá, parte do rendimento que aparece na tela pertence, na prática, à Receita Federal.
A alíquota segue a tabela regressiva, que diminui quanto mais tempo o dinheiro fica aplicado:
-
até 180 dias: 22,5% sobre o rendimento;
-
de 181 a 360 dias: 20%;
-
de 361 a 720 dias: 17,5%;
-
acima de 720 dias: 15%.
Quem resgata antes de 30 dias ainda paga IOF, que pode consumir boa parte do ganho. Já LCI e LCA, para pessoa física, são isentas de Imposto de Renda. Por isso, um rendimento menor nelas pode valer mais no fim.
Exemplo: quanto rende R$ 10 mil a 100% do CDI
Com a Selic em 13,75% ao ano, o CDI anda colado nela. Fiz uma conta ilustrativa com o CDI em 13,65% ao ano. R$10 mil aplicados a 100% do CDI por 12 meses renderiam cerca de R$1.365 brutos.
No resgate, depois de um ano, entra a alíquota de 17,5%. O rendimento líquido cai para cerca de R$1.126. Ou seja, R$239 do número que aparecia na tela nunca foram seus.
Rendimento x inflação: seu dinheiro cresceu ou só acompanhou os preços?
O segundo filtro é a inflação. Segundo o IBGE, o IPCA acumulou 4,22% nos 12 meses até agosto. Isso significa que, para manter o mesmo poder de compra, R$10 mil precisariam virar cerca de R$10.422.
Pense numa escada rolante que desce. Se você sobe no mesmo ritmo dela, fica parado no lugar. Só avança de verdade o que passa da velocidade da escada.
No exemplo anterior, o rendimento líquido de R$1.126 supera a inflação com folga. O ganho real fica perto de 6,8% no ano, algo como R$700 de poder de compra a mais. É um bom resultado. Mas é bem menor do que os R$1.365 que a tela mostrava no começo.
Como comparar seus investimentos com o CDI e outros índices?
O gráfico de comparação é a parte mais útil do relatório, desde que você escolha o índice certo. Comparar um investimento com a régua errada é como medir febre com fita métrica.
O que significa render “100% do CDI”
O CDI é a referência da renda fixa pós-fixada. Quando um produto promete 100% do CDI, ele acompanha essa taxa. Se rende 90% do CDI, entrega 10% a menos do que a referência.
Parece pouco, mas a diferença aparece no bolso. Nos mesmos R$10 mil por um ano, 90% do CDI renderia cerca de R$1.228 brutos, contra R$1.365 a 100%. São R$136 a menos só por escolher o produto errado (conta ilustrativa).
Qual índice usar para cada tipo de investimento
-
Caixinhas, CDBs pós-fixados e Tesouro Selic: compare com o CDI.
-
Tesouro IPCA+ e outros títulos atrelados à inflação: compare com o IPCA mais a taxa contratada.
-
Ações e fundos de ações: compare com o Ibovespa, sempre em prazos longos.
-
Fundos imobiliários: compare com o índice de fundos imobiliários (Ifix).
Por que o Tesouro Direto pode aparecer no negativo
Muita gente se assusta ao ver um título do Tesouro com rendimento negativo no app. Isso costuma acontecer com prefixados e Tesouro IPCA+, por causa da marcação a mercado: o preço do título muda todos os dias conforme os juros do mercado.
O número mostra quanto você receberia se vendesse hoje. Quem leva o título até o vencimento recebe a taxa combinada na compra. Por isso, uma queda de curto prazo nem sempre é prejuízo de verdade.
Aporte não é rendimento: o erro mais comum ao analisar a carteira
Imagine que seu saldo passou de R$ 10 mil para R$ 15.300 em seis meses. Parece um desempenho incrível. Mas, se você depositou R$ 5 mil nesse período, o rendimento foi de apenas R$ 300.
O saldo mistura duas coisas diferentes: o dinheiro que você colocou e o dinheiro que o investimento gerou. Para avaliar a carteira, olhe a linha de rendimento ou de rentabilidade, e não a evolução do saldo total.
O que o relatório de investimentos não mostra?
Nenhum relatório de banco responde a todas as perguntas. Alguns pontos ficam por sua conta:
-
Se a carteira está alinhada aos seus objetivos. A reserva de emergência precisa de liquidez. A aposentadoria pede prazo longo.
-
Se você está concentrado demais. O Fundo Garantidor de Créditos (FGC) cobre até R$250 mil por CPF por instituição, com limite total de R$ 1 milhão a cada quatro anos. Fundos, ações e Tesouro Direto não têm essa cobertura.
-
Se existe opção melhor fora do banco. O app compara seus produtos com índices, não com a concorrência.
-
Seus investimentos em outras instituições. Para uma visão consolidada, a Área do Investidor da B3 reúne os ativos registrados em seu CPF.
Conclusão: como usar o relatório de investimentos do Nubank
Na minha avaliação, o relatório funciona melhor como um check-up mensal do que como um placar diário. Uma rotina simples ajuda:
-
Escolha um dia por mês para olhar os investimentos. Olhar todo dia aumenta a ansiedade e a vontade de mexer sem motivo.
-
Anote o rendimento do mês e desconte mentalmente o Imposto de Renda.
-
Compare o resultado com o índice certo para cada produto.
-
Confira se o ganho supera a inflação dos últimos 12 meses.
-
Separe o que foi aporte do que foi rendimento.
-
Guarde o informe de rendimentos para a declaração do Imposto de Renda.
O número verde do aplicativo é um bom começo de conversa, não o fim dela. Investir bem não é ver o saldo subir. É entender por que ele subiu e quanto, de fato, ficou para você.
Siga nosso canal no WhatsApp e receba notícias relevantes para o seu dia